


Introducción
Ganar un premio mayor de lotería resuelve un problema (dinero) y crea otro inmediatamente: ¿cómo cobrarlo? Casi todas las grandes loterías —Powerball, Mega Millions y sus equivalentes en otros países— ofrecen dos modalidades de pago, y la decisión entre ellas es, en esencia, una decisión de inversión con implicaciones fiscales, psicológicas y actuariales. Esta guía desglosa ambas opciones desde una perspectiva de finanzas personales, sin recomendar una sobre otra de forma universal, porque la respuesta correcta depende del perfil de cada ganador.
Resumen clave
Las grandes loterías ofrecen pago único o anualidad, cada una con implicaciones financieras, fiscales y psicológicas distintas. La elección óptima depende del perfil individual del ganador, su disciplina financiera y su situación fiscal, requiriendo un análisis cuidadoso de riesgos y beneficios.
1. Las dos modalidades explicadas
Pago único (cash option / lump sum)
Es un desembolso inmediato equivalente al valor presente del premio anunciado. Este monto no es la mitad del premio publicitado por casualidad: es el capital que la lotería tendría que invertir hoy para generar, con un rendimiento asumido (normalmente ligado a bonos del Tesoro a 29-30 años), el total de los pagos anuales prometidos. Por eso el pago único suele representar entre el 50% y el 65% del premio anunciado, antes de impuestos.
Anualidad
Es el premio completo anunciado, distribuido típicamente en 29 o 30 pagos anuales crecientes (cada pago suele aumentar alrededor de un 5% respecto al anterior, para compensar la inflación). La lotería invierte el capital del pago único en un portafolio de bonos gubernamentales que financia estos desembolsos futuros.
Punto clave: el premio "anunciado" en los titulares casi siempre corresponde al valor de la anualidad, no al efectivo disponible de inmediato.
2. La matemática financiera detrás de la decisión
Valor presente neto (VPN)
El pago único es, por diseño, el valor presente del flujo de pagos de la anualidad, descontado a la tasa que usa la lotería (generalmente entre 3% y 5%, según tasas de bonos a largo plazo). Esto significa:
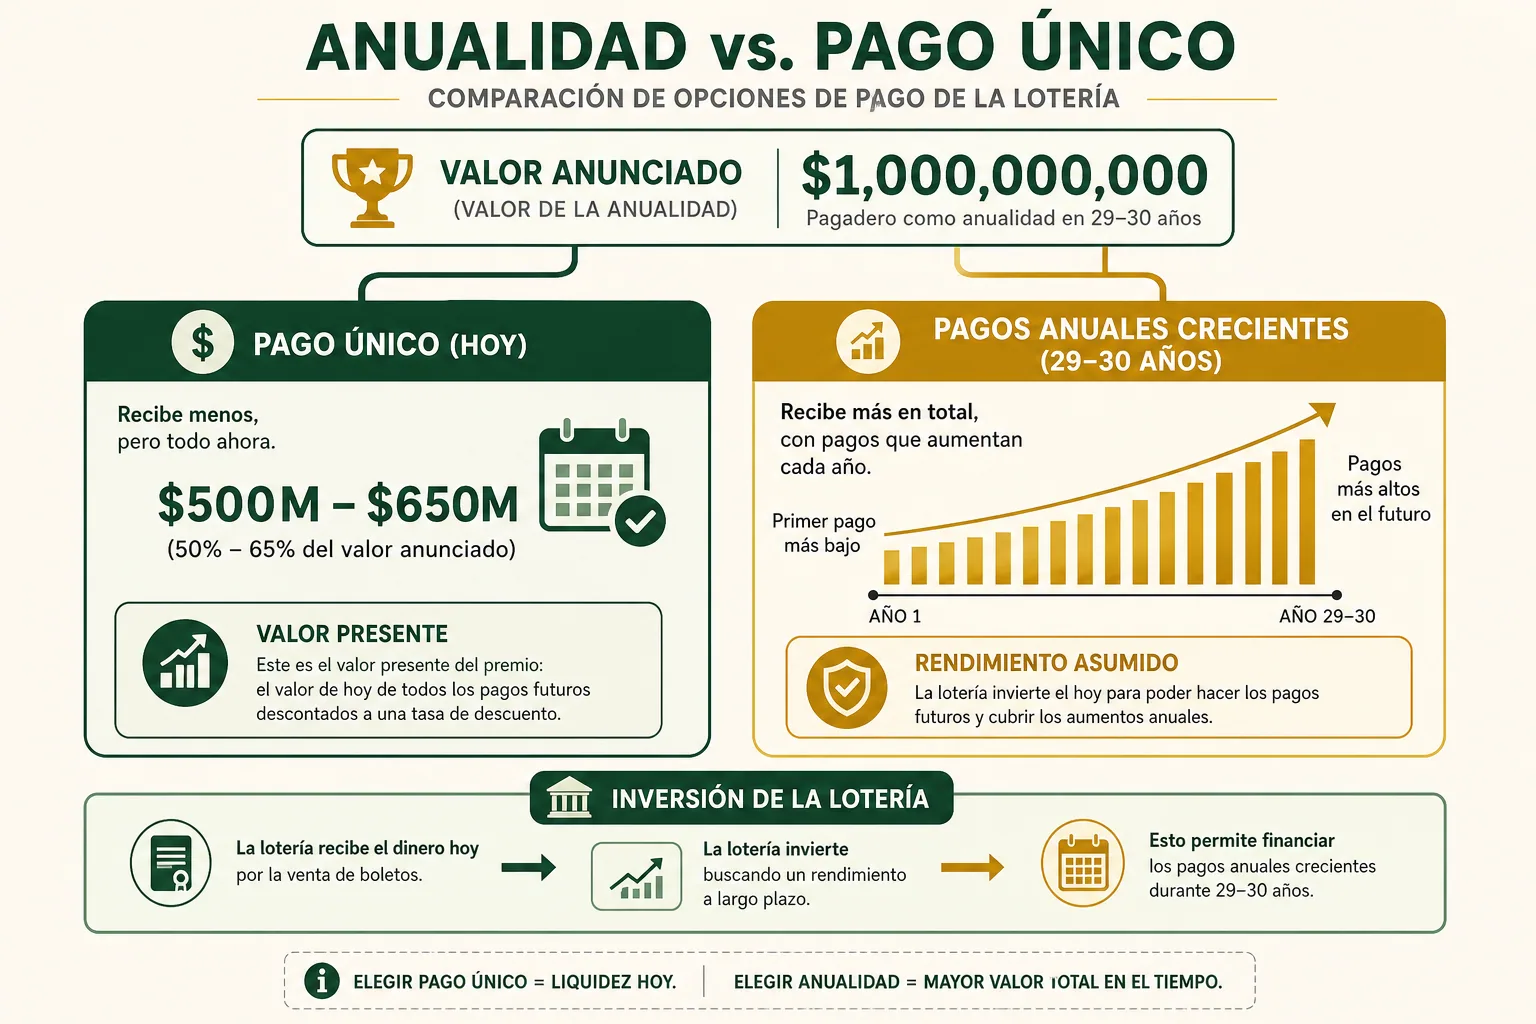
La decisión entre pago único y anualidad implica entender cómo el premio anunciado se divide en valor presente o se distribuye en el tiempo, con la lotería invirtiendo el capital para los pagos futuros.
- Si el ganador puede invertir el pago único y obtener un rendimiento superior a la tasa de descuento implícita de la lotería, el pago único puede superar en valor a la anualidad a largo plazo.
- Si el ganador no puede (o no tiene la disciplina para) superar esa tasa, la anualidad probablemente entregue más dinero total con el tiempo.
Ejemplo ilustrativo simplificado
Supongamos un premio anunciado de 500 millones de dólares:
Monto bruto aproximado
Disponibilidad
Exposición a impuestos futuros
Control sobre inversión
| Concepto | Pago único | Anualidad |
|---|---|---|
| Monto bruto aproximado | ~250-300 millones | 500 millones (en 29-30 años) |
| Disponibilidad | Inmediata | Distribuida |
| Exposición a impuestos futuros | Un solo año fiscal (mayor carga marginal inicial) | Diluida en 3 décadas |
| Control sobre inversión | Total, desde el día uno | Limitado a cada pago anual |
(Las cifras varían según la lotería, la fecha y las tasas vigentes; deben verificarse con la entidad organizadora al momento del premio.)
3. Impuestos: la variable que cambia todo
- En muchas jurisdicciones, el pago único se grava en su totalidad en el año en que se recibe, lo que puede empujar al ganador a la tasa marginal más alta de impuestos sobre la renta ese año.
- La anualidad reparte el ingreso gravable a lo largo de los años, lo que en teoría podría mantener al ganador en tramos impositivos más bajos año con año (aunque un solo pago anual de un premio grande suele seguir siendo una suma considerable).
- Las leyes fiscales cambian con el tiempo. Un ganador de anualidad queda expuesto a incertidumbre fiscal futura: no hay garantía de que las tasas de impuestos dentro de 15 o 20 años sean iguales a las actuales.
- Este es un área donde la consulta con un contador o asesor fiscal especializado en premios de lotería es prácticamente indispensable, ya que las reglas varían por país, estado/provincia y monto.
4. Análisis de riesgo
Riesgos del pago único
- Riesgo de comportamiento: el acceso inmediato a una gran suma de capital es la causa más citada del fenómeno conocido como "maldición del ganador de lotería" (quiebra o dilapidación del premio en pocos años).
- Riesgo de mercado: si el dinero se invierte, queda expuesto a la volatilidad de los mercados financieros. Una mala década de inversión puede erosionar significativamente el capital.
- Riesgo de decisiones irreversibles: compras grandes, préstamos a familiares, inversiones de alto riesgo tomadas bajo euforia inicial son más fáciles de ejecutar con una suma líquida completa.
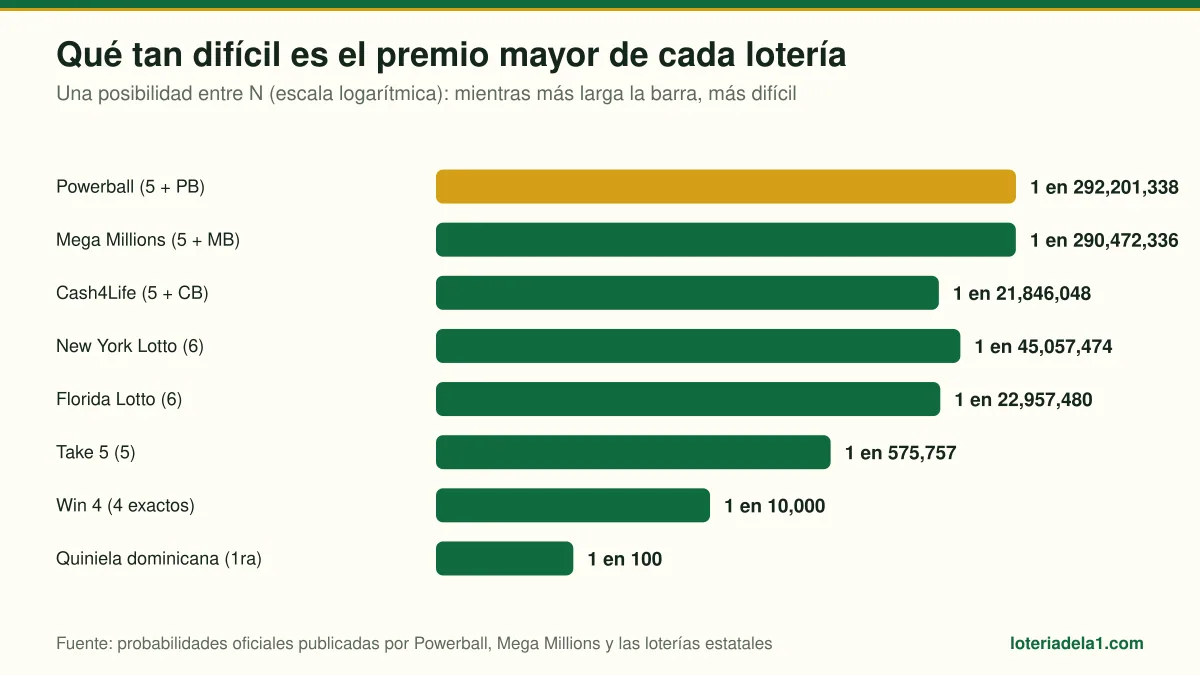
Las probabilidades de ganar el premio mayor varían significativamente entre las principales loterías, un factor clave al considerar la magnitud del premio anunciado y su potencial de anualidad o pago único. (Elaboración de loteriadela1.com con probabilidades oficiales)
Riesgos de la anualidad
- Riesgo de solvencia del emisor/entidad: aunque estos pagos suelen estar respaldados por bonos gubernamentales de alta calidad, no son 100% inmunes a eventos extremos (cambios legislativos, insolvencia de la entidad administradora en casos raros).
- Riesgo de inflación: aunque los pagos suelen indexarse con incrementos anuales, si la inflación real supera ese incremento programado, el poder adquisitivo de los pagos futuros se erosiona.
- Riesgo de longevidad y planificación patrimonial: los pagos futuros dependen de que el ganador (o sus herederos, según las reglas de la lotería) sobrevivan y gestionen correctamente la sucesión de esos derechos.
- Falta de flexibilidad: ante una emergencia grande, no siempre es posible acceder a pagos futuros sin vender el derecho a un descuento sustancial en el mercado secundario (empresas que compran anualidades de lotería a cambio de un pago único, normalmente con fuertes descuentos).
5. Perfil psicológico y financiero del ganador
La decisión no es solo matemática. Algunos factores prácticos a considerar:
- Disciplina financiera previa: quienes ya gestionan bien presupuestos e inversiones tienden a beneficiarse más del pago único, porque pueden capturar el diferencial de rendimiento.
- Presión social y familiar: un pago único visible y disponible atrae solicitudes de préstamos, inversiones "seguras" de conocidos y decisiones impulsivas. La anualidad actúa como un mecanismo de protección automática (no se puede gastar lo que no se tiene todavía).
- Edad y horizonte temporal: un ganador joven puede beneficiarse más del horizonte largo de la anualidad (30 años de flujo estable); un ganador mayor podría preferir el control inmediato del pago único para planificación patrimonial o herencia.
- Necesidad de asesoría profesional inmediata: en ambos casos, contratar a un planificador financiero certificado, un abogado especializado en patrimonio y un contador antes de reclamar el premio (cuando la jurisdicción lo permite) es la práctica recomendada casi universalmente por asesores.
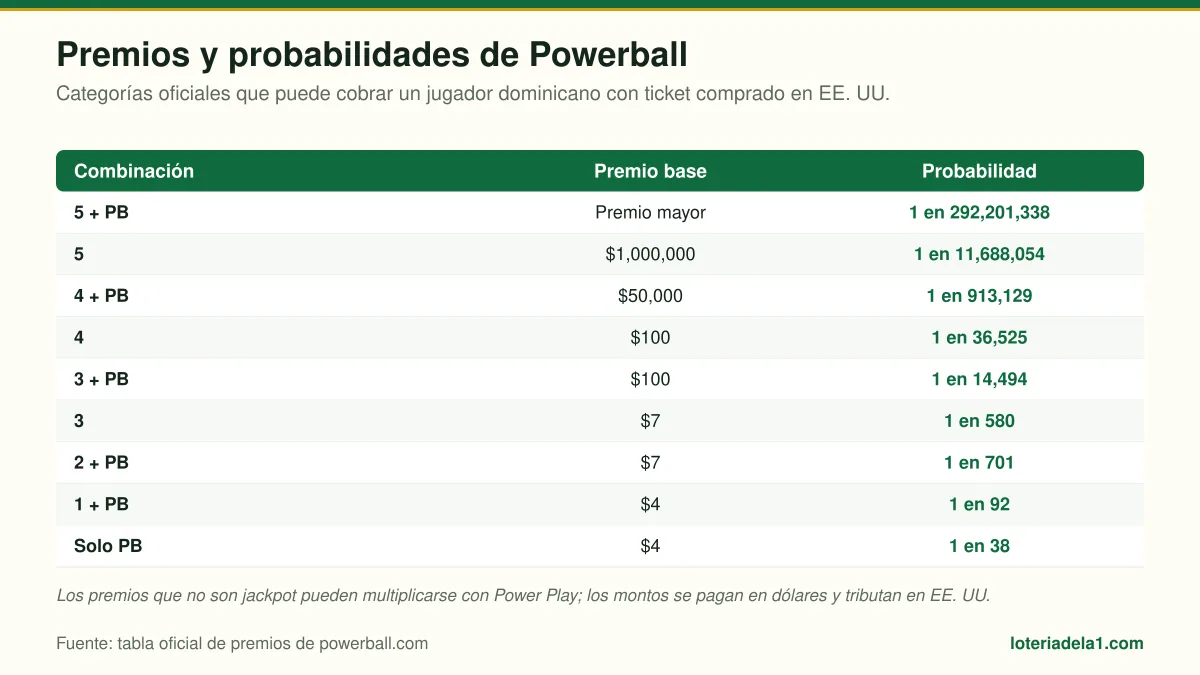
Esta tabla muestra la estructura de premios y las probabilidades de cada categoría en una lotería americana, detallando cómo se distribuyen los pagos más allá del gran premio. (Tabla de loteriadela1.com con datos oficiales de Powerball)
6. Tabla resumen comparativa
Monto total recibido (nominal)
Control inmediato del capital
Exposición a riesgo de mercado
Protección contra malas decisiones impulsivas
Complejidad fiscal
Flexibilidad ante emergencias
Requiere disciplina de inversión propia
Riesgo de inflación a largo plazo
| Criterio | Pago único | Anualidad |
|---|---|---|
| Monto total recibido (nominal) | Menor | Mayor (si se cobra completo) |
| Control inmediato del capital | Alto | Bajo |
| Exposición a riesgo de mercado | Alta (si se invierte) | Baja (ingresos ya "invertidos" por la lotería) |
| Protección contra malas decisiones impulsivas | Baja | Alta |
| Complejidad fiscal | Concentrada en un año | Distribuida en el tiempo |
| Flexibilidad ante emergencias | Alta | Baja (salvo venta en mercado secundario, con descuento) |
| Requiere disciplina de inversión propia | Sí | No |
| Riesgo de inflación a largo plazo | Bajo (una vez invertido) | Presente, parcialmente mitigado por incrementos anuales |

