

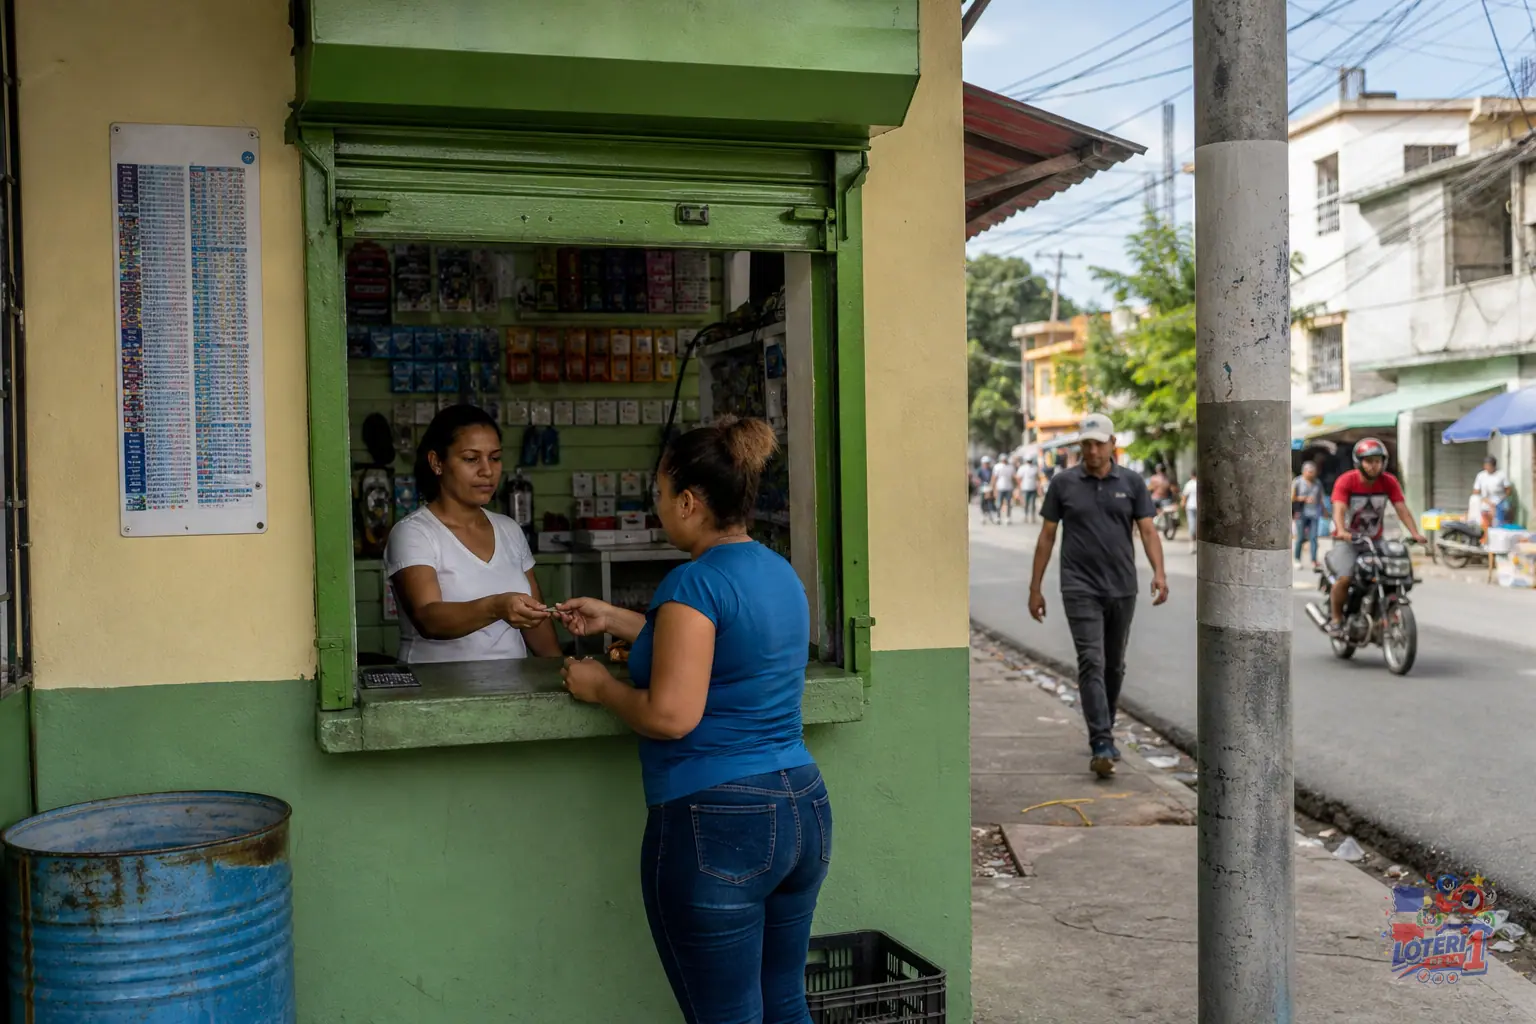
Una banca de lotería cabe en un local pequeño, pero su peso económico no se mide por los metros cuadrados. Es caja diaria, empleo de mostrador, alquiler, conectividad, comisiones, pago de premios y una relación de confianza que se construye jugando RD$20 hoy y cobrando RD$200 mañana. Por eso la banca de barrio sigue apareciendo donde hay colmado, parada, mercado o calle de alto movimiento: convierte muchas transacciones pequeñas en un negocio de flujo constante.
Resumen clave
La banca de barrio gana dinero con la parte de las apuestas que no vuelve en premios, pero de ahí todavía salen costos, comisiones, tecnología, impuestos y el riesgo de pagar premios concentrados. Su presencia en cada zona responde a una red comercial de bajo ticket y alta frecuencia; sin embargo, los impuestos de juegos entran al sistema público y no permiten afirmar que cada jugada financia directamente una obra, una beca o un ayuntamiento específico.
La esquina no explica todo: la escala del negocio
La impresión de que hay una banca en cada esquina no es una exageración sin base. La Ley 86-26, publicada el 2 de octubre de 2026, recoge como referencia oficial que existen más de 71,000 bancas de lotería y deportivas registradas en el país; es una cifra conjunta, así que no debe leerse como 71,000 bancas de quiniela solamente. Aun así, ayuda a entender la densidad comercial de un sector que llega a barrios, campos y avenidas donde otros servicios financieros formales no siempre tienen la misma cercanía. La Ley 86-26 también parte de esa realidad para reforzar la supervisión estatal.
La banca de barrio funciona como punto de venta y de cobro. El cliente llega con efectivo, escoge una jugada, recibe un ticket y vuelve por el resultado. Esa rutina produce volumen: una persona puede jugar RD$10, otra RD$50 y otra RD$100; ninguna apuesta aislada parece grande, pero el mostrador recibe operaciones durante buena parte del día y, en muchos casos, para varios sorteos.
La clave no es confundir dinero apostado con ganancia. Una banca puede “mover” una suma apreciable en ventas brutas y aun así tener una utilidad modesta o negativa después de premios, alquiler, nómina, luz, internet, seguridad, reposición de equipos y obligaciones tributarias. Ese detalle se pierde cuando alguien ve una fila un viernes de quincena y concluye que el dueño se queda con todo.
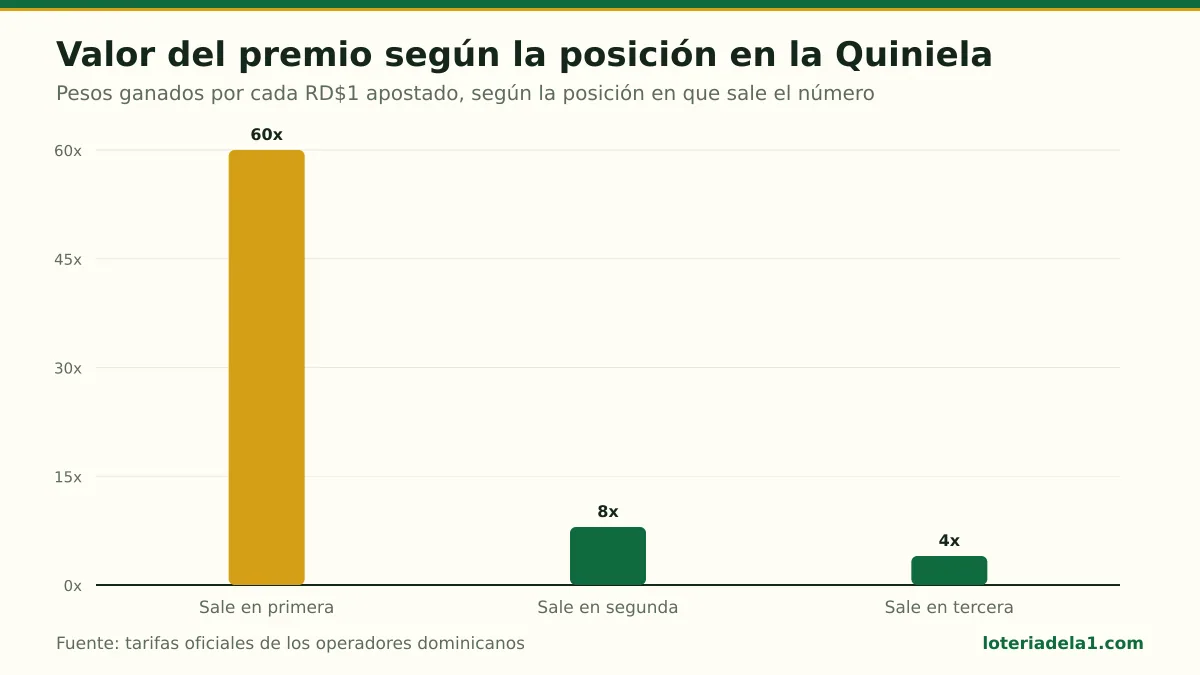
La posición lo cambia todo: la primera paga 60x, la segunda 8x y la tercera 4x por cada peso apostado. (Elaboración de loteriadela1.com con tarifas oficiales)
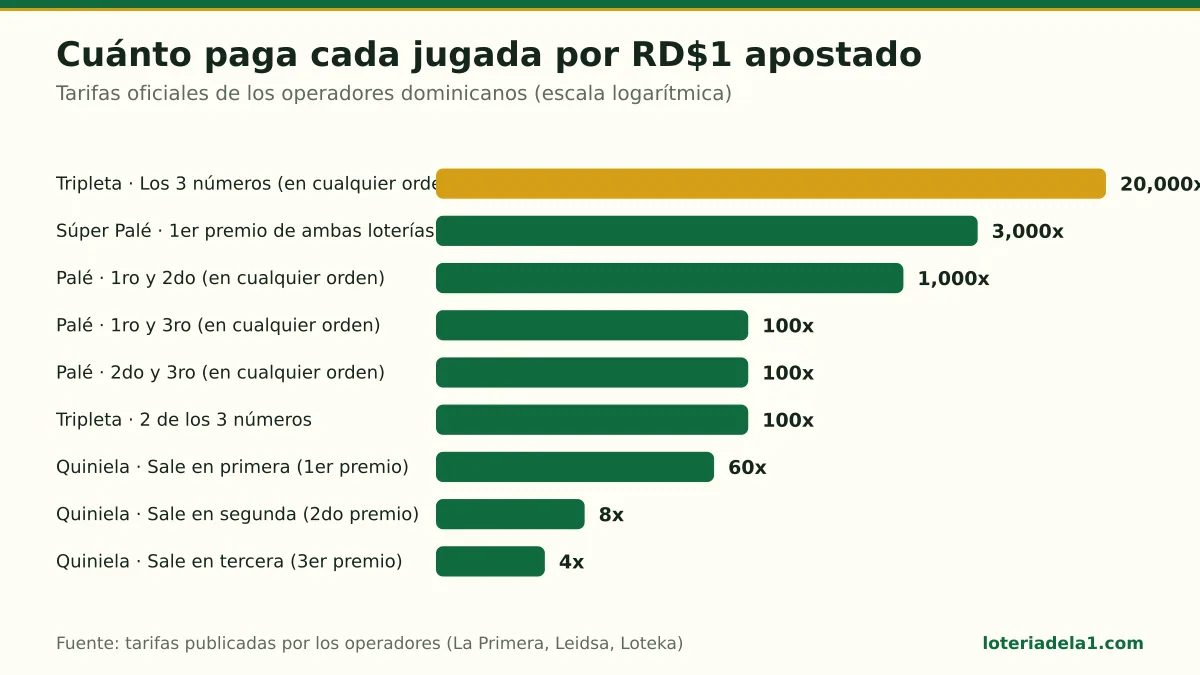
Comparación de las tarifas oficiales por RD$1 apostado: la Tripleta completa paga 20,000x mientras la tercera de Quiniela paga 4x. Escala logarítmica. (Elaboración de loteriadela1.com con tarifas oficiales)
También hay una razón práctica para la proliferación: el producto es inmediato, conocido y barato de distribuir. No requiere inventario físico que ocupe almacén, y la clientela valora caminar dos minutos para jugar o verificar. La cercanía reduce fricción; la repetición sostiene el punto.
Cuánto mueve una banca: una cuenta sin fantasía
El dato nacional de ventas de cada banca no se publica de forma homogénea y verificable para que el público pueda sumar todo el mercado. Por eso, hablar de una cifra única para “lo que mueve el sector” sin explicar la fuente sería vender precisión falsa. Lo que sí permite la norma es entender la arquitectura del dinero: la Ley 139-11 dispone que los planes de premios de quinielas o terminales devuelvan 72% de lo apostado. Ese 72% es el retorno programado del sistema, no el margen limpio de un dueño. La DGII lo resume en su consulta oficial sobre planes de premios.
Tomemos un ejemplo didáctico: RD$10,000 apostados en un día. Bajo esa referencia legal, RD$7,200 corresponden al plan agregado de premios y quedan RD$2,800 antes de los demás compromisos. Esa diferencia es la bolsa desde la cual se cubren operación, participación de quienes intervienen en la cadena, tributos aplicables, herramientas tecnológicas y rentabilidad empresarial. No es un cheque para el propietario.
Plan de premios de referencia
Saldo previo a gastos e impuestos
Alquiler, personal, conectividad y operación
Impuestos y obligaciones
Resultado final del negocio
| Movimiento ilustrativo sobre RD$10,000 apostados | Monto | Qué significa |
|---|---|---|
| Plan de premios de referencia | RD$7,200 | Devolución programada de 72% en quinielas o terminales |
| Saldo previo a gastos e impuestos | RD$2,800 | No equivale a utilidad neta |
| Alquiler, personal, conectividad y operación | Variable | Depende de ubicación, horario y modelo comercial |
| Impuestos y obligaciones | Variable | Dependen del contribuyente, sus bancas y su cumplimiento |
| Resultado final del negocio | Variable | Puede bajar mucho si los gastos o los premios se concentran |
El cuadro ilustra el mecanismo, no la contabilidad de una banca real. En un día pueden salir pocos premios en un local, y en otro tocar varios tickets fuertes; por eso el negocio se administra por cartera y por periodos, no por una sola tarde buena.
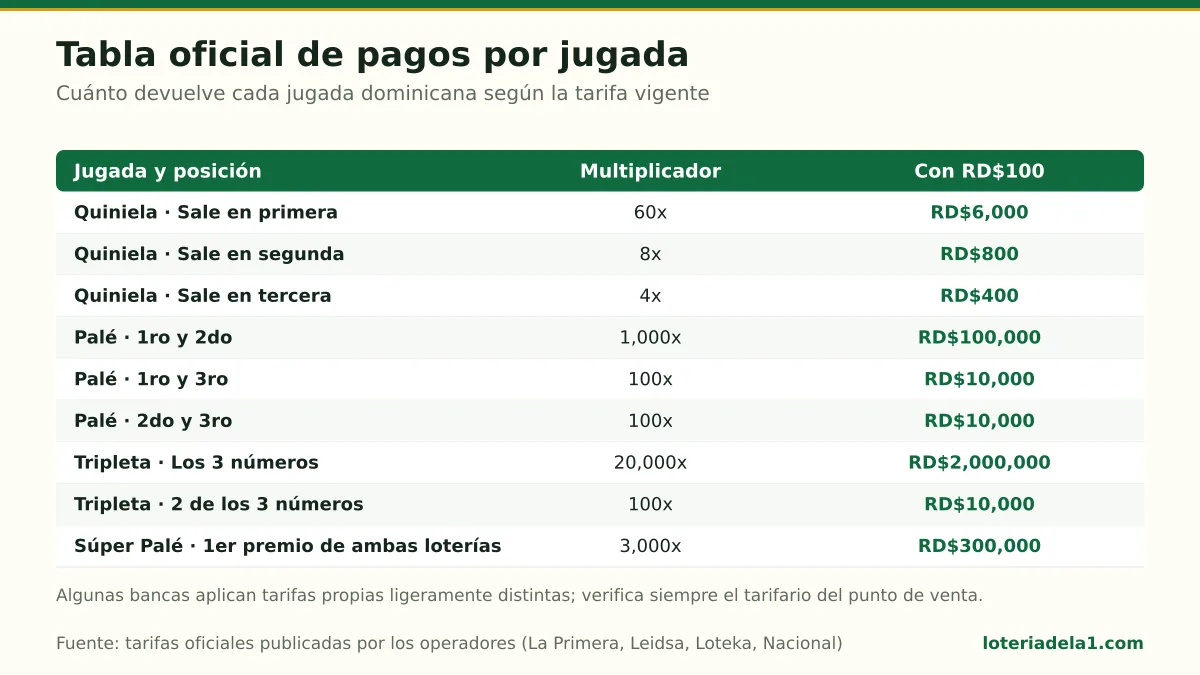
Tarifas oficiales por jugada y su equivalente con una apuesta de RD$100, desde la Tripleta completa hasta la tercera de Quiniela. (Tabla de loteriadela1.com con tarifas oficiales)
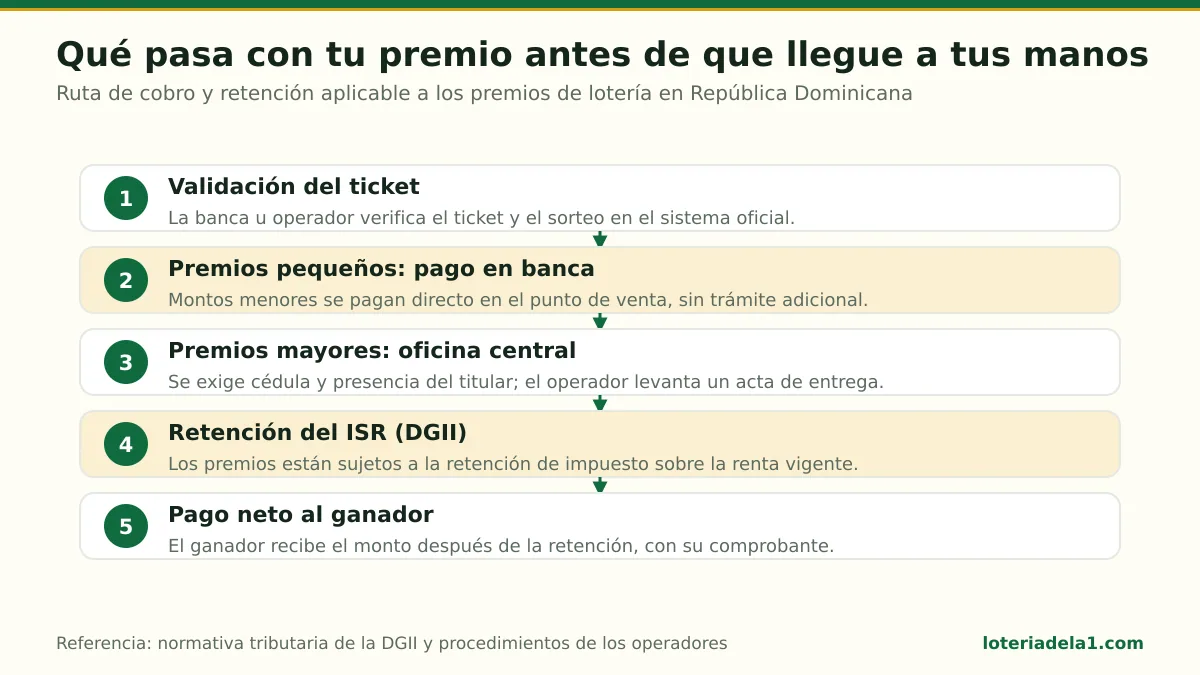
Ruta completa de un premio: validación, punto de cobro según el monto, retención del ISR y pago neto al ganador. (Esquema de loteriadela1.com según normativa DGII)
De dónde sale la ganancia y dónde se puede ir
La ganancia de una banca de barrio depende de dos cosas que a veces chocan: vender con frecuencia y controlar sus costos. Un punto con buen tránsito puede generar muchas jugadas pequeñas, pero también paga más renta, necesita personal para no detener el servicio y enfrenta una competencia que puede estar a media cuadra. El local visible atrae clientes; al mismo tiempo, encarece la operación.
La diferencia de 28% que deja el retorno de premios debe recorrer varias manos antes de convertirse en utilidad. Hay modelos en que el punto trabaja bajo una marca, recibe una comisión o participa de una estructura de red; otros concentran más responsabilidades en el propietario. La normativa tributaria reconoce la figura del administrador de banca, separado del titular de la licencia, lo que confirma que no todos los mostradores responden al mismo esquema de propiedad. La Norma General 06-2011 de la DGII define esas responsabilidades y contempla la conexión de los puntos de venta con una central de procesamiento.
Hay, además, un riesgo operativo que no se ve desde la ventanilla: un número muy jugado puede concentrar pagos en una zona. Si muchas personas apostaron a una combinación ganadora, el punto debe tener respaldo y un procedimiento claro para pagar o canalizar el premio. Por eso una banca seria no se maneja como una alcancía donde entra efectivo y se reparte al final del día.
La tecnología cambió también el negocio. El ticket, la transmisión de la jugada, la hora de corte y el registro del pago dejan rastro. Eso sirve para resolver reclamaciones, pero también para fiscalizar ventas, prevenir duplicidades y detectar anomalías. La banca que parece sencilla por fuera puede depender de una infraestructura bastante más compleja detrás del mostrador.
Licencia, impuestos y control: el costo de ser formal
Abrir o regularizar una banca no es simplemente poner un letrero y una terminal. El Ministerio de Hacienda y Economía exige una solicitud formal, documentación de identidad o societaria, certificación de cumplimiento fiscal, referencias bancarias y formularios de prevención de lavado de activos. Su servicio vigente publica una tasa administrativa de RD$200,000 para la concesión del permiso de operación, además de los requisitos documentales. Aquí puede consultarse el trámite oficial.
En materia tributaria, la Ley 139-11 creó un impuesto de 1% sobre ventas u operaciones brutas de bancas de lotería, recaudado mensualmente por la DGII. En la práctica administrativa publicada por la institución, el monto de referencia informado para bancas de lotería es RD$883 mensuales por establecimiento bajo los parámetros aplicables; no conviene asumir que esa cifra describe por sí sola toda la carga fiscal de una empresa, porque también cuentan su estructura, declaraciones y otras obligaciones. La consulta oficial de la DGII explica ese monto de referencia.
A esto se suma el impuesto sobre la renta que corresponda al negocio y, cuando aplica, las retenciones sobre premios. Desde el 1 de julio de 2026, la DGII informa una retención de 15% para ganancias o premios otorgados por bancas de lotería y deportivas, conforme al calendario de aplicación de la Ley 30-26. Es una retención que gestiona quien paga el premio, no un dinero que el ganador debe adelantar por fuera. La aclaración está en la Comunidad de Ayuda de la DGII.
¿A dónde va el dinero público que genera la lotería?
Aquí conviene separar tres rutas. Primero, está el dinero de premios: sale del sistema de juego hacia los ganadores. Segundo, está la operación privada: alquileres, salarios, proveedores, comisiones y utilidad o pérdida del negocio. Tercero, están los recursos fiscales: impuestos, retenciones y tasas que entran al Estado por las entidades recaudadoras correspondientes.
La Ley 139-11 nació con un objetivo explícito: aumentar los ingresos tributarios y destinar mayores recursos a educación. Su texto reconoce la necesidad de elevar de forma sostenida el gasto educativo y observa que la recaudación de los juegos no guardaba relación con la dimensión de la actividad. Ese propósito consta en la ley publicada por la DGII.
Pero esa finalidad legal no autoriza a decir que los RD$10 jugados en una banca específica pagaron una butaca escolar, una beca deportiva, una campaña de educación cívica, una ambulancia o una acera municipal concreta. La recaudación tributaria se integra a la ejecución presupuestaria y su asignación se decide en el Presupuesto General del Estado, donde salud, educación, transferencias municipales y otros programas compiten y se programan por instituciones, fuentes y partidas. La DIGEPRES publica la Ley de Presupuesto General del Estado 2026 y sus anexos para revisar esa ruta con más rigor.
La respuesta honesta es esta: la industria aporta recursos a la caja pública, y el marco de 2011 vinculó la reforma a mayores recursos educativos; sin embargo, para atribuir un monto a salud, deporte o un municipio hay que seguir la partida presupuestaria específica, no una publicidad ni una suposición. Esa diferencia importa porque mejora la rendición de cuentas.
Por qué se concentra en los barrios
La banca de barrio prospera donde el hábito de juego es frecuente y donde la venta puede resolverse en pocos minutos. Tiene horarios amplios, una relación personal con clientes regulares y un producto de entrada baja. Para una persona que juega RD$20 ocasionalmente, no hace falta planificar una visita especial ni usar una tarjeta: pasa por el punto que ya conoce en la ruta del trabajo, la escuela o el colmado.
También existe un efecto de competencia visual. Si una banca vende y cobra rápido, otra cerca intenta capturar el mismo flujo. Eso no demuestra que ambas tengan grandes márgenes; demuestra que el valor comercial está en estar disponible cuando el cliente decide jugar. En negocios de transacción pequeña, perder al cliente por distancia o por una fila lenta puede costar más que bajar un gasto menor.
Ahora bien, la densidad no debe normalizar la informalidad. Un local sin la debida autorización puede ofrecer una apariencia parecida a uno regular, pero deja al jugador con menos herramientas para reclamar y dificulta que el Estado supervise la actividad. La Dirección de Casinos y Juegos de Azar, dependencia del Ministerio de Hacienda y Economía, tiene como función regular, supervisar y controlar los juegos de azar para que operen de manera lícita, transparente y responsable. Su rol institucional está explicado por el Ministerio.
La cercanía tampoco debe traducirse en presión social. Ningún vecino tiene que jugar porque el punto esté al frente de su casa. La lotería es entretenimiento de azar; un número que “tiene tiempo sin salir” no está obligado a salir ni convierte una apuesta en inversión.
El dato que protege al jugador y al barrio
Para el jugador, el punto más importante no es cuántas bancas hay, sino cuál es verificable. Antes de entregar dinero, observe que emita ticket legible, revise fecha, hora, sorteo, números, modalidad y monto antes de salir del local. Guarde el comprobante seco y sin tachones: sin ticket, una conversación de memoria vale poco frente a un reclamo.
Para comparar qué puede pagar cada modalidad por cada peso apostado, conviene consultar una referencia clara como la guía de cuánto paga cada jugada. Y si quiere ubicar puntos por zona o confirmar opciones cercanas, puede revisar el directorio de bancas de lotería en República Dominicana. Son herramientas para verificar, no una invitación a jugar más.
Para el barrio, la pregunta útil va más allá de “¿cuánto vende?”. También es: ¿el local opera con permiso?, ¿protege a menores?, ¿emite comprobante?, ¿paga con reglas claras?, ¿evita vender la ilusión de un premio seguro? La formalidad protege al cliente, al trabajador responsable y a las finanzas públicas.

