

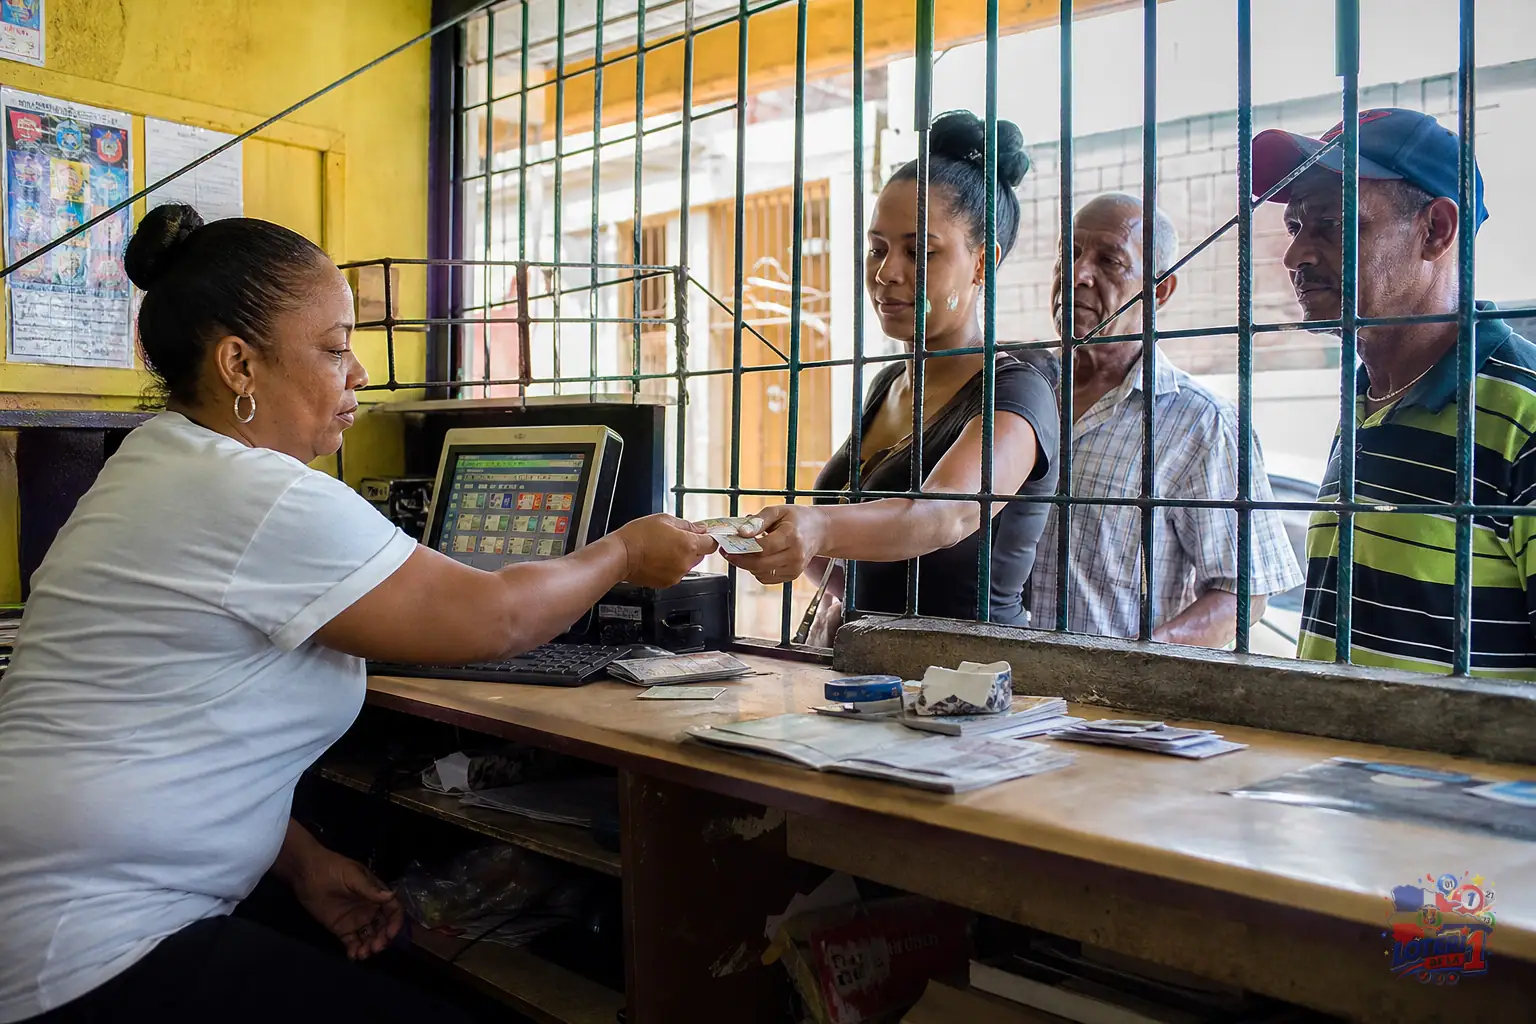
Una banca de lotería parece un negocio pequeño: un mostrador, una terminal, papelitos y la conversación rápida de quien pasa camino al colmado. Pero la banca como negocio de barrio es una pieza de una red de recaudo, pagos y empleo que mueve efectivo todos los días, conecta a operadores nacionales con clientes de montos bajos y termina tocando la caja pública mediante impuestos y permisos.
Resumen clave
La banca como negocio de barrio mueve mucho más dinero del que aparenta porque concentra decenas o cientos de apuestas pequeñas cada día, aunque la venta bruta no equivale a ganancia para el dueño. Su rentabilidad depende de la comisión o acuerdo con el operador, el control de pagos, los gastos fijos y el cumplimiento tributario; lo recaudado por el Estado entra al presupuesto general, no llega automáticamente a una obra específica del sector donde está la banca.
La esquina no explica todo: por qué hay tantas bancas
La respuesta corta es cercanía. La lotería dominicana se apoya en jugadas de bajo monto, horarios frecuentes y una costumbre de compra inmediata: RD$10, RD$25, RD$50 o RD$100 antes de ir al trabajo, al mediodía o al caer la tarde. Para ese patrón, una banca visible a pocos pasos vale más que un local grande y lejano.
También influye que el producto necesita confianza cotidiana. El cliente quiere conocer a quien le entrega el ticket, preguntar si el número quedó registrado, revisar el resultado en la pantalla o cobrar un premio pequeño sin hacer un viaje. Esa relación de barrio no es un detalle romántico: reduce fricción para vender y para pagar.
La red creció además por un modelo de puntos de venta. Una misma marca u operador puede tener numerosos locales afiliados o concesionados, cada uno con su propia realidad de alquiler, personal y clientela. Por eso dos bancas con letreros parecidos no necesariamente tienen el mismo dueño ni el mismo nivel de venta.
El Estado reconoce que el sector ha requerido ordenamiento. La Dirección de Casinos y Juegos de Azar del Ministerio de Hacienda y Economía tiene la función de regular, supervisar y controlar loterías, apuestas y otros juegos. En abril de 2026, el Poder Ejecutivo reactivó el Plan Nacional de Regularización mediante el Decreto 197-26, precisamente para depurar, validar y formalizar bancas, puntos de venta y demás operadores.
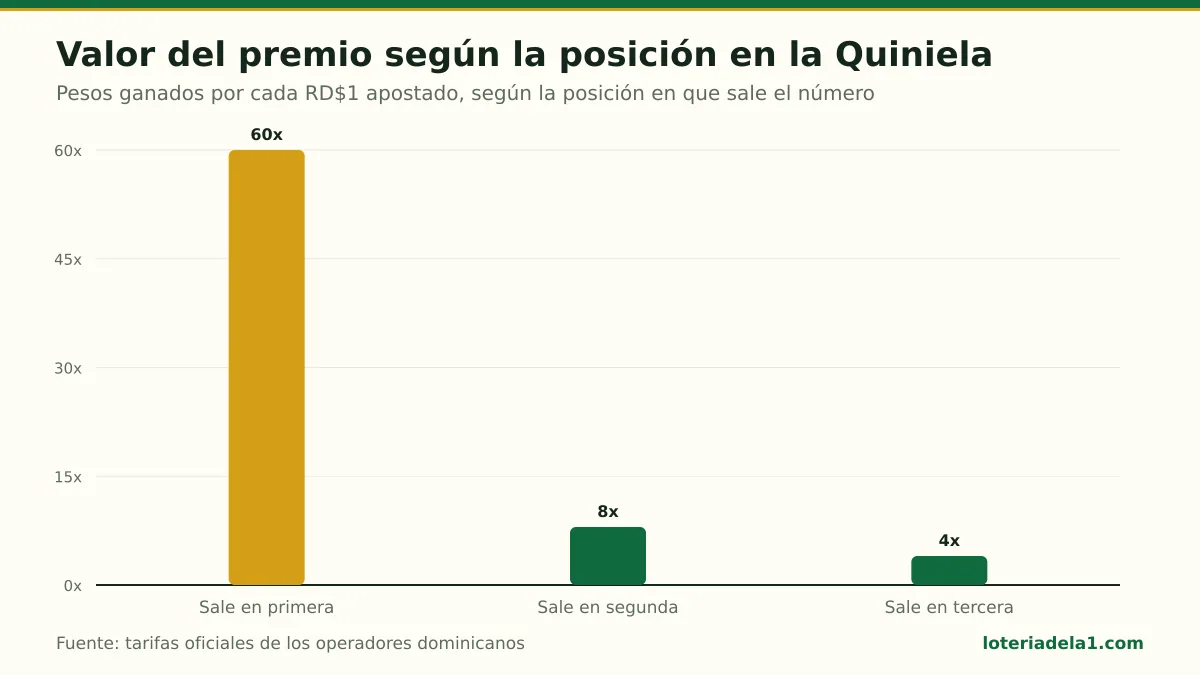
La posición lo cambia todo: la primera paga 60x, la segunda 8x y la tercera 4x por cada peso apostado. (Elaboración de loteriadela1.com con tarifas oficiales)
Que haya una banca cerca no prueba por sí solo que opere en regla. Para el jugador, una señal útil es verificar que el establecimiento emita ticket legible, identifique el juego y respete el resultado oficial. Antes de jugar, también puedes ubicar puntos conocidos en nuestro directorio de bancas de lotería.
Cuánto puede mover una banca en un mes
Hablar de “lo que mueve” exige separar caja de beneficio. Si una banca vende RD$12,000 diarios durante 26 días de operación, procesa RD$312,000 en apuestas en un mes. Ese dinero entra por la ventanilla, pero una parte importante vuelve a salir en premios, liquidaciones con el operador y costos del negocio.
El siguiente ejemplo es didáctico; no representa una banca promedio ni sustituye los reportes contables de un operador. Sirve para entender por qué ver una fila de clientes no basta para concluir que el dueño está ganando mucho.
Apuestas vendidas
Premios pagados o provisionados
Comisión o margen de la banca
Alquiler, nómina, luz, internet y seguridad
Impuesto específico y obligaciones fiscales
Resultado final
| Movimiento mensual ilustrativo | Monto estimado | Qué representa |
|---|---|---|
| Apuestas vendidas | RD$312,000 | Venta bruta procesada por la terminal |
| Premios pagados o provisionados | Variable | Obligaciones según resultados y reglas del juego |
| Comisión o margen de la banca | Variable | Ingreso ligado al contrato o liquidación con el operador |
| Alquiler, nómina, luz, internet y seguridad | Variable | Gastos operativos del punto de venta |
| Impuesto específico y obligaciones fiscales | Variable | Costo de formalidad y cumplimiento |
| Resultado final | No se conoce sin libros | Ganancia o pérdida real del negocio |
El número que importa para el propietario no es la primera fila de la tabla, sino el último. Una banca puede mover cientos de miles de pesos y aun así tener un margen apretado si paga alquiler alto, tiene poca rotación, mantiene personal en turnos largos o enfrenta días con premios considerables.
Por eso conviene desconfiar de dos frases comunes: “esa banca vendió mucho, se hizo rica” y “pagó un premio grande, se quebró”. Los pagos, riesgos y responsabilidades dependen de la estructura comercial entre el punto de venta, el concesionario y el operador del sorteo. No existe una comisión única pública que aplique igual para cada banca del país.
Cómo gana dinero una banca sin confundir venta con utilidad
La banca suele ganar por prestar el servicio de venta y registro de apuestas dentro de una red. En términos sencillos, capta la jugada, genera el comprobante, maneja efectivo de pequeña escala, informa resultados y canaliza cobros conforme a las reglas del operador. Su ingreso puede venir de una comisión sobre ventas, de márgenes pactados o de servicios complementarios autorizados; el detalle depende del contrato que tenga.
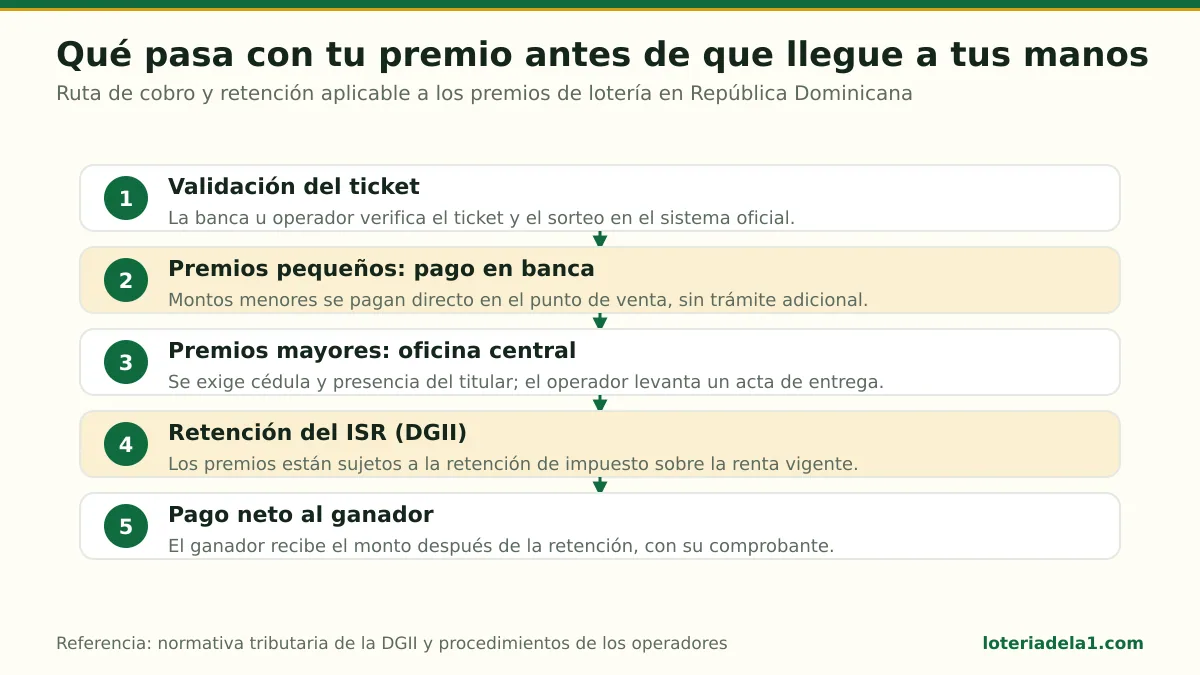
Ruta completa de un premio: validación, punto de cobro según el monto, retención del ISR y pago neto al ganador. (Esquema de loteriadela1.com según normativa DGII)
La operación exige disciplina. Cada ticket emitido genera una obligación verificable: juego, fecha, hora, números, monto y sorteo. Si el ticket está mal digitado, el cliente no recibe lo que creyó comprar. Si se paga sin revisar, la banca asume un riesgo innecesario. Y si el efectivo no cuadra con el sistema al cierre, el problema no es de suerte: es de control interno.
Un negocio bien manejado separa cuatro cajas mentales, aunque el dinero físico esté en el mismo mostrador: ventas del día, pagos de premios, recursos para liquidación y gastos propios. Mezclarlas es una receta para creer que hay ganancia cuando en realidad hay dinero comprometido.
También pesa la ubicación. Un local con renta de RD$18,000 puede necesitar mucha más rotación que uno instalado dentro de un colmado familiar, donde se comparten gastos. A eso se suman energía, conectividad, papel térmico, mantenimiento de equipos, cámaras, seguridad y el salario de quien atiende. Una falla de internet en hora de sorteo no solo incomoda: puede dejar ventas fuera del sistema y erosionar la confianza del barrio.
La conclusión financiera es sencilla: vender apuestas es facturar; administrar bien la operación es ganar. Ningún número “caliente” ni una racha de clientes convierte por sí mismo una banca en buen negocio.
El dinero tiene una ruta: operador, banca, DGII y presupuesto
El efectivo de una apuesta no viaja directo desde el jugador hasta una escuela, un hospital o una alcaldía. Primero entra a una red comercial: la banca registra la jugada y se liquida con el operador conforme a sus condiciones. En paralelo, los negocios formales cumplen impuestos, permisos y deberes fiscales; los premios, por su lado, pueden tener retenciones aplicables.
La Ley 139-11 se aprobó con el propósito de aumentar ingresos tributarios y destinar mayores recursos a educación. Su propio texto reconoce que la recaudación de juegos de azar no guardaba proporción con el volumen de actividad del sector. Esa ley también estableció una pausa de diez años para nuevas bancas, período que ya venció, por lo que hoy la apertura y regularización se gestionan bajo reglas y requisitos administrativos vigentes.
Para operar legalmente no basta con poner una terminal. El servicio de concesión de permisos para bancas de lotería exige solicitud formal, identificación o RNC y documentación del solicitante, entre otros requisitos. Esa trazabilidad es clave: permite saber quién opera, dónde está y quién responde ante el regulador.
El premio tampoco debe confundirse con el ingreso de la banca. La DGII establece retenciones de ISR sobre determinados premios de lotería y juegos de azar, aplicadas por quien realiza el sorteo como agente de retención. Es decir, un premio anunciado y un monto neto cobrado pueden ser distintos.
Lo que llega al presupuesto no conserva una etiqueta de barrio
Aquí está el punto que más se presta a confusión. Los impuestos de bancas y juegos de azar alimentan los ingresos públicos; luego el Congreso y el Poder Ejecutivo asignan recursos mediante el Presupuesto General del Estado. No existe una regla sencilla que permita afirmar: “los RD$100 jugados en esta esquina financiaron tal beca, tal cancha o tal dispensario”.
La Ley de Presupuesto General del Estado 2026 de DIGEPRES permite revisar ingresos, gastos y transferencias por clasificación. Esa es la ruta seria para discutir cuánto se dirige a educación, salud, gobiernos locales, deporte o programas sociales: mirar el presupuesto aprobado y su ejecución, no inventar un destino automático para cada ticket.
Los impuestos y licencias: un costo real de permanecer formal
Desde el 1 de julio de 2026, la DGII informa para bancas de lotería un impuesto específico de RD$85,000 anuales, equivalente a RD$7,083.33 mensuales, durante el período indicado por la administración tributaria. El pago debe liquidarse mensualmente, a más tardar el día 22. La propia DGII señala que el marco contempla también una modalidad vinculada a ventas u operaciones brutas en ciertos casos.
Ese dato pone en perspectiva el negocio. Para una banca hipotética que procesa RD$312,000 al mes, el impuesto específico mensual no equivale a una comisión ni a una utilidad: es un gasto fijo de cumplimiento. Si el punto vende poco, pesa más. Si vende mucho, pesa proporcionalmente menos, pero siguen existiendo alquiler, nómina, conectividad y las demás obligaciones.
Permiso o registro
Ticket legible
Liquidación de ventas
Impuesto específico
Retención de premios
| Obligación o control | Para qué sirve | Pregunta práctica |
|---|---|---|
| Permiso o registro | Identificar al operador autorizado | ¿La banca puede acreditar su condición ante el regulador? |
| Ticket legible | Probar la apuesta del cliente | ¿Se ven fecha, hora, juego, números y monto? |
| Liquidación de ventas | Cuadrar lo vendido y lo pagado | ¿El efectivo coincide con el sistema al cierre? |
| Impuesto específico | Aportar al fisco según la norma vigente | ¿Se declara y paga dentro del plazo? |
| Retención de premios | Cumplir el ISR cuando aplica | ¿El ganador entiende el monto neto que recibirá? |
El efecto económico de la formalidad va más allá del pago. Una banca registrada tiene más incentivos para usar sistemas, conservar comprobantes y responder a reclamaciones. Una informal puede parecer más barata de montar, pero deja al cliente con menos herramientas si hay un ticket discutido o un premio no reconocido.
Por qué el barrio sostiene el modelo
La banca no compite únicamente con otra banca. Compite con el efectivo disponible de la familia, con el colmado, con la recarga, con el motoconcho y con cualquier gasto pequeño del día. Su ventaja es que ofrece una transacción rápida, conocida y de entrada baja. Para mucha gente, RD$20 no se perciben como una compra financiera sino como una costumbre social ligada a una conversación, un sueño o una fecha.
Esa cercanía también crea empleo de baja escala: quien atiende, quien supervisa, quien hace mantenimiento, quien renta el local y quien provee conexión o seguridad. Pero empleo y movimiento no eliminan los riesgos. Cuando una persona juega con dinero destinado a comida, transporte, medicamentos o deuda, el negocio de barrio deja de ser entretenimiento y puede agravar una fragilidad económica.
Por eso una banca responsable no debería vender ilusiones de certeza. La quiniela, el palé y otras jugadas dependen del azar. Los archivos ayudan a revisar resultados y preferencias, no a descubrir una fórmula que obligue a salir un número.
Para el cliente, la regla sana es simple: definir un monto de entretenimiento antes de salir de casa. Si son RD$100 semanales, no se convierten en RD$300 porque “hoy sí toca”. Y si el juego empieza a generar discusiones, préstamos o ansiedad, la respuesta no es perseguir pérdidas con otra apuesta; es parar.
El dato que falta: ventas verificables y más transparencia
La presencia masiva de bancas produce una impresión razonable: el sector mueve mucho efectivo. Sin embargo, una estimación nacional seria necesita datos públicos comparables de ventas, premios, comisiones, operadores activos, recaudo y sanciones. Sin esa base, cualquier cifra redonda sobre “lo que dejan las bancas” puede ser más mito que reportaje.
Hay documentos oficiales que ayudan a armar el mapa. Hacienda ha publicado listados de bancas y servicios de certificación, mientras la DGII dispone formularios específicos para declaraciones de juegos de azar. Pero una lista de locales no revela cuánto vendió cada uno, cuánto pagó en premios ni cuál fue su margen final. Confundir cantidad de letreros con rentabilidad es uno de los errores más frecuentes al hablar del sector.
La transparencia útil tendría, al menos, cuatro capas: número de permisos activos y cancelados; recaudación tributaria por tipo de juego; inspecciones y sanciones; y ejecución presupuestaria de los ingresos generales. Con eso, la conversación pública podría pasar de “hay demasiadas bancas” a preguntas más concretas: ¿dónde están concentradas?, ¿cuánto aportan formalmente?, ¿qué costos de supervisión generan? y ¿cómo se reflejan los recursos en servicios públicos?
El Decreto 197-26 abre una oportunidad para mejorar esa trazabilidad porque incorpora a la DGII en la verificación de cumplimiento tributario y busca concluir la regularización pendiente. El reto será publicar resultados claros, no solo anunciar procesos.

