Cuando alguien escucha que una persona ganó un premio grande, tarde o temprano aparece la misma palabra: fideicomiso en República Dominicana. No es una fórmula secreta para multiplicar dinero ni una manera automática de pagar menos impuestos; es una figura legal para separar, organizar y administrar bienes con reglas claras, especialmente útil cuando un ingreso extraordinario puede cambiar la vida de una familia de un día para otro.
Resumen clave
Un fideicomiso en República Dominicana es un acto jurídico regulado por la Ley 189-11 mediante el cual bienes o derechos pasan a un patrimonio autónomo, separado del patrimonio personal de quien los aporta, para cumplir una finalidad definida. Cuando alguien gana mucho dinero, se menciona porque puede ayudar a ordenar la administración, la privacidad y la transmisión familiar del patrimonio, siempre con el análisis de una fiduciaria autorizada y un abogado.
La idea central: separar el dinero de las decisiones impulsivas
La definición puede sonar pesada, pero el mecanismo se entiende mejor con una escena cotidiana. Imagina que una persona recibe un premio importante y, en pocos días, le llegan llamadas de familiares, propuestas de negocios, solicitudes de préstamos y recomendaciones de todo tipo. El dinero está disponible, sí, pero también está expuesto a decisiones tomadas con prisa.
La Dirección General de Impuestos Internos (DGII) define el fideicomiso como un acto jurídico por el cual una o varias personas transfieren bienes o derechos a una entidad fiduciaria para crear un patrimonio autónomo e independiente. Dicho más llano: se crea una “caja legal” separada de la vida financiera ordinaria de la persona, con instrucciones sobre para qué se usará el patrimonio y cómo se administrará.
Esa separación es el corazón del asunto. No significa que el ganador deja de ser dueño de su historia o que puede olvidarse de sus responsabilidades. Significa que los bienes colocados dentro del fideicomiso quedan sujetos a las reglas establecidas en el contrato y a la administración de la fiduciaria.
Para quien cobra un premio grande, la utilidad inicial suele ser menos glamorosa de lo que parece: ganar tiempo. Tiempo para entender cuánto dinero realmente recibió, poner documentos en orden, conversar con su familia y evitar que una emoción legítima se convierta en una cadena de compromisos difíciles de sostener.
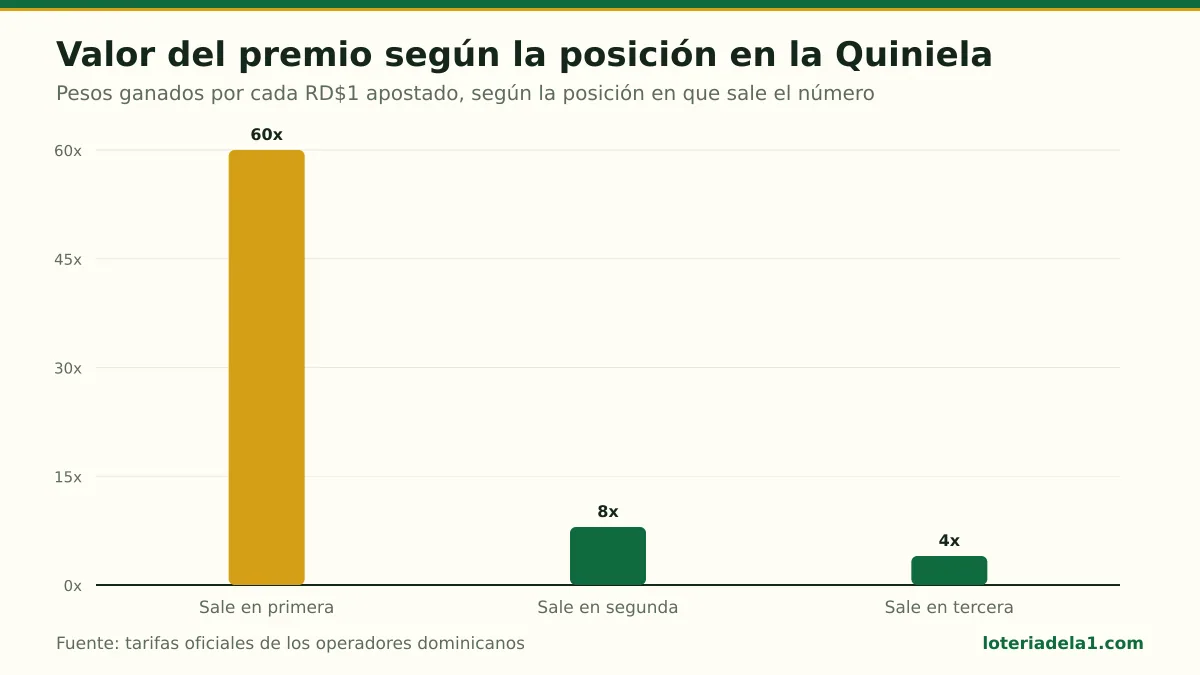
La posición lo cambia todo: la primera paga 60x, la segunda 8x y la tercera 4x por cada peso apostado. (Elaboración de loteriadela1.com con tarifas oficiales)
Qué dice la Ley 189-11 sin lenguaje de oficina
La base legal de esta figura es la Ley núm. 189-11 para el Desarrollo del Mercado Hipotecario y el Fideicomiso, promulgada en julio de 2011. A partir de esa ley, el fideicomiso quedó reconocido como una herramienta jurídica para distintos fines, entre ellos la organización patrimonial.
En la práctica, intervienen varias piezas. Está el fideicomitente, que aporta los bienes o derechos; está la entidad fiduciaria, que administra conforme a las instrucciones acordadas; y pueden existir beneficiarios, es decir, personas que recibirán beneficios bajo las condiciones definidas. La palabra importante aquí no es “misterio”, sino reglas.
Un fideicomiso de planificación patrimonial, también llamado de administración patrimonial y planificación sucesoral, puede servir para organizar el patrimonio familiar y orientar cómo se transmitirá en el futuro. No reemplaza una conversación legal seria ni resuelve por sí solo conflictos familiares, pero permite dejar por escrito una ruta de administración en vez de depender de acuerdos verbales.
La ley también contempla fideicomisos irrevocables. En términos simples, “irrevocable” quiere decir que no se diseñó para deshacerse libremente por decisión unilateral después de constituido. Existe una excepción: el fideicomitente puede revocarlo si los fiduciarios todavía no lo han aceptado. Es un detalle técnico relevante porque demuestra que la elección de una estructura no debe hacerse para salir del paso.
Por eso, antes de firmar, cada caso necesita revisión con un abogado y una fiduciaria autorizada. El fideicomiso es una herramienta; el resultado depende de que la finalidad, los bienes aportados y las reglas sean coherentes con la realidad de la persona.
Por qué un premio grande cambia la conversación financiera
Cobrar una suma importante de una vez no es lo mismo que recibir un salario mensual. El salario suele llegar por etapas, con gastos conocidos y una rutina que obliga a medir. Un premio extraordinario concentra muchas posibilidades en un solo momento: pagar deudas, comprar una vivienda, ayudar a parientes, emprender, cambiar de vehículo o simplemente gastar para celebrar.
El primer error no siempre es comprar algo caro. A veces es creer que el dinero es infinito porque la cifra inicial impresiona. Cada salida reduce un capital que no se repone automáticamente. Por eso conviene diferenciar entre el premio bruto anunciado y el monto neto que queda disponible después de la retención aplicable. Antes de repartir promesas, hay que saber cuál es la cantidad real con la que se cuenta.
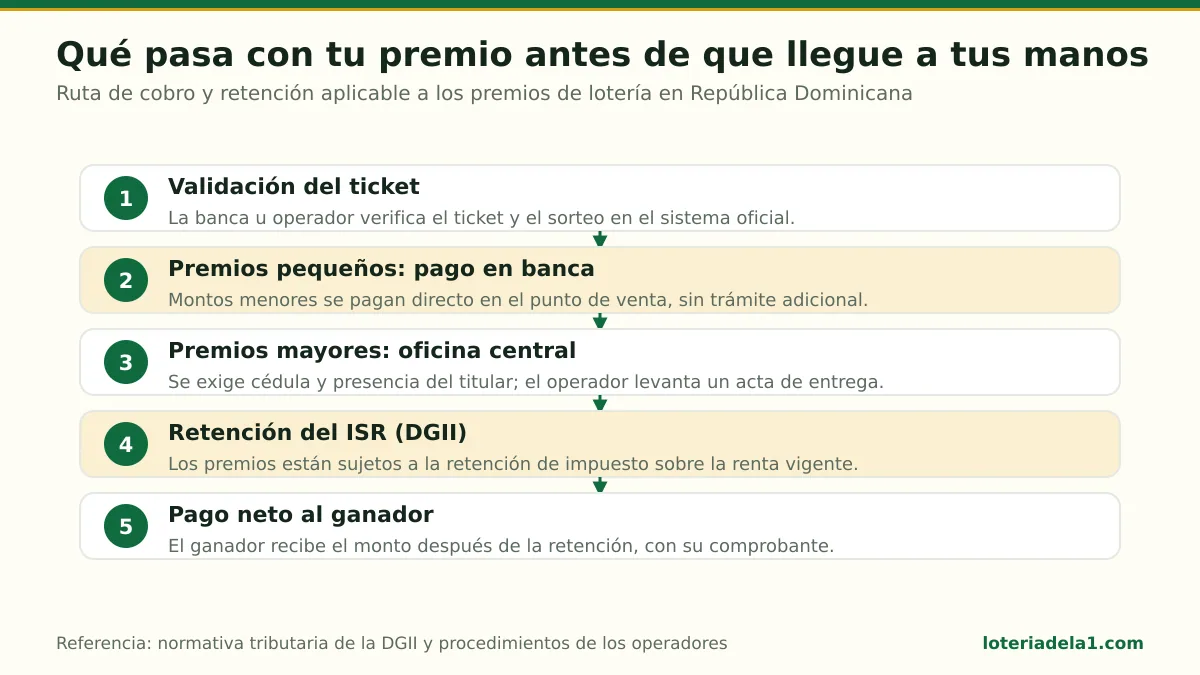
Ruta completa de un premio: validación, punto de cobro según el monto, retención del ISR y pago neto al ganador. (Esquema de loteriadela1.com según normativa DGII)
Un fideicomiso en República Dominicana se menciona en este escenario porque puede convertir una masa de dinero vulnerable en un patrimonio con propósito. Por ejemplo, una familia puede decidir que una parte se reserve para necesidades futuras, otra para compromisos ya evaluados y otra permanezca fuera de cualquier decisión hasta completar una revisión financiera.
Eso no es una garantía contra malas decisiones. Una persona todavía puede asumir obligaciones inconvenientes si no busca orientación adecuada. Pero el proceso formal obliga a hacer preguntas útiles: ¿qué bienes se van a separar?, ¿quién puede autorizar movimientos?, ¿para qué objetivos?, ¿quiénes serán beneficiarios?, ¿qué ocurre si cambian las circunstancias?
El valor no está en esconder el dinero ni en aparentar que no existe. Está en sustituir la improvisación por un plan comprensible y documentado.
Cómo funciona el mecanismo paso a paso
El fideicomiso puede visualizarse como una ruta, no como un simple documento guardado en una gaveta. Primero se define una finalidad legítima: administrar patrimonio, proteger la continuidad familiar u ordenar una transmisión futura. Luego se identifican los bienes o derechos que, tras una revisión profesional, podrían aportarse.
Después se establecen las instrucciones de administración. Ahí se aclara qué puede hacer la fiduciaria, bajo qué condiciones, quiénes son los beneficiarios y cómo se manejarán situaciones previstas. La fiduciaria regulada no actúa como un amigo que da sugerencias informales: administra el patrimonio conforme al marco acordado y a sus deberes.
Finalidad
Aporte
Administración
Beneficiarios
Revisión profesional
| Etapa | Qué se define | Pregunta útil para el ganador |
|---|---|---|
| Finalidad | El objetivo del fideicomiso | ¿Quiero ordenar patrimonio, proteger continuidad familiar o ambas cosas? |
| Aporte | Bienes o derechos que entrarán | ¿Qué parte puedo separar sin afectar obligaciones inmediatas? |
| Administración | Reglas que seguirá la fiduciaria | ¿Qué decisiones deben estar documentadas y bajo qué condiciones? |
| Beneficiarios | Personas o fines que recibirán beneficios | ¿Cómo evitar confusiones y expectativas no conversadas? |
| Revisión profesional | Coherencia legal y operativa | ¿Entiendo lo que firmo y sus consecuencias? |
Esta tabla no sustituye la documentación legal, pero sirve para entender por qué un fideicomiso no se arma en una conversación de pasillo. Una cláusula mal comprendida puede generar frustración después. La claridad debe existir antes de aportar bienes, no cuando ya hay desacuerdos.
También conviene recordar que el fideicomiso no tiene que abarcar toda la vida financiera del ganador. La decisión sobre qué aportar, si corresponde aportar algo, y bajo qué forma, depende del caso. La presión de “hay que hacerlo de inmediato” es una mala señal.
Privacidad: protegerse no es vivir escondido
Después de un premio llamativo, la privacidad deja de ser un asunto de comodidad y se vuelve parte de la protección patrimonial. Cuando demasiadas personas conocen detalles sobre un ingreso extraordinario, crecen las peticiones, las presiones emocionales, las historias de urgencia y, en algunos casos, los intentos de engaño.
La privacidad no consiste en negar la realidad ni en romper vínculos familiares. Consiste en limitar la información financiera sensible a quienes realmente deben conocerla. Mientras menos se divulgue el monto disponible, los documentos de cobro, las cuentas usadas o los planes familiares, menor será la exposición innecesaria.
Aquí el fideicomiso puede aportar orden porque separa la administración patrimonial de la conversación social cotidiana. En vez de que cada decisión dependa de que el ganador responda personalmente a solicitudes, existe una estructura con reglas y documentación. Eso puede bajar la presión, aunque no elimina la necesidad de comunicar límites con respeto.
Una práctica prudente es no tomar decisiones públicas ni compromisos patrimoniales durante la emoción inicial. También es razonable conservar copias de documentos, verificar cualquier comunicación directamente con las entidades correspondientes y evitar compartir imágenes de tickets, certificaciones o información bancaria.
La gente suele pensar que proteger la privacidad es desconfiar de todos. En realidad, es reconocer que un premio grande altera la forma en que otros pueden percibir a la persona. Poner límites claros protege tanto al ganador como a sus relaciones cercanas.
Lo que un fideicomiso no hace por ti
Conviene desmontar algunas ideas que circulan en conversaciones sobre premios. Un fideicomiso no garantiza rendimientos, no convierte una compra mala en una compra buena y no borra deudas u obligaciones que ya existan. Tampoco elimina automáticamente cargas fiscales ni reemplaza el cumplimiento de las normas aplicables.
Tampoco hay un “fideicomiso ideal” para todo ganador. Dos personas pueden recibir cantidades similares y necesitar soluciones totalmente distintas por su edad, composición familiar, deudas, bienes previos, proyectos y responsabilidades. Copiar la estructura de otra persona puede ser tan riesgoso como invertir por recomendación de un desconocido.
La herramienta tampoco reemplaza el presupuesto. Incluso con patrimonio organizado, hace falta saber cuánto cuesta mantener una vivienda, un vehículo, una ayuda familiar recurrente o un negocio. Una salida única de RD$ puede parecer manejable; varias salidas repetidas pueden modificar por completo el panorama. Por eso un fondo de emergencia y el pago de deudas caras suelen merecer evaluación antes de elevar el nivel de gasto.
Otro mito es que basta con firmar y olvidarse. La planificación patrimonial requiere seguimiento, especialmente cuando cambian circunstancias familiares o patrimoniales. La documentación debe ser entendida, conservada y revisada por los profesionales correspondientes cuando sea necesario.
La pregunta correcta no es “¿cómo pongo el dinero fuera de alcance?”, sino “¿cómo organizo este patrimonio de manera legal, comprensible y compatible con mis responsabilidades?”. Ese cambio de enfoque evita muchas decisiones tomadas desde el miedo.
Un ejemplo sencillo, sin promesas ni fórmulas mágicas
Supón que una persona recibe un premio neto luego de la retención aplicable. Antes de pensar en viajes, compras o préstamos a terceros, puede dividir la conversación en tres momentos: obligaciones inmediatas, protección de liquidez y planificación de mediano plazo.
En el primero, revisa deudas caras, compromisos familiares ya existentes y gastos urgentes reales. En el segundo, procura que una parte no quede comprometida por una compra impulsiva o una propuesta ajena. En el tercero, analiza con especialistas si un fideicomiso de administración patrimonial y planificación sucesoral encaja con sus objetivos.
La secuencia importa. No porque haya una regla universal, sino porque recibir dinero de una sola vez puede dar una falsa sensación de capacidad permanente. Una ayuda familiar que parece pequeña, repetida cada mes, se convierte en una obligación que puede crecer sin que nadie la haya calculado bien.
También vale la pena separar afecto de administración. Ayudar a una madre, un hijo o un hermano puede ser una decisión perfectamente válida, pero es preferible hablar de montos, condiciones y duración con claridad. Las promesas vagas suelen crear resentimiento cuando el dinero deja de sentirse ilimitado.
Quien quiera estimar el efecto de una retención sobre un premio puede usar la calculadora de impuestos sobre premios como punto de partida informativo. El cálculo no sustituye la confirmación oficial ni la consulta profesional, pero ayuda a entender por qué el monto anunciado y el dinero disponible no siempre son iguales.
Señales para pedir orientación antes de firmar
Un fideicomiso puede ser útil, pero no hay premio tan urgente que obligue a firmar sin comprender. Si alguien promete resultados fiscales garantizados, insiste en que no hace falta asesoría legal o no explica quién administrará los bienes, conviene detenerse y verificar.
Antes de avanzar, estas preguntas ayudan a mantener los pies en la tierra:
- ¿Cuál es la finalidad concreta del fideicomiso y está escrita de forma entendible?
- ¿Qué bienes o derechos se aportarían y cuáles quedarían fuera?
- ¿Quién es la fiduciaria y cómo se documentarán sus funciones?
- ¿Quiénes serían beneficiarios y qué reglas aplican para ellos?
- ¿Qué implica que el fideicomiso sea revocable o irrevocable?
- ¿Qué gastos, obligaciones y riesgos debo entender antes de firmar?
Las respuestas deben venir de una fiduciaria autorizada y de un abogado que revise el caso particular. La Superintendencia de Bancos y la DGII son referencias institucionales relevantes para conocer el marco que rodea estas decisiones, pero ninguna lectura general reemplaza el análisis de documentos específicos.
También ayuda conversar con personas que no tengan interés en vender una solución inmediata. En una etapa emocional, escuchar una voz independiente puede ser más valioso que una propuesta elegante. La planificación patrimonial no se trata de impresionar; se trata de preservar opciones.