


Ganar un premio de lotería que cambia la vida es un momento de euforia, pero también el inicio de una de las etapas financieras más delicadas que una persona puede enfrentar. Las decisiones que tomes en las primeras semanas —antes incluso de reclamar el premio— determinarán si ese dinero se convierte en seguridad para varias generaciones o en una fuente de estrés, litigios y pérdidas.
Resumen clave
Si ganaste el loto, los primeros 30 días deben dedicarse a proteger el boleto, guardar silencio, y armar un equipo de abogado, contador certificado y asesor financiero antes de reclamar el premio, idealmente a través de un fideicomiso que resguarde tu identidad. Este período define si conservas el control de tu patrimonio o si terminas expuesto a fraudes, demandas familiares y errores fiscales que pueden costar millones.
Por qué los primeros 30 días son tan críticos
La mayoría de las loterías estatales en Estados Unidos dan entre 90 y 180 días para reclamar un premio, lo que te otorga una ventana valiosa antes de presentarte oficialmente. Según Manning & Clair, firma especializada en fideicomisos para ganadores de lotería, en estados como Ohio los ganadores cuentan con hasta 180 días para reclamar el premio, tiempo que debe usarse para definir una estrategia legal antes de acudir a la oficina de la lotería.
Ese margen de tiempo no es un detalle menor: una vez que tu nombre se hace público, es prácticamente imposible revertirlo. La firma Windfall Advisors explica que el momento en que tu nombre se vuelve registro público desencadena una ola de solicitudes, estafas y atención no deseada. Por eso, la regla de oro es simple: no reclames nada hasta tener un plan.
El "período de enfriamiento" antes de actuar
Los expertos coinciden en que no se deben tomar decisiones grandes de inmediato. Manning & Clair recomienda evitar compras importantes, como casas o autos, inmediatamente después de ganar, y en su lugar tomarse un "período de enfriamiento" para adaptarse a la nueva realidad financiera mientras se aprende sobre gestión patrimonial junto a los asesores.
Durante estas primeras semanas, hay tres acciones inmediatas que debes tomar:
- Firma el reverso del boleto y guárdalo en una caja de seguridad bancaria, no en casa.
- Haz copias físicas y digitales del boleto, guardadas en lugares separados.
- No lo publiques en redes sociales ni se lo comentes a nadie fuera de tu círculo de máxima confianza.
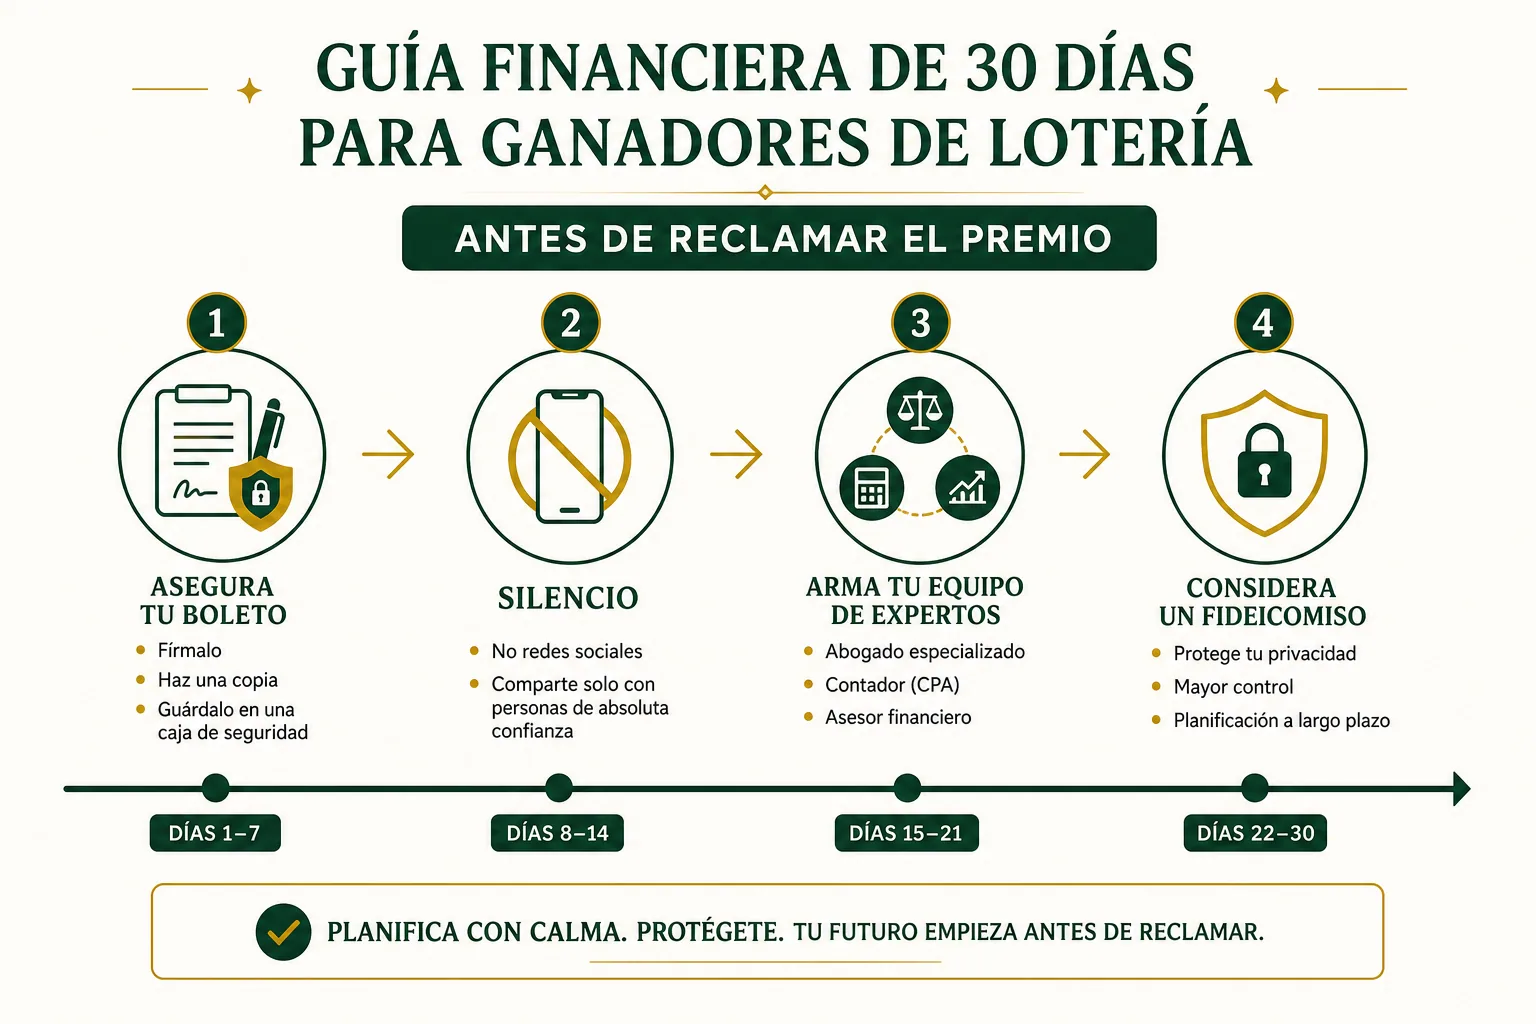
Los primeros 30 días tras ganar el loto son cruciales para proteger el premio. Antes de reclamarlo, asegure el boleto, mantenga discreción y forme un equipo legal y financiero.
Arma tu equipo de expertos antes de reclamar el premio
Ningún ganador serio reclama un premio millonario sin haber contratado primero a un equipo profesional. State Farm señala que encontrar un abogado, un contador y un asesor financiero con experiencia en grandes cambios patrimoniales repentinos debería ser uno de los primeros pasos, incluso antes de reclamar el dinero.
1. Abogado especializado en fideicomisos y planificación patrimonial
El abogado es quien estructura legalmente cómo vas a reclamar el premio: a título personal, mediante una LLC o a través de un fideicomiso. Catalina Structured Funding detalla que este profesional debe asesorar sobre las estructuras de fideicomiso, las opciones de reclamo —individual, mediante fideicomiso o LLC— y las reglas de tu estado sobre el anonimato del ganador, y en los estados donde se permite reclamar mediante una entidad, el abogado debe constituirla antes de acudir a la comisión de lotería.
2. Contador Público Certificado (CPA) con experiencia en grandes patrimonios
El componente fiscal es donde más dinero se pierde por desconocimiento. Catalina Structured Funding recomienda elegir un CPA que calcule la obligación tributaria estimada, sugiera ajustes de retención y planifique los pagos trimestrales estimados, priorizando a quienes tienen experiencia con clientes de alto patrimonio o grandes ingresos inesperados.
3. Asesor financiero fiduciario
A diferencia del abogado y el contador, el asesor financiero se enfoca en el largo plazo: cómo invertir, diversificar y hacer que el dinero dure. SmartAsset subraya que el rol del asesor financiero es evaluar tus metas financieras y preparar un plan de inversión que ayude a cumplirlas, trabajando en conjunto con el abogado y el contador en decisiones clave como la estructura del fideicomiso.
Busca siempre un asesor fiduciario (fee-only), es decir, que cobre por asesoría y no por comisión de productos que te venda, para evitar conflictos de interés en un momento en que eres especialmente vulnerable.
El fideicomiso ciego: tu principal herramienta de privacidad
Uno de los mecanismos más recomendados por abogados especializados es el fideicomiso ciego ("blind trust"). Windfall Advisors describe el proceso así: firmas y donas el boleto ganador al fideicomiso antes de reclamarlo; el fideicomiso reclama el pago, paga los impuestos e invierte el dinero, mientras tú permaneces "ciego" ante las inversiones específicas.
Es fundamental entender que este mecanismo protege tu identidad, no tus impuestos. La misma fuente aclara que usar un fideicomiso no elimina el impuesto federal o estatal sobre los ingresos de lotería, ya que el fideicomiso sigue debiendo reportar y pagar impuestos sobre el premio.
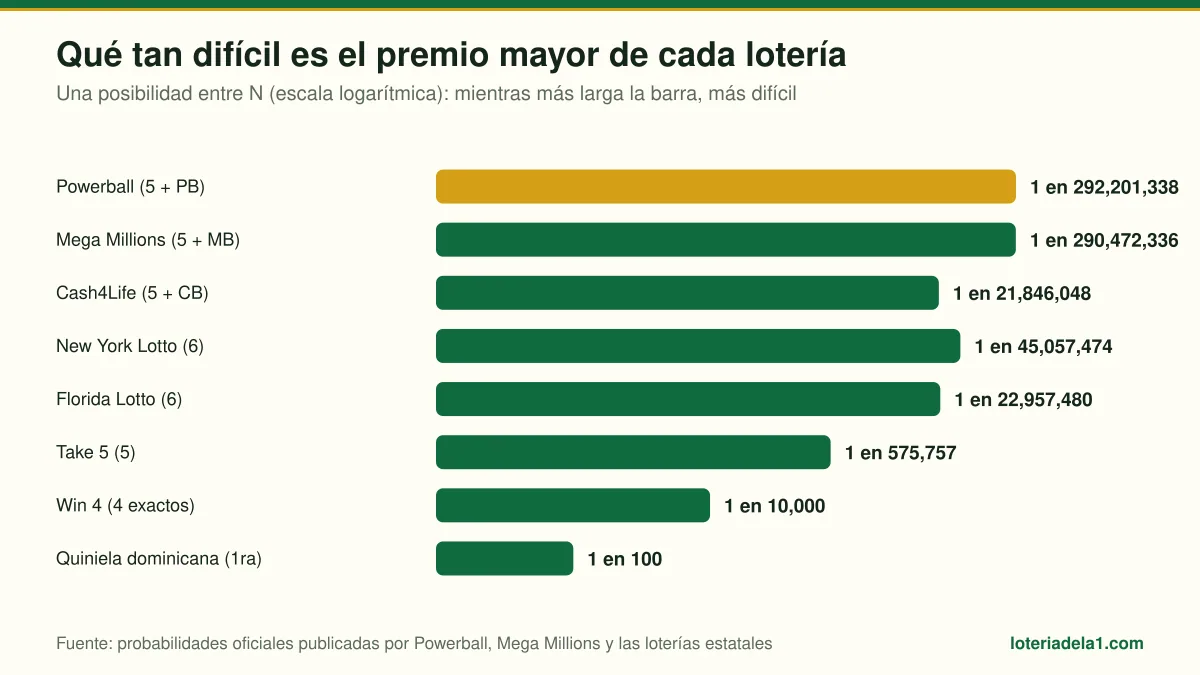
Las probabilidades de ganar el premio mayor varían significativamente entre las loterías, influyendo en la estrategia de los ganadores para gestionar sus expectativas y decisiones financieras. (Elaboración de loteriadela1.com con probabilidades oficiales)
Tipos de fideicomiso más usados
Fideicomiso ciego
Fideicomiso revocable
Fideicomiso irrevocable
LLC
| Tipo de fideicomiso | Ventaja principal | Consideración clave |
|---|---|---|
| Fideicomiso ciego | Protege tu identidad frente al público | Requiere ceder control operativo diario |
| Fideicomiso revocable | Puedes modificarlo o cancelarlo | Ofrece menos protección de anonimato |
| Fideicomiso irrevocable | Mayor protección de activos frente a acreedores | No se puede modificar fácilmente después |
| LLC | Alternativa al fideicomiso en algunos estados | Reglas varían mucho según el estado |
FrankowskiFirm explica que la diferencia central es que un fideicomiso revocable puede modificarse o cancelarse, mientras que uno irrevocable generalmente no puede alterarse, y que el fideicomiso ciego es una opción popular diseñada específicamente para el anonimato.
No todos los estados permiten reclamar premios de forma anónima o mediante fideicomiso, así que esta decisión depende directamente de dónde compraste el boleto.
Impuestos: la parte que sorprende a más ganadores
Este es, sin duda, el punto donde más patrimonio se pierde por falta de planificación. Bright!Tax detalla que sobre premios grandes de lotería se retiene de inmediato un 24% para impuestos federales, aunque la tasa real puede llegar hasta el 37% dependiendo del ingreso total del año.
Ese 24% retenido automáticamente es solo un anticipo, no el impuesto final. LotteryCalc lo resume con claridad: la retención del 24% en la fuente no es tu obligación fiscal federal total, y en un premio de 10 millones de dólares se podría deber aproximadamente 1.3 millones adicionales al momento de presentar la declaración.
Ejemplo práctico de la brecha fiscal
Catalina Structured Funding ilustra el problema con un caso concreto: en un premio de 10 millones de dólares tomado como pago único, el IRS retiene 2.4 millones (24%), pero la factura fiscal federal real es de aproximadamente 3.7 millones (37% sobre la mayor parte del ingreso), por lo que el ganador debe la diferencia al presentar su declaración.
A esto hay que sumar los impuestos estatales, que varían enormemente. CalculatorCafe señala que la tasa federal más alta del 37% se aplica a partir de 640,600 dólares de ingreso gravable para declarantes solteros en 2026, y que los impuestos estatales sobre premios de lotería van del 0% en estados como California, Florida y Texas hasta más del 10% en estados como Nueva York.
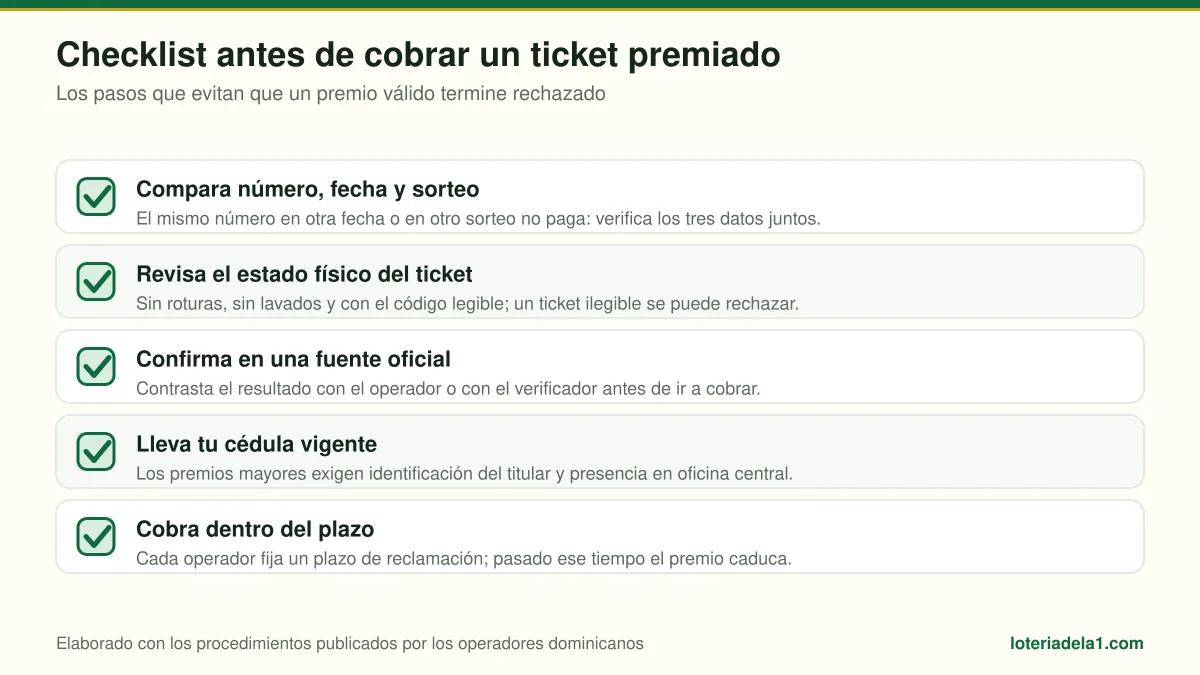
Una checklist detallada es esencial para los ganadores del loto, cubriendo desde la seguridad del boleto hasta la consulta con expertos antes de reclamar el premio. (Checklist de loteriadela1.com)
Recomendación práctica: aparta de inmediato, en una cuenta separada, al menos un 13% adicional del premio bruto (la diferencia entre el 24% retenido y el 37% del tramo más alto), más el porcentaje correspondiente a tu estado, para evitar una deuda tributaria sorpresiva en abril.
Suma global o pagos anuales: la decisión que define tu estrategia
Otra decisión temprana e irreversible es si tomar el premio en un pago único (lump sum) o en anualidades durante 30 años. SmartAsset explica que tomar el pago único permite más flexibilidad y, potencialmente, mayores ganancias de inversión que recibir el dinero en pagos anuales.
Sin embargo, Mintco Financial advierte que los pagos estructurados en anualidades pueden proteger al ganador de la conocida tendencia de dilapidar rápidamente una fortuna repentina, algo especialmente relevante si no tienes experiencia previa administrando grandes sumas de dinero.
En términos generales:
- El pago único suele equivaler a cerca del 60% del monto anunciado del premio, antes de impuestos.
- La anualidad reparte el monto completo anunciado en pagos anuales durante tres décadas, lo que puede mantenerte en un tramo fiscal más bajo cada año.
- Tu equipo de abogado, contador y asesor financiero debe evaluar juntos cuál opción se alinea mejor con tu edad, salud, disciplina financiera y metas familiares.

