


Ganarse la lotería en República Dominicana es un sueño para miles de personas, pero pocos saben que el Estado se queda con una parte del premio antes de que el dinero llegue a sus manos. Esta retención no es arbitraria: está regulada por ley y aplicada directamente por la Dirección General de Impuestos Internos (DGII).
Resumen clave
En República Dominicana, los premios de lotería, bancas y apuestas deportivas están sujetos a una retención del Impuesto Sobre la Renta (ISR) de 15% o 25% según el monto ganado, de acuerdo con el artículo 309 del Código Tributario tal como lo modificó la Ley 30-26 del 18 de junio de 2026. La ley no fija tasa para los premios de banca de RD$200,000 o menos, mientras que los sorteos oficiales de Lotería Nacional aplican un 25% fijo sobre la ganancia bruta con carácter de pago definitivo.
Qué ley regula hoy los premios de lotería
Durante más de una década el esquema lo definió la Ley 253-12, promulgada en noviembre de 2012 bajo el nombre "Ley para el Fortalecimiento de la Capacidad Recaudatoria del Estado para la Sostenibilidad Fiscal", que subió la retención sobre premios a 25% y creó una escala de banca con cortes en RD$100,000, RD$500,000 y RD$1,000,000. Esa escala ya no está vigente. La Ley 30-26, promulgada el 18 de junio de 2026, la sustituyó por una escala de dos peldaños y subió las máquinas tragamonedas de 10% a 15%.
Tanto la reforma de 2012 como la de 2026 operan sobre el mismo lugar: el párrafo del artículo 309 del Código Tributario Dominicano (Ley 11-92), que es la norma que establece las retenciones sobre premios y ganancias. El texto vigente coloca en el literal c) tanto el 25% fijo de loterías y sorteos como la escala de las bancas, y deja las máquinas tragamonedas en el literal d).
En términos simples: la reforma de 2012 endureció el esquema, y la de 2026 movió los umbrales hacia arriba para el jugador de banca —el primer peldaño gravado ya no empieza en RD$100,001 sino en RD$200,001— pero al mismo tiempo hizo que la tasa máxima de 25% llegue mucho antes, desde RD$600,001 en lugar de RD$1,000,001.
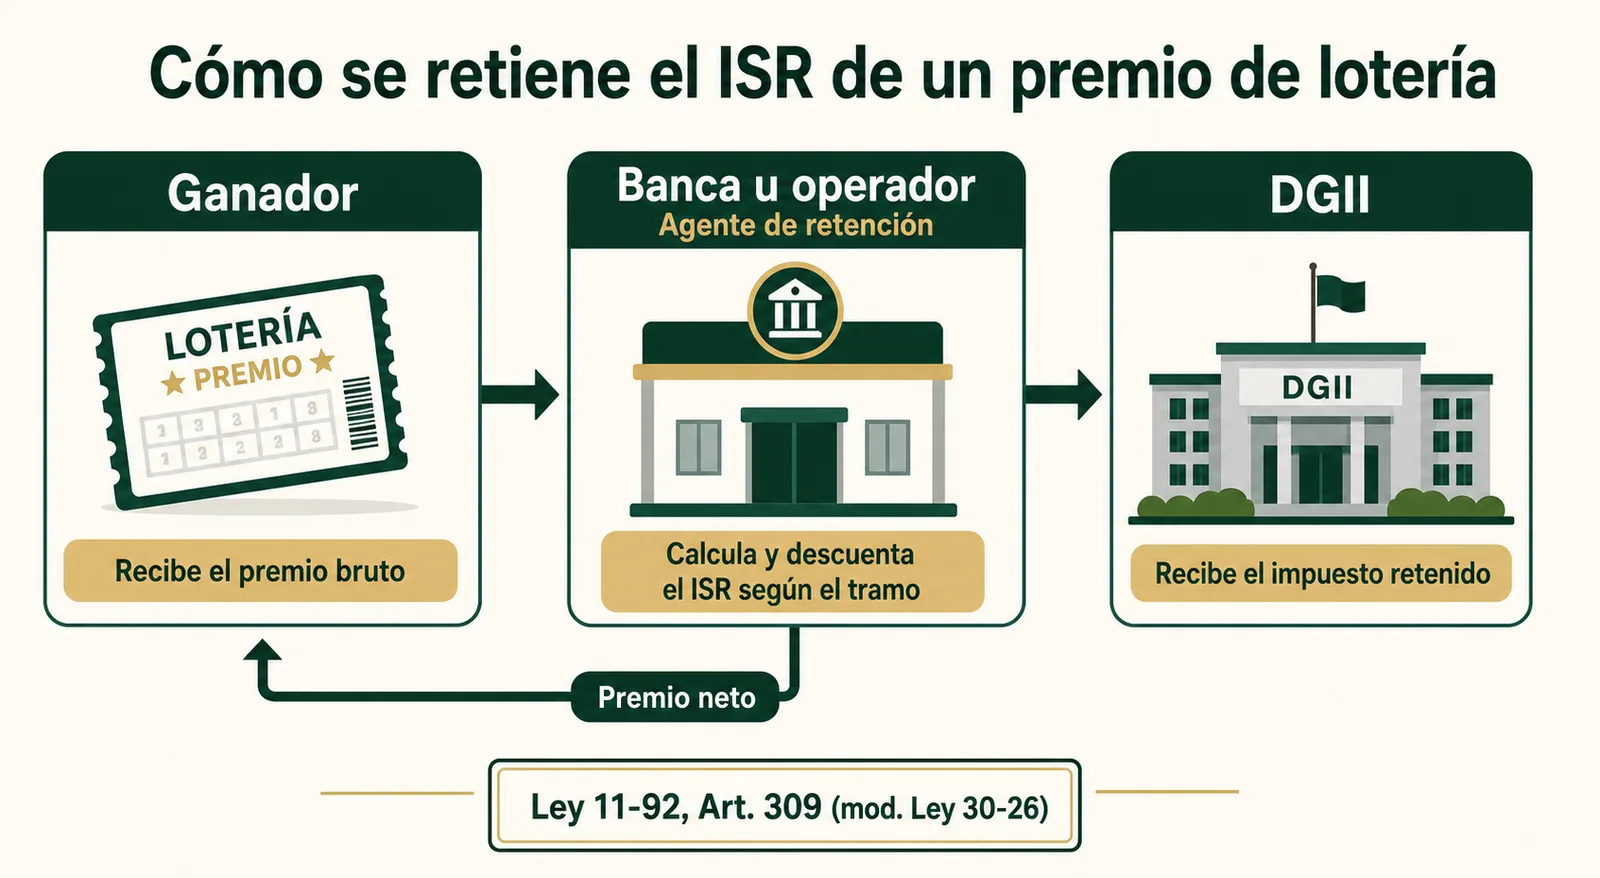
El diagrama muestra cómo la entidad de lotería retiene el ISR y lo entrega a la DGII, mientras el ganador recibe el premio neto.
¿Cómo funciona la retención según la propia DGII?
De acuerdo con la Comunidad de Ayuda de la DGII, la retención del Impuesto Sobre la Renta que se aplica a las ganancias o premios otorgados debe ser presentada y pagada por la entidad que realiza el sorteo, en su calidad de agente de retención. Esto aplica sin importar si el premio se entrega en efectivo o en especie (por ejemplo, un vehículo o un electrodoméstico) (DGII – Comunidad de Ayuda).
Esto significa algo muy importante para el ganador: el impuesto se descuenta automáticamente antes de que reciba el dinero. La misma DGII lo confirma al responder consultas de dominicanos residiendo en el extranjero: no hay que pagar nada por adelantado, porque la retención ya se hace en el momento en que se liquida el premio (DGII, respuesta a consulta sobre premios desde EE.UU.).
En otras palabras, el ganador nunca ve el monto bruto del premio: recibe el neto, ya con el impuesto descontado, y no tiene que hacer una declaración adicional ante la DGII para ese ingreso específico, porque la retención tiene carácter de "pago definitivo".
Escala de retenciones según el tipo de premio
No todos los premios se gravan igual. La DGII distingue entre los sorteos oficiales de Lotería Nacional (loterías, fracatanes, lotos, loto quizz, premios electrónicos y campañas promocionales) y las ganancias obtenidas en bancas de lotería, bancas deportivas y máquinas tragamonedas.
1. Sorteos de Lotería Nacional y juegos electrónicos de azar
Para este tipo de premio, la retención es de un 25% fijo sobre la ganancia bruta, sin importar el monto, y tiene carácter de pago definitivo, según confirma la propia DGII (DGII).
2. Bancas de lotería y bancas de apuestas deportivas
Aquí existe una escala según el monto ganado. Atención: no es progresiva por tramos —la tasa del tramo se aplica al premio completo—. Estos son los peldaños que fija la Ley 30-26:
RD$1 – RD$200,000
RD$200,001 – RD$600,000
RD$600,001 en adelante
| Monto del premio (RD$) | Tasa de retención |
|---|---|
| RD$1 – RD$200,000 | Sin tasa fijada en la ley (ver nota) |
| RD$200,001 – RD$600,000 | 15% |
| RD$600,001 en adelante | 25% |
Nota sobre el primer tramo: La Ley 30-26 no fija tasa para los premios de banca de RD$200,000 o menos; tratarlos como exentos es la lectura de loteriadela1.com de ese silencio —coherente con la ley anterior y con una reforma presentada como una reducción— y está pendiente de confirmación por la DGII. Conviene además desconfiar de las tablas que aún circulan en portales de resultados y notas de prensa: casi todas reproducen la escala derogada de 10% desde RD$100,001.
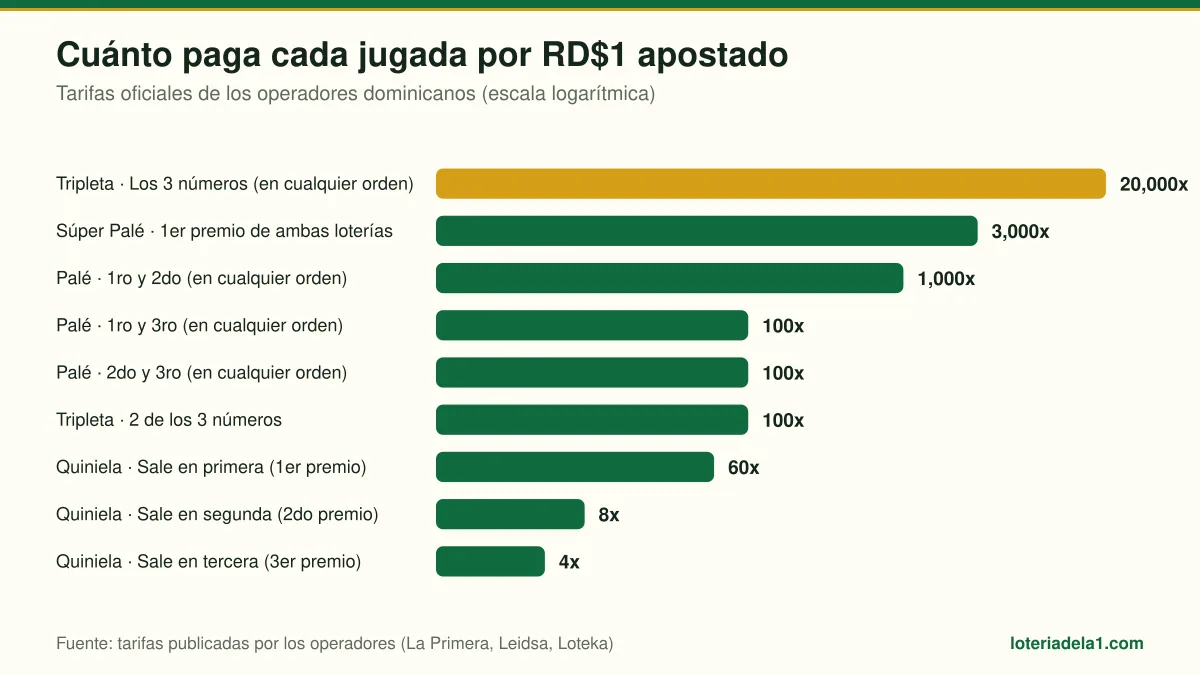
Este gráfico ilustra los pagos oficiales por cada peso apostado en los principales juegos de lotería dominicanos, antes de aplicar las retenciones fiscales. (Elaboración de loteriadela1.com con tarifas oficiales)
3. Máquinas tragamonedas
Las ganancias obtenidas en máquinas tragamonedas tienen una retención fija del 15%, independientemente del monto ganado, con carácter de pago definitivo y liquidación mensual ante la DGII. Era 10% hasta la Ley 30-26, que la subió; las guías de retenciones publicadas antes de junio de 2026 todavía muestran la tasa anterior.
Ejemplo práctico de cálculo
Para entender mejor cómo funciona esta retención en la práctica, veamos tres escenarios reales usando la escala aplicable a bancas de lotería y apuestas deportivas:
Ejemplo 1: Una persona gana RD$80,000 en una banca de lotería.
- El monto queda dentro del tramo para el que la ley no fija tasa, así que no se le retiene nada.
- Recibe los RD$80,000 íntegros.
Ejemplo 2: Una persona gana RD$300,000.
- Se aplica el 15% sobre el monto total: retención de RD$45,000.
- Recibe RD$255,000 netos.
Ejemplo 3: Una persona gana RD$1,500,000.
- Al superar RD$600,000, se aplica el 25% sobre el total: retención de RD$375,000.
- Recibe RD$1,125,000 netos.
Es importante aclarar que, según la redacción del artículo 309, la retención se aplica sobre la renta bruta total del premio, no de forma marginal por tramos como ocurre con el impuesto sobre la renta de asalariados. Es decir, si el premio cae en el tramo del 25%, ese porcentaje se aplica sobre el monto completo, no solo sobre el excedente de RD$600,000 (DGII).
¿Quién paga el impuesto: el ganador o la banca?
Aunque el impuesto recae económicamente sobre el ganador (porque reduce el monto que recibe), la responsabilidad legal de calcular, retener, declarar y pagar ese impuesto ante la DGII recae en la entidad que organiza el sorteo o la banca que paga el premio, actuando como "agente de retención". Esto significa que:
- El ganador no tiene que presentar una declaración jurada adicional por ese ingreso específico.
- La banca o Lotería Nacional debe reportar la retención mensualmente mediante el formulario correspondiente (R-20/IR-10) a más tardar el día 22 de cada mes, según indica la Guía del Contribuyente No. 11 de la propia DGII (DGII, Guía No. 11).
- Si la banca no cumple con la retención y el pago, es ella quien enfrenta sanciones fiscales, no el ganador.
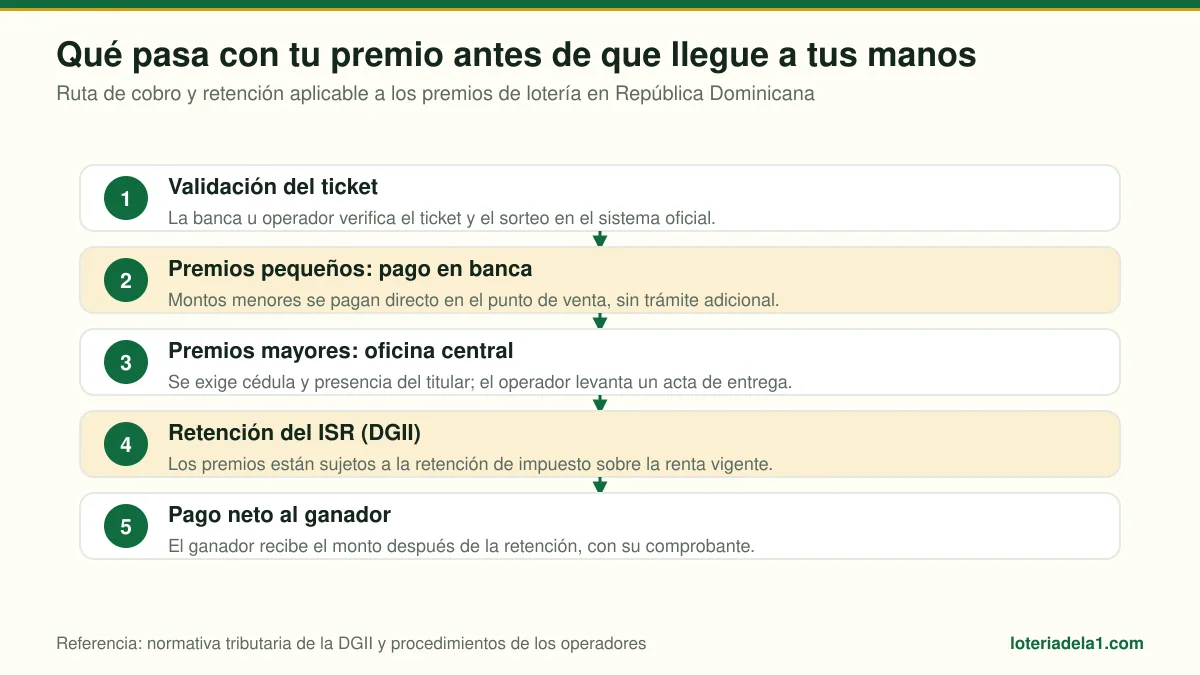
Este diagrama de flujo explica el proceso de cobro de un premio y cómo la Dirección General de Impuestos Internos (DGII) aplica las retenciones fiscales. (Esquema de loteriadela1.com según normativa DGII)
Diferencia entre esta retención y otros impuestos a los juegos de azar
Vale la pena mencionar que estas retenciones sobre premios son distintas de otros impuestos que existen dentro del sector de juegos de azar dominicano, como el impuesto mensual fijo que pagan los casinos por cada mesa o máquina, regulado por normas generales anteriores como la 07-2010 y compendiadas por la propia DGII (Compendio de Normas Generales DGII). Ese impuesto corporativo no tiene relación directa con lo que paga un ganador individual, y no debe confundirse con la retención personal que se explica en este artículo.

