


Ganarse un pozo millonario en la lotería suena como el fin de todos los problemas económicos. Pero entre el titular que anuncia "$500 millones" y el dinero que realmente llega al bolsillo del ganador, existe una distancia enorme que pocos entienden hasta que ya es tarde: la inflación y el valor del dinero en el tiempo.
Resumen clave
El valor real de un pozo millonario depende de si se elige el pago único o la anualidad, y de cómo la inflación erosiona el poder adquisitivo de cada pago futuro. Un premio de varios millones puede perder entre el 30% y el 90% de su capacidad de compra real si no se calcula correctamente el efecto combinado de impuestos, interés compuesto e inflación acumulada.
¿Por qué el número anunciado casi nunca es lo que recibes?
Cuando una lotería como Powerball o Mega Millions anuncia un jackpot de mil millones de dólares, ese número representa la suma de 30 pagos anuales crecientes, no una bolsa de dinero disponible de inmediato. Cada pago posterior es aproximadamente un 5% mayor que el anterior, un mecanismo diseñado específicamente para compensar la inflación a lo largo de casi tres décadas de pagos, ya que el primer cheque puede representar apenas el 1.5% del monto total anunciado, algo que suele sorprender a los ganadores que esperaban una porción fija y estable.
Quien prefiere el pago único (cash option) recibe en cambio el valor presente de esos bonos, que históricamente ha oscilado entre el 45% y el 60% del monto anunciado, dependiendo del entorno de tasas de interés vigente, un rango que se amplía cuando las tasas son altas porque estas influyen directamente en el precio de los bonos que respaldan la anualidad. En un sorteo de agosto de 2025, por ejemplo, un jackpot anunciado de 1,600 millones de dólares tenía una opción en efectivo de apenas 735 millones antes de impuestos, es decir, menos de la mitad del titular.
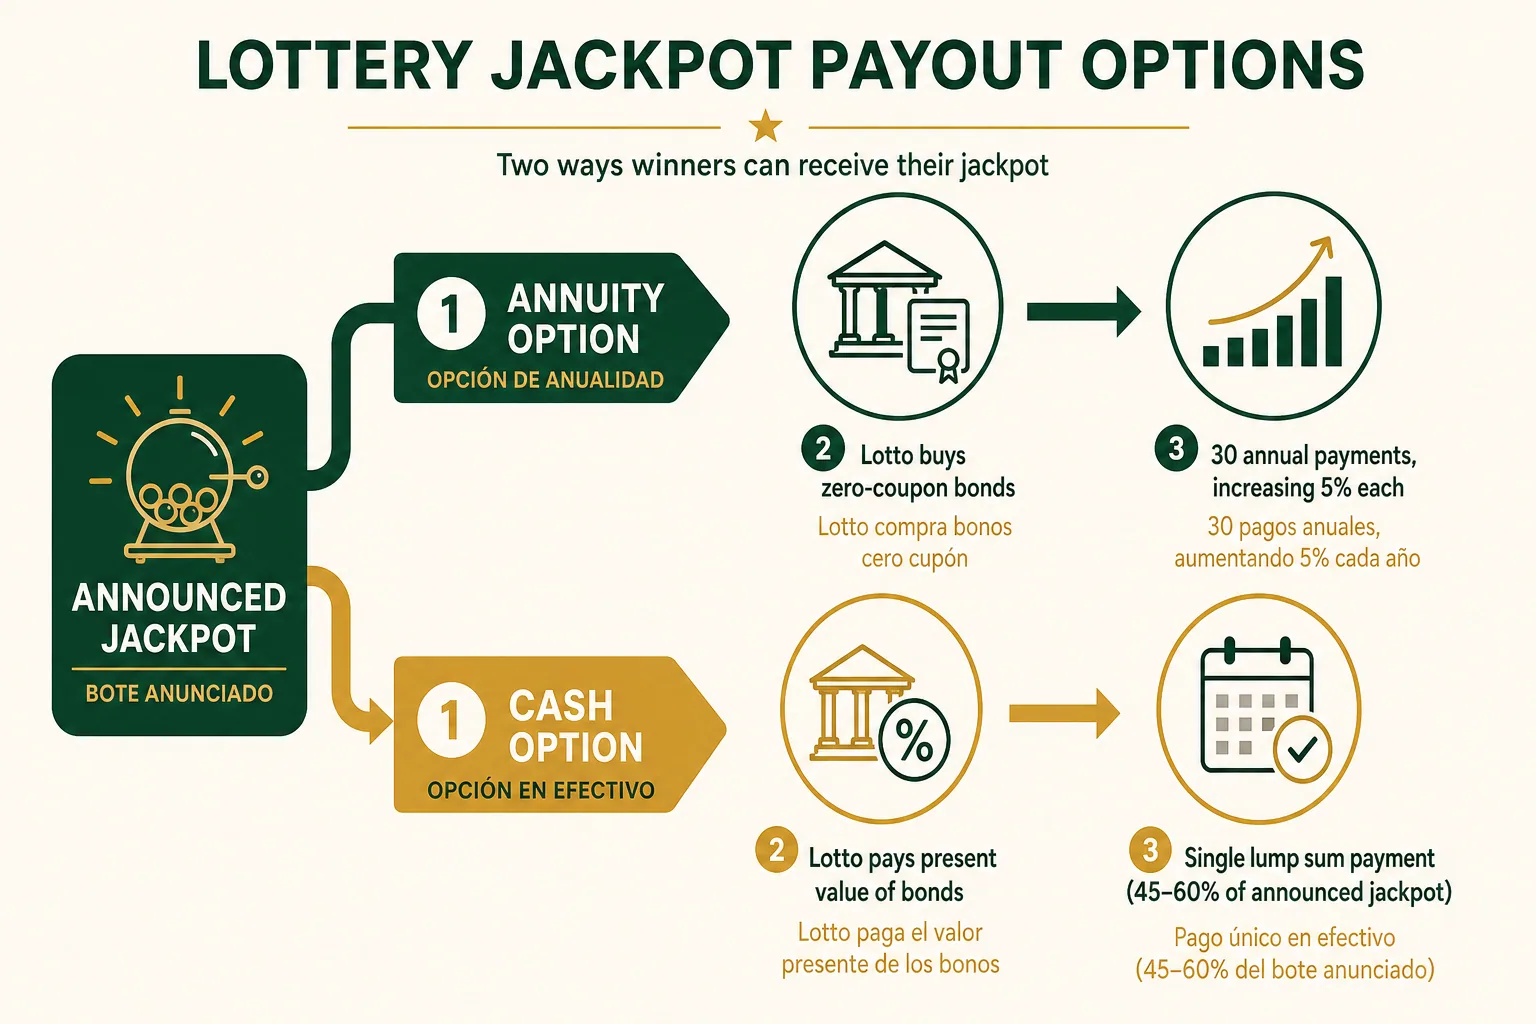
La mayoría de las loterías ofrecen dos formas de cobrar un premio mayor: como anualidad (pagos escalonados) o como un pago único, que es el valor presente de esos pagos futuros.
La mecánica detrás de la anualidad
Cada vez que se gana el premio mayor, la lotería utiliza el efectivo acumulado para comprar bonos de cupón cero que vencen en montos escalonados durante 30 años, y la suma de esos vencimientos futuros —crecientes en un 5% anual— es lo que constituye el monto publicitado. Quien elige el pago único recibe simplemente el valor de mercado actual de esa cartera de bonos.
Esto significa que el diseño de la anualidad ya incorpora un ajuste inflacionario implícito. El problema real surge cuando la inflación de un país supera ese 5% de crecimiento programado, o cuando el ganador vive en una economía con inflación crónica, donde ese "colchón" resulta insuficiente.
La fórmula que todo ganador debería entender: valor presente
Para evaluar el verdadero valor de un premio distribuido en el tiempo, los economistas usan el concepto de valor presente (VP), que responde a una pregunta simple: ¿cuánto vale hoy un peso que recibiré dentro de 10 o 20 años?
La fórmula básica es:
VP = Pago futuro ÷ (1 + tasa de inflación)^número de años
Por ejemplo, si un pago futuro de $10,000,000 se recibirá dentro de 15 años y la inflación promedio anual esperada es del 6%, el valor presente equivalente sería de aproximadamente $4,174,000. Es decir, ese pago "vale" menos de la mitad en términos de poder de compra actual, aunque el número nominal impreso en el cheque sea el mismo.
Este cálculo es exactamente lo opuesto al interés compuesto que hace crecer una inversión: mientras el interés compuesto multiplica el valor del dinero con el tiempo, la inflación lo divide. Cuando ambos efectos ocurren simultáneamente —un premio que crece 5% anual en un país con 8% o 10% de inflación—, el resultado neto es una pérdida constante de valor real, año tras año.
Comparación práctica: tres escenarios de inflación
Para dimensionar el impacto, conviene comparar cómo se comporta un mismo premio de 10 millones de dólares/pesos bajo distintos regímenes inflacionarios, asumiendo que el dinero se recibe en un solo pago y se conserva sin invertir durante 10 años.
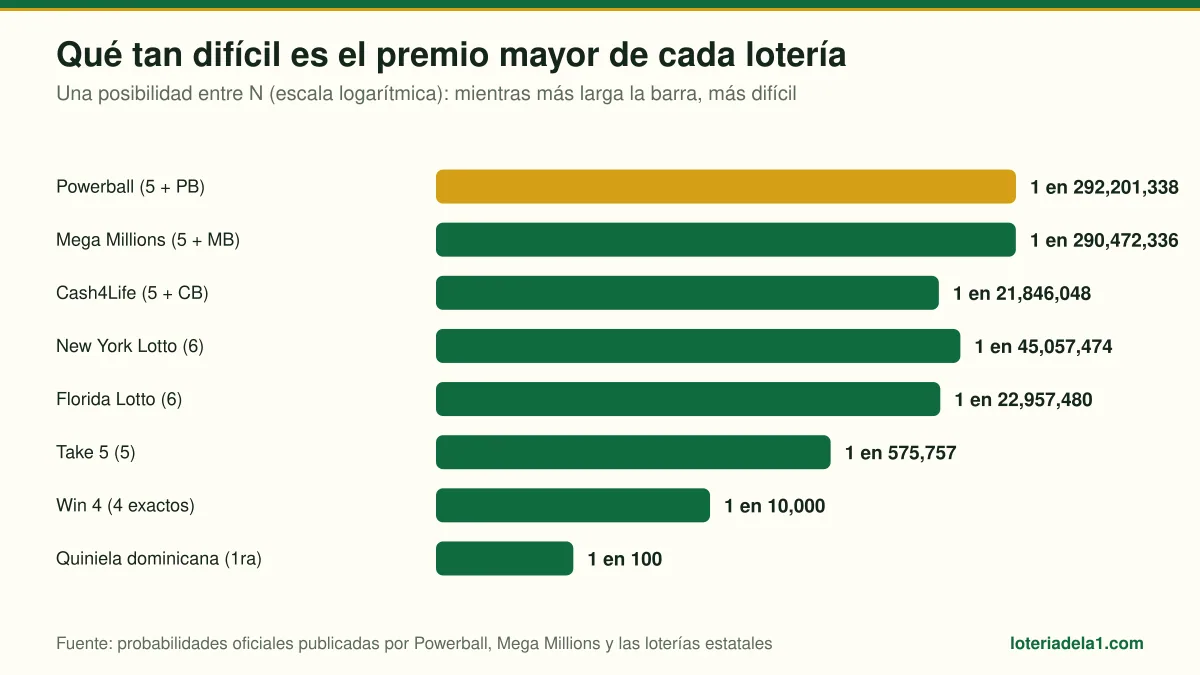
Las probabilidades de ganar el premio mayor varían significativamente entre las distintas loterías, influyendo en el valor percibido del pozo. (Elaboración de loteriadela1.com con probabilidades oficiales)
Estados Unidos (referencia)
México
Colombia
Argentina (2023-2024)
| País / escenario | Inflación anual promedio reciente | Poder adquisitivo tras 10 años (aprox.) | Pérdida real |
|---|---|---|---|
| Estados Unidos (referencia) | ~3% | $7,440,000 | 25.6% |
| México | ~3.8%–4.5% | $6,650,000 | 33.5% |
| Colombia | ~5%–6% | $5,580,000–$6,140,000 | 38.6%–44.2% |
| Argentina (2023-2024) | 219.9% anual en 2024 | Prácticamente inservible sin conversión inmediata | +90% |
En México, la inflación se ha mantenido dentro del rango objetivo del Banco de México de 3% ± 1 punto porcentual durante varios meses consecutivos, situándose en 3.79% anual en enero de 2026, aunque la inflación subyacente —que excluye energéticos y agropecuarios— alcanzó 4.52%, su nivel más alto desde marzo de 2024. En Colombia, según datos del Banco Mundial, la inflación se ha mantenido en un dígito en los últimos años, muy lejos de los extremos regionales.
El caso de Argentina ilustra el escenario más severo posible: la inflación anual llegó a 219.9% en 2024, según el Banco Mundial, tras un pico mensual del 25.5% en diciembre de 2023. En ese contexto, cualquier premio recibido en pesos argentinos y no convertido o invertido de inmediato en un activo protegido pierde valor a una velocidad devastadora, incluso en cuestión de semanas.
Cómo leer esta tabla en la práctica
La lección no es que ganar la lotería sea inútil en países de alta inflación, sino que el momento y la moneda del cobro importan tanto como el monto. Un ganador en Argentina que convierte su premio a dólares o lo invierte en instrumentos indexados a la inflación (como los bonos CER) preserva mucho más valor que quien lo mantiene en efectivo en pesos.
Interés compuesto: la única defensa real contra la inflación
La forma más efectiva de contrarrestar la erosión inflacionaria de un premio es aplicar el mismo principio matemático, pero en sentido inverso: el interés compuesto de una inversión.
Si el ganador invierte el pago único en un instrumento que rinde, por ejemplo, 7% anual, y la inflación del país es del 4%, el rendimiento real neto es de apenas 3% anual, calculado de forma aproximada restando la tasa de inflación a la tasa nominal de retorno (una versión simplificada de la ecuación de Fisher). Ese 3% real, compuesto durante 20 o 30 años, sí genera una diferencia sustancial en el poder adquisitivo final, pero solo si el rendimiento supera consistentemente a la inflación.
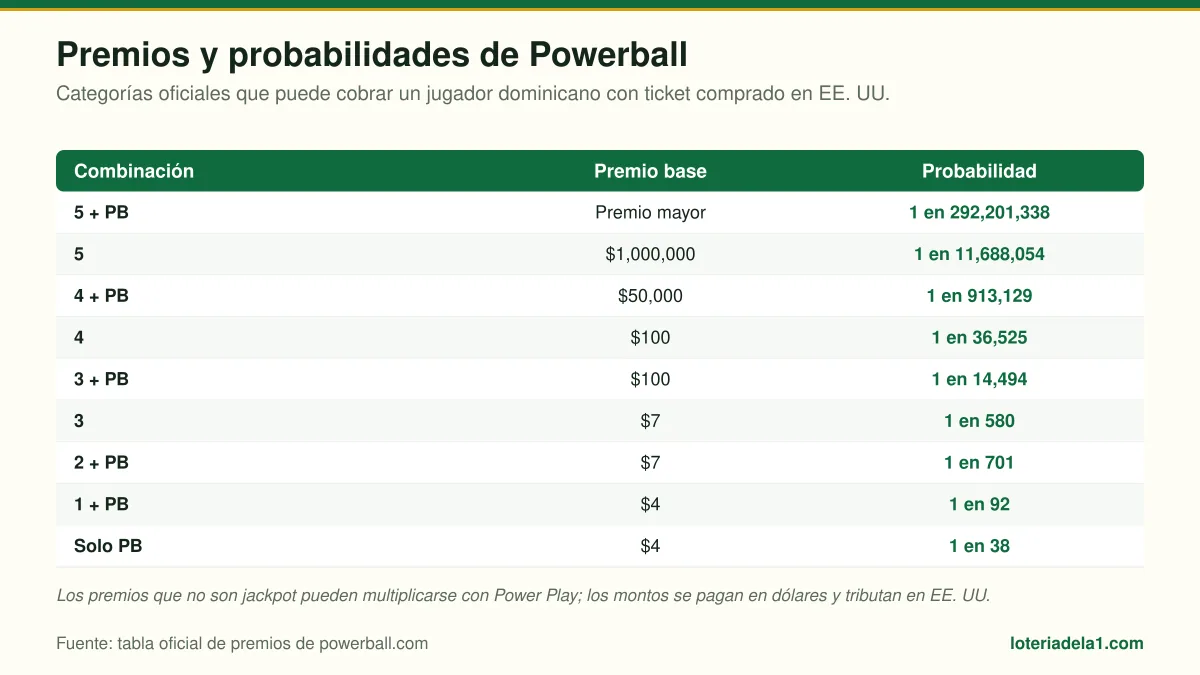
Más allá del premio mayor, las loterías ofrecen múltiples categorías de premios con diferentes probabilidades y pagos, que también se ven afectados por la inflación. (Tabla de loteriadela1.com con datos oficiales de Powerball)
Esto explica por qué asesores financieros suelen recomendar la anualidad sobre el pago único para ganadores sin experiencia en inversión: la anualidad garantiza un crecimiento nominal del 5% anual respaldado por bonos del gobierno, mientras que el pago único, aunque permite invertir con mayor libertad, expone al ganador al riesgo de rendimientos reales negativos si no logra superar la inflación de forma sostenida.

