


Participar en la lotería dominicana desde Estados Unidos, España, Puerto Rico u otro destino de la diáspora puede parecer tan simple como pedirle a un familiar que compre una jugada. Sin embargo, cuando aparece un premio importante, surgen cuestiones sobre la propiedad del boleto, la validez de la compra, el cobro mediante representantes y los impuestos exigidos en República Dominicana y en el país de residencia.
Resumen clave
Un dominicano en el exterior puede recibir un premio originado en República Dominicana si la jugada es válida, puede demostrar propiedad y cumple los requisitos del operador. Además de la retención dominicana, podría tener que declarar el premio en su país de residencia fiscal, incluso si el dinero permanece en una cuenta dominicana.
¿Es legal jugar la lotería dominicana desde el exterior?
La respuesta depende de tres factores: dónde se realizó la apuesta, quién la aceptó y qué legislación rige al jugador en el país desde el cual participó.
En República Dominicana, las bancas, loterías y plataformas digitales deben operar bajo autorización del Ministerio de Hacienda. La regulación dominicana para juegos por internet exige, entre otros elementos, que el operador esté identificado, posea una licencia, publique su información de contacto y muestre el número de la resolución que autoriza sus operaciones. Las plataformas licenciadas también deben cumplir condiciones técnicas y administrativas establecidas por la Dirección de Casinos y Juegos de Azar.
Esto significa que una página pueda abrirse desde Nueva York o Madrid no prueba que esté autorizada para vender jugadas dominicanas. La accesibilidad técnica no equivale a legalidad, y tampoco garantiza que el supuesto boleto sea reconocido al momento del cobro.
El jugador debe revisar también las reglas de su país o estado de residencia. Algunas jurisdicciones restringen la compra remota de boletos extranjeros, la intermediación o el uso de operadores que no poseen licencia local. La pregunta correcta no es únicamente “¿puedo acceder a la página?”, sino “¿esta empresa puede aceptar legalmente mi apuesta desde el lugar donde me encuentro?”.
Formas de participar desde la diáspora
Compra personal durante una visita
Es la modalidad más fácil de demostrar. El jugador compra el boleto en una banca autorizada mientras se encuentra en República Dominicana, conserva el original y regresa posteriormente al exterior.
Antes de viajar conviene fotografiar ambos lados del boleto, guardar el comprobante de pago y consultar el plazo de reclamación. Una fotografía puede servir como evidencia auxiliar, pero generalmente no sustituye el boleto original ni sus códigos de validación.
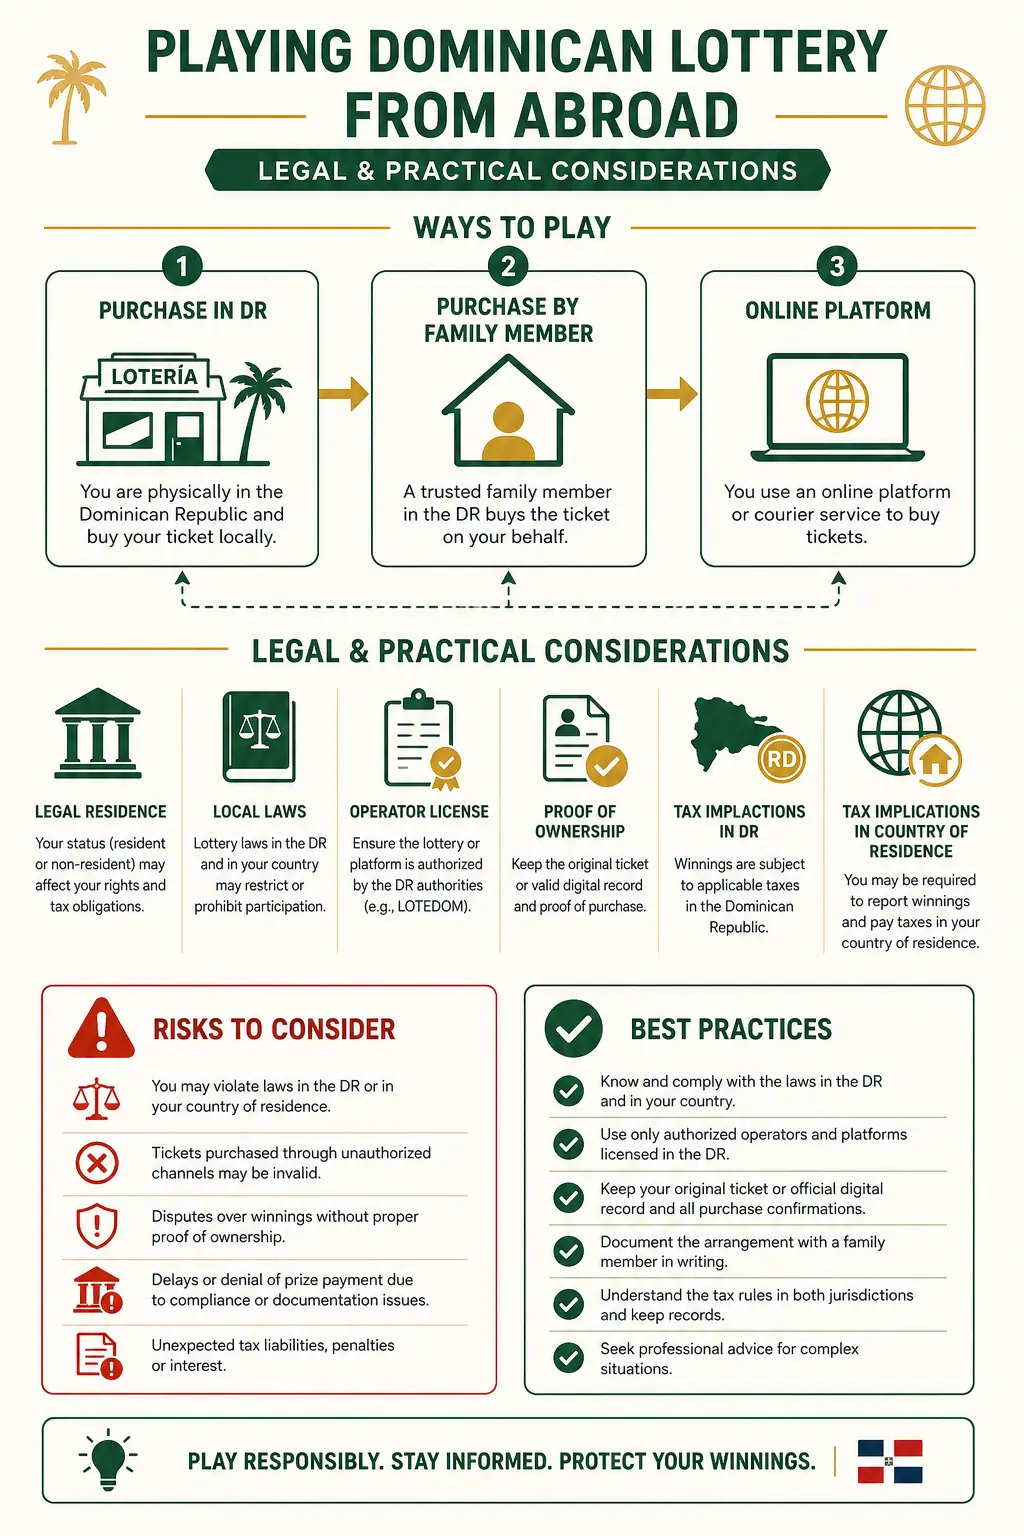
Participar en la lotería dominicana desde la diáspora implica considerar la legalidad de la jugada, la prueba de propiedad y las implicaciones fiscales en ambos países.
Compra realizada por un familiar
Esta práctica es común, pero puede provocar disputas. Si un familiar compra, conserva y presenta el boleto, ante el operador podría aparecer como ganador, aunque otra persona haya enviado el dinero desde el extranjero.
Para reducir ese riesgo deben conservarse:
- El comprobante de la transferencia utilizada para comprar.
- Los mensajes donde se indiquen números, sorteo y monto.
- Una fotografía enviada inmediatamente después de la compra.
- Un acuerdo escrito sobre la propiedad del boleto.
- Los porcentajes de cada participante cuando sea una jugada compartida.
Ese acuerdo puede ser útil en una reclamación privada, pero no obliga automáticamente a la banca o al consorcio a dividir el premio. El reglamento del operador y la persona que presenta el boleto original seguirán teniendo gran importancia.
Plataforma digital o servicio intermediario
Esta modalidad requiere más precaución. El usuario debe verificar quién administra la plataforma, qué licencia posee, cómo custodia las jugadas y quién aparece legalmente como propietario.
También debe leer las condiciones sobre ubicación geográfica, verificación de identidad, retiro de fondos y cobro de premios elevados. Deben evitarse plataformas que solo muestran una imagen creada por computadora, no entregan un comprobante verificable o cobran dinero adicional para “activar” un premio.
Cómo reclamar un premio dominicano desde otro país
Los requisitos cambian según el operador, el juego y el monto. No obstante, un procedimiento seguro debe incluir los siguientes pasos.
1. Confirmar el resultado y el plazo
El resultado debe verificarse mediante el operador o una fuente confiable. También debe revisarse la fecha límite para reclamar, pues no todos los juegos ni consorcios aplican el mismo plazo.
2. Proteger el boleto original
No deben alterarse los códigos QR, números de control, códigos de barras o áreas utilizadas para validar la jugada. El boleto debe guardarse en un lugar seco y seguro.
Antes de firmar el reverso conviene consultar las reglas del operador, especialmente cuando la jugada pertenece a varias personas.
3. Contactar directamente al operador
El ganador debe comunicarse mediante teléfonos, correos o direcciones publicados oficialmente. Debe preguntar:
- Qué identificación será aceptada.
- Si se exige presencia física.
- Si puede cobrar un representante.
- Qué formularios fiscales deberá completar.
- Si el pago se realiza por cheque o transferencia.
- Qué documentos bancarios serán necesarios.
4. Preparar un poder especial
Cuando el operador permite representación, el ganador puede necesitar un poder especial que autorice expresamente a reclamar el premio, firmar recibos y recibir o transferir los fondos.
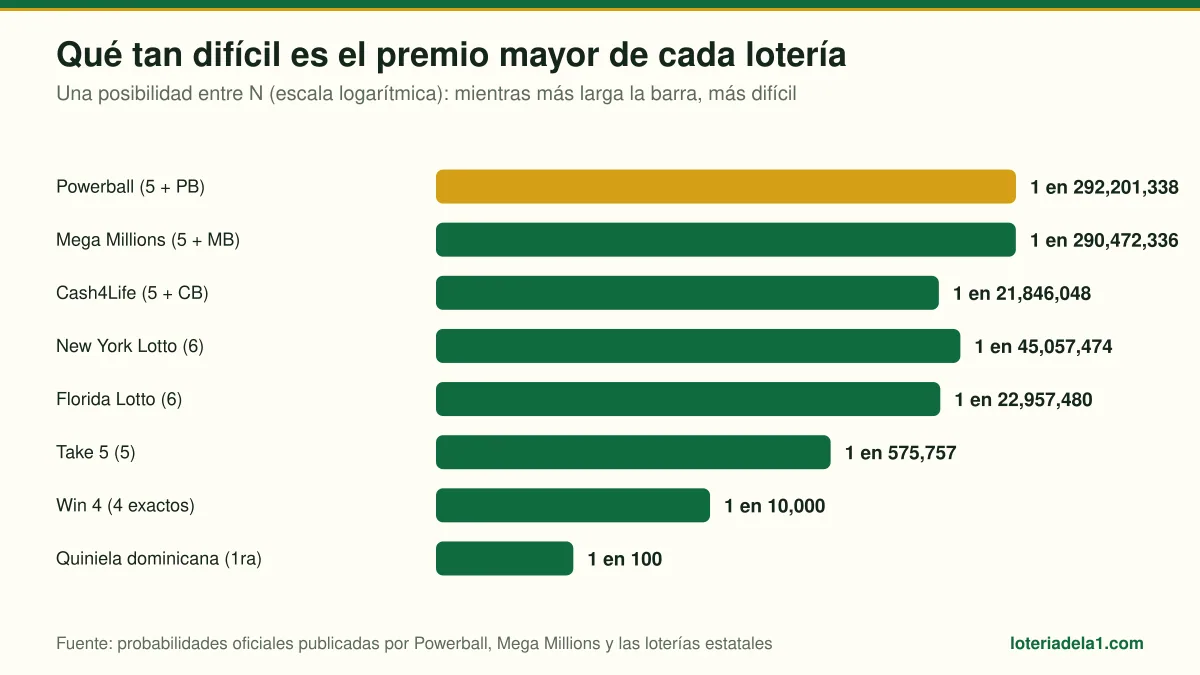
Las probabilidades de ganar el premio mayor en loterías como Powerball o Mega Millions ofrecen un contexto para entender los riesgos de las jugadas internacionales. (Elaboración de loteriadela1.com con probabilidades oficiales)
Un poder firmado en el extranjero podría necesitar notarización, apostilla conforme al Convenio de La Haya y traducción oficial cuando esté redactado en otro idioma. No debe suponerse que un poder general será suficiente.
5. Solicitar una liquidación escrita
La liquidación debe mostrar el premio bruto, el impuesto retenido, cualquier cargo legítimo y el monto neto. Nunca debe entregarse el boleto original a un mensajero o intermediario sin recibo e identificación verificable.
Documentos recomendados para el cobro
Boleto o comprobante original
Pasaporte o cédula vigente
Prueba de domicilio
Comprobante de compra
Acuerdo entre participantes
Poder especial apostillado
Certificación bancaria
Constancia de retención
| Documento | Función |
|---|---|
| Boleto o comprobante original | Permite validar la jugada |
| Pasaporte o cédula vigente | Confirma la identidad |
| Prueba de domicilio | Establece residencia y jurisdicción fiscal |
| Comprobante de compra | Demuestra quién financió la jugada |
| Acuerdo entre participantes | Define propiedad y porcentajes |
| Poder especial apostillado | Autoriza a un representante |
| Certificación bancaria | Verifica la cuenta receptora |
| Constancia de retención | Sustenta declaraciones fiscales |
Para premios elevados pueden solicitarse datos sobre beneficiarios finales, origen de los fondos y titularidad de la cuenta bancaria. Estas verificaciones forman parte de los controles financieros y no deben confundirse con un supuesto pago anticipado para “liberar” el premio.
Impuestos sobre premios en República Dominicana
Los premios obtenidos en bancas de lotería y apuestas deportivas están sujetos a retenciones escalonadas. Conforme al artículo 309 del Código Tributario, modificado por la Ley 30-26 del 18 de junio de 2026, la escala vigente es:
Hasta RD$200,000
Más de RD$200,001 hasta RD$600,000
Desde RD$600,001
| Premio gravado | Retención indicada |
|---|---|
| Hasta RD$200,000 | Sin tasa en la ley |
| Más de RD$200,001 hasta RD$600,000 | 15 % |
| Desde RD$600,001 | 25 % |
Nota: La Ley 30-26 no fija tasa para los premios de banca de RD$200,000 o menos; tratarlos como exentos es la lectura de loteriadela1.com de ese silencio —coherente con la ley anterior y con una reforma presentada como una reducción— y está pendiente de confirmación por la DGII.
Normalmente, la entidad que paga el premio realiza la retención. El ganador recibe el monto neto y debe solicitar el comprobante correspondiente.
Por ejemplo, si un premio de RD$2,000,000 está sujeto a una retención de 25 %, se descontarían RD$500,000 y el ganador recibiría RD$1,500,000. El ejemplo supone que la escala indicada continúa siendo aplicable a esa categoría específica de premio.
Vivir fuera de República Dominicana no elimina automáticamente la retención sobre un premio de fuente dominicana. Sin embargo, el ganador no debería enviar el valor del impuesto a una cuenta personal antes del cobro. Una retención legítima debe aparecer dentro de la liquidación oficial.
¿El premio también se declara en el extranjero?
Posiblemente. La obligación depende principalmente de la residencia fiscal, no de la nacionalidad ni del lugar donde se deposite el dinero.
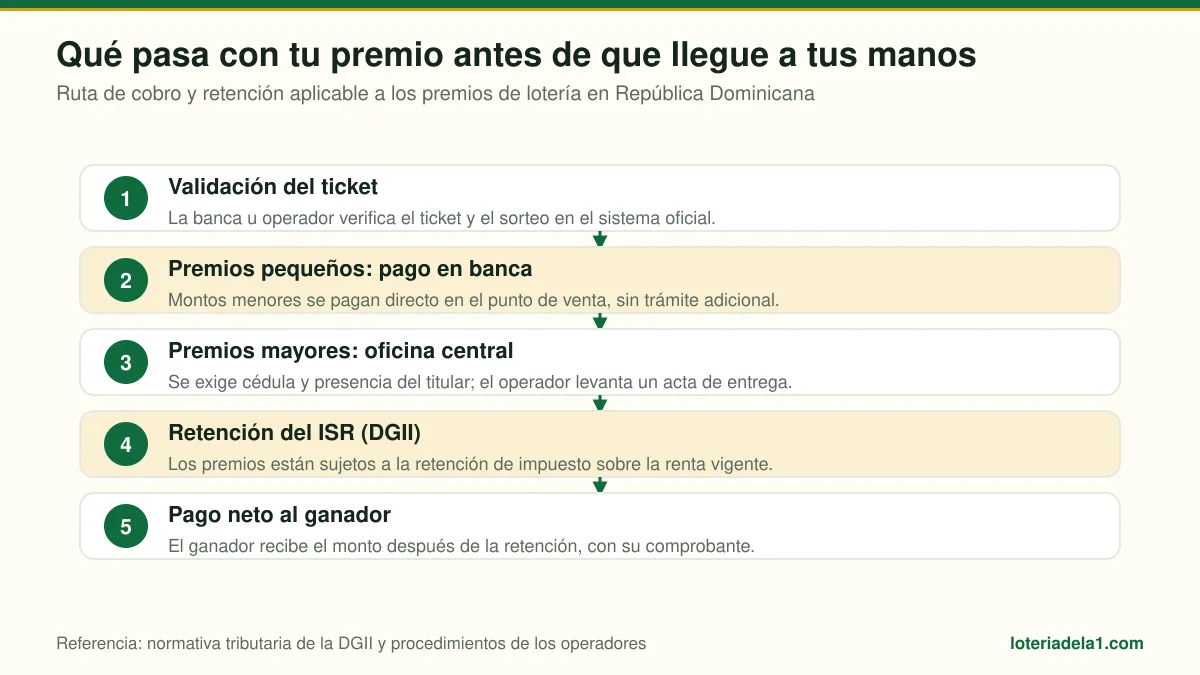
El flujo de cobro de un premio de lotería en República Dominicana, incluyendo la retención del Impuesto sobre la Renta (ISR) por la DGII, es crucial para jugadores en la diáspora. (Esquema de loteriadela1.com según normativa DGII)
Dominicanos residentes fiscales en Estados Unidos
El Servicio de Impuestos Internos de Estados Unidos, conocido como IRS, considera las ganancias de loterías y otros juegos como ingresos gravables. Un ciudadano estadounidense o una persona considerada residente fiscal generalmente debe declarar también los premios obtenidos fuera del país.
Por tanto, un dominicano residente fiscal estadounidense puede tener que reportar un premio cobrado en Santo Domingo, aunque decida mantenerlo en una cuenta dominicana.
Cuando ya se pagó un impuesto extranjero, podría ser posible solicitar un crédito mediante el Formulario 1116. El IRS aclara que el crédito por impuestos extranjeros está sujeto a condiciones y límites, por lo que no garantiza recuperar íntegramente la retención dominicana.
Dominicanos no residentes que ganan en Estados Unidos
La situación inversa también merece atención. Si una persona que no es residente fiscal estadounidense gana una lotería en Estados Unidos, las ganancias pagadas a extranjeros están generalmente sujetas a una retención federal de 30 %, salvo que exista una exención o tasa reducida aplicable mediante tratado. El pago suele documentarse mediante los formularios 1042 y 1042-S.
Los ciudadanos o residentes fiscales estadounidenses normalmente reciben documentación diferente, como el Formulario W-2G, según el tipo y monto del premio.
¿Existe un tratado fiscal entre Estados Unidos y República Dominicana?
Este punto suele generar confusión. Un tratado tributario no existe simplemente porque dos países mantengan relaciones comerciales o diplomáticas. Debe haber un convenio vigente que cubra el tipo de ingreso correspondiente.
La lista oficial de tratados de impuesto sobre la renta publicada por el IRS no incluye a República Dominicana. Por ello, un residente fiscal dominicano no debe asumir que existe un tratado bilateral que reduzca automáticamente la retención estadounidense sobre premios de lotería.
La ausencia de tratado no significa necesariamente que siempre se pagará el impuesto completo dos veces. Pueden existir créditos fiscales internos u otras reglas para aliviar la doble imposición. Sin embargo, estas protecciones dependen de la residencia fiscal, la fuente del premio y las normas particulares de cada país.
Premios compartidos entre familiares
Las jugadas colectivas deben documentarse antes del sorteo. El acuerdo debe indicar nombres legales, cantidades aportadas, porcentajes, responsable de custodiar el boleto y procedimiento de cobro.
Si una sola persona cobra y después reparte el dinero, las transferencias posteriores podrían considerarse regalos, donaciones o distribuciones privadas, en lugar de participaciones directas en el premio.
En Estados Unidos, el Formulario 5754 permite identificar a los ganadores reales cuando la persona que recibe ciertas ganancias no es el único beneficiario. Aunque este formulario no controla un premio dominicano, demuestra la importancia de documentar correctamente a todos los participantes.

