

El plan de regularización de bancas volvió a colocarse en el centro de la conversación del sector con el Decreto núm. 197-26, emitido el 26 de marzo de 2026. Para el jugador que entra a una banca de barrio con RD$20 o RD$100 en la mano, el cambio puede parecer lejano; sin embargo, toca asuntos bien concretos: quién puede operar, cómo se vigila la actividad y qué señales conviene observar antes de confiar una apuesta o reclamar un premio.
Resumen clave
El plan de regularización de bancas reactivado en 2026 reorganiza el proceso de cumplimiento alrededor del Ministerio de Hacienda y Economía, la Dirección de Casinos y Juegos de Azar, la DGII, la UAF y un Consejo Consultivo con representación pública y privada. Para el jugador, no cambia el azar ni convierte una apuesta en inversión, pero refuerza la importancia de usar puntos identificables, conectados al sistema oficial y capaces de entregar comprobantes claros.
Qué se reactivó exactamente en 2026
El Decreto núm. 197-26 reactivó el Plan Nacional de Regularización el 26 de marzo de 2026 y derogó el Decreto núm. 295-22. Dicho sin lenguaje de oficina: el Estado volvió a poner en marcha una ruta formal para ordenar la operación de las bancas y verificar que quienes participan en el negocio cumplan con sus responsabilidades.
No se trata solamente de abrir o cerrar locales. La regularización toca la autorización, los documentos societarios y fiscales, la prevención de lavado de activos y la conexión tecnológica que permite registrar la actividad dentro del Sistema de Control y Monitoreo de Bancas de Loterías del Ministerio de Hacienda y Economía.
Para una banca que quiere operar de manera formal, el permiso cuesta RD$200,000 y el trámite tiene un plazo informado de 1 a 45 días. La autorización se otorga mediante resolución de la Comisión de Casinos, a través de la Dirección de Casinos y Juegos de Azar, conocida como DCJA. Es importante no confundir ese proceso con una simple patente comercial: el permiso de operación tiene requisitos propios y una autoridad sectorial específica.
El plan también trae una lectura más amplia del mercado. Una banca no es únicamente una ventanilla donde se anotan números; es un negocio que maneja efectivo, registra apuestas, paga premios y participa en una cadena que requiere controles. Por eso, cuando se habla de regularización, se habla tanto de papeles como de trazabilidad.
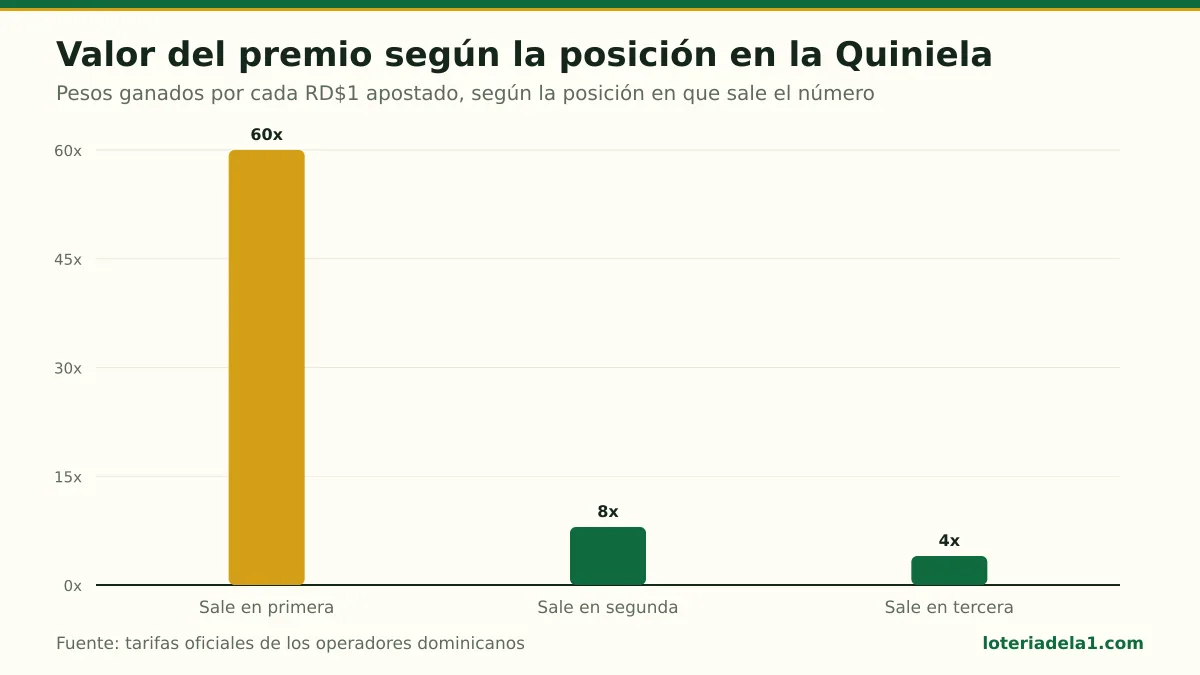
La posición lo cambia todo: la primera paga 60x, la segunda 8x y la tercera 4x por cada peso apostado. (Elaboración de loteriadela1.com con tarifas oficiales)
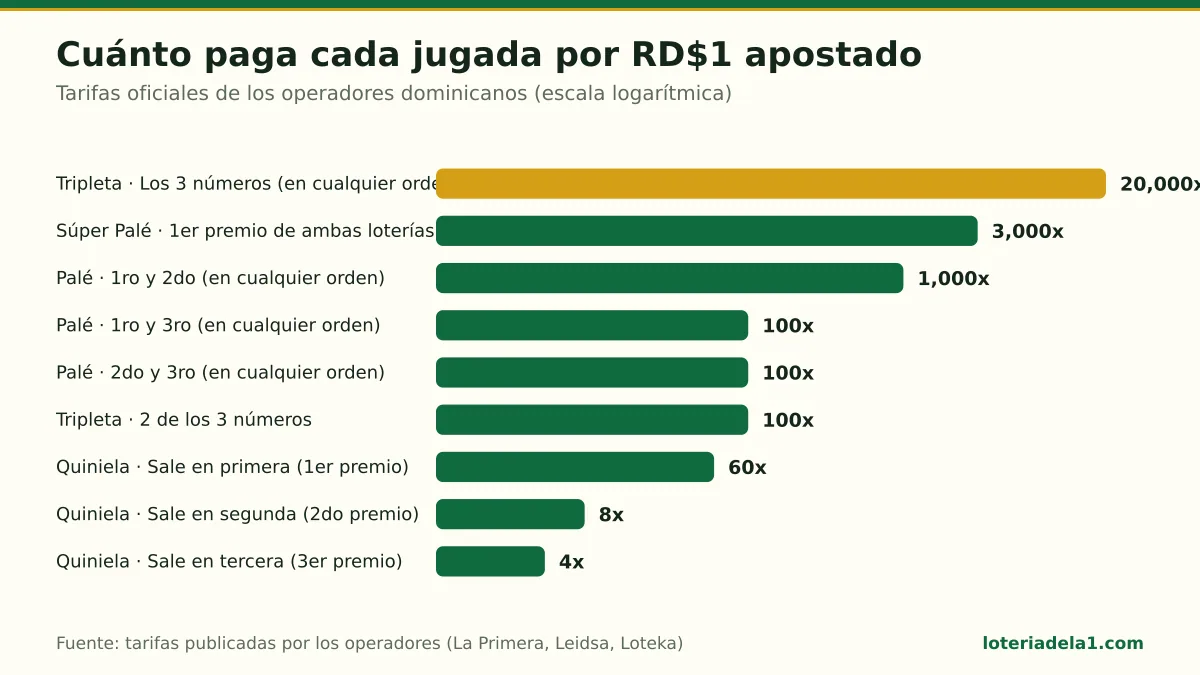
Comparación de las tarifas oficiales por RD$1 apostado: la Tripleta completa paga 20,000x mientras la tercera de Quiniela paga 4x. Escala logarítmica. (Elaboración de loteriadela1.com con tarifas oficiales)
Plan de regularización de bancas: quién supervisa ahora
La pregunta de quién supervisa puede confundir porque no hay una sola entidad haciendo todo. Cada institución tiene una parte del trabajo, y entender esa división ayuda a separar un anuncio político de una obligación operativa.
Dirección de Casinos y Juegos de Azar (DCJA)
Comisión de Casinos
Ministerio de Hacienda y Economía
DGII
Unidad de Análisis Financiero (UAF)
Consejo Consultivo
| Entidad o instancia | Papel dentro del esquema de regularización |
|---|---|
| Dirección de Casinos y Juegos de Azar (DCJA) | Tramita el permiso de operación de la banca. |
| Comisión de Casinos | Otorga el permiso mediante resolución. |
| Ministerio de Hacienda y Economía | Mantiene el marco sectorial y el Sistema de Control y Monitoreo de Bancas de Loterías. |
| DGII | Verifica el cumplimiento tributario de los operadores. |
| Unidad de Análisis Financiero (UAF) | Es la unidad de inteligencia financiera del país. |
| Consejo Consultivo | Reúne entidades públicas y representantes del sector para acompañar el proceso. |
El Consejo Consultivo incluye al Ministerio de Hacienda y Economía, la DGII, Indotel, Ogtic, la Lotería Nacional, Fenabanca, concesionarios, la Asociación de Bancas de Apuestas Deportivas, la Comisión Hípica Nacional y la Asociación de Casinos de Juegos. Esa composición importa porque reconoce que el ordenamiento del sector no depende solo de inspecciones: también necesita coordinación tecnológica, tributaria y operativa.
Para el jugador, la lección es sencilla. Si una banca dice estar “arreglada” o “en proceso”, eso no sustituye los controles verificables. Conviene fijarse en que el punto opere de forma identificable, entregue un ticket legible y permita contrastar resultados y operaciones sin cuentos.
Del permiso a la operación: los controles no se quedan en el papel
La entrada formal al sector exige más que pagar la tarifa del permiso. Entre los requisitos destacados están la certificación de no antecedentes penales del solicitante —y de todos los accionistas si se trata de una persona jurídica—, la Certificación de Cumplimiento de Obligaciones Fiscales de la DGII, estados financieros auditados, el formulario de prevención de lavado de la DCJA y la titularidad del nombre comercial en la ONAPI.
También se solicita una carta de referencia bancaria con el balance actual y el promedio de los últimos 3 meses, emitida con una antigüedad máxima de 15 días. Son detalles que revelan la lógica del sistema: la autoridad no solo mira el letrero de la banca, sino también la identidad de quien la controla, su situación fiscal y la información financiera que respalda la solicitud.
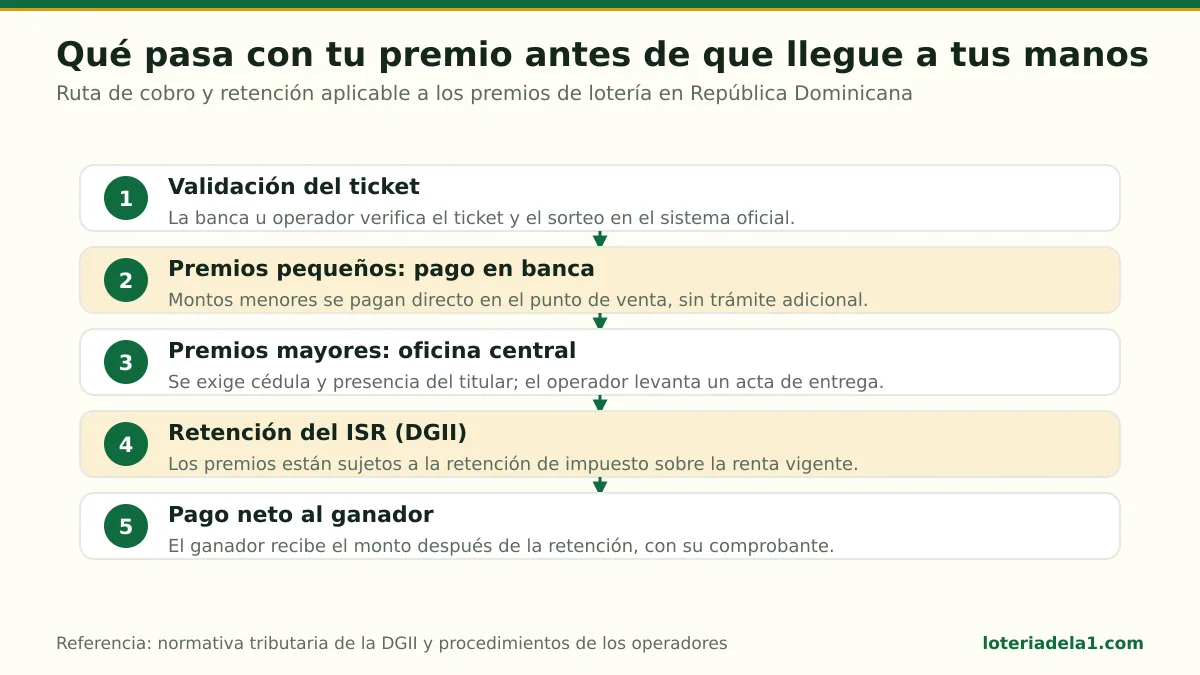
Ruta completa de un premio: validación, punto de cobro según el monto, retención del ISR y pago neto al ganador. (Esquema de loteriadela1.com según normativa DGII)
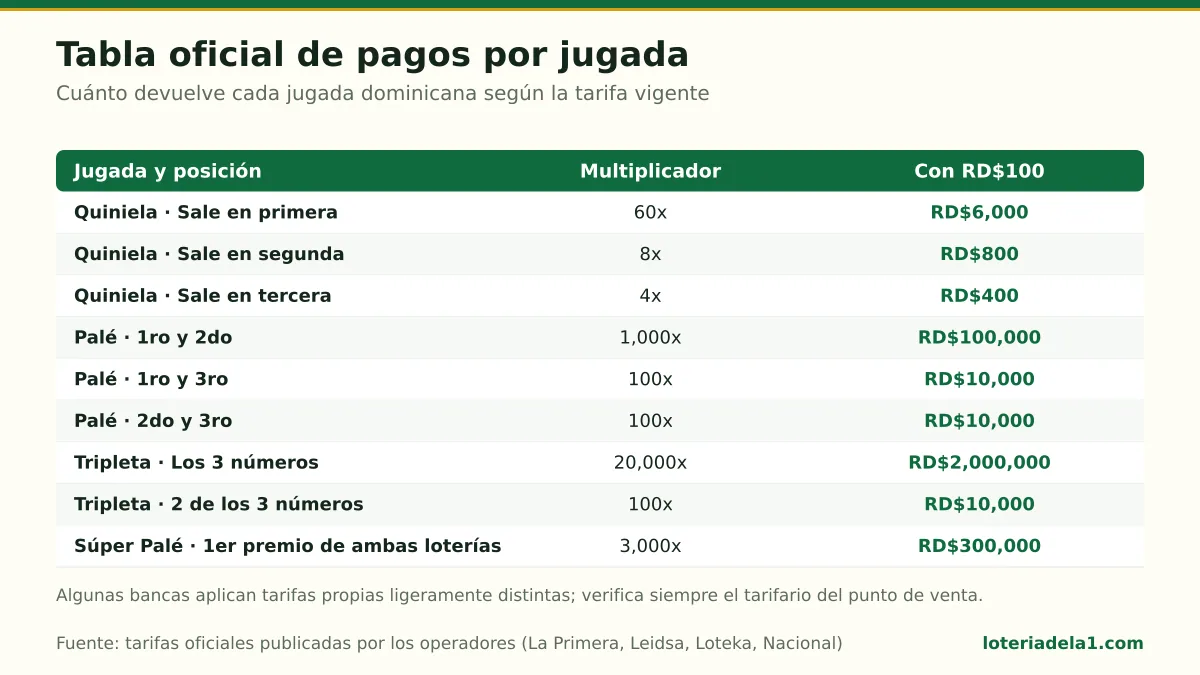
Tarifas oficiales por jugada y su equivalente con una apuesta de RD$100, desde la Tripleta completa hasta la tercera de Quiniela. (Tabla de loteriadela1.com con tarifas oficiales)
Los documentos vinculados a la Ley 155-17 contra el lavado de activos pueden exigirse hasta 90 días calendario después del permiso definitivo. Esto no significa que las obligaciones de prevención se puedan tomar a la ligera. Las bancas de lotería son sujetos obligados no financieros bajo esa ley, y la normativa sectorial vigente es la Resolución núm. 217-2025, del 6 de noviembre de 2025, que sustituyó en la práctica a la Resolución núm. 204-17.
Para una banca seria, el cumplimiento no debe ser una carpeta que aparece solo cuando llega una inspección. Debe notarse en el control de su operación diaria, en la forma de registrar una apuesta y en la capacidad de responder cuando un cliente necesita aclarar un ticket.
La interconexión: el cambio tecnológico que más le importa al barrio
El requisito técnico más importante es que la banca esté interconectada con el Sistema de Control y Monitoreo de Bancas de Loterías del Ministerio de Hacienda y Economía. Puede sonar técnico, pero su efecto se entiende fácil: una apuesta anotada en una terminal conectada deja una huella operativa distinta a una jugada manejada de forma informal.
Esa interconexión no elimina por sí sola todos los problemas posibles. Tampoco garantiza que una persona vaya a ganar: el sorteo sigue siendo azar. Lo que sí crea es una base para que la actividad pueda ser monitoreada dentro de un sistema estatal, en vez de depender únicamente de una libreta, una captura de pantalla o una promesa verbal detrás del mostrador.
Pensemos en dos escenarios. En el primero, el jugador entrega RD$50, recibe un ticket claro y puede revisar luego el resultado publicado. En el segundo, el dependiente apunta algo de prisa, no entrega comprobante o da un papel borroso sin información suficiente. Aunque ambos locales estén cerca de la casa, el riesgo práctico para el jugador no es igual.
Aquí vale una regla de barrio que sigue siendo útil: no salga de la banca sin revisar lo que dice el comprobante. Número, tipo de jugada, monto y fecha deben coincidir con lo que usted pidió. Esa revisión toma segundos y evita discusiones que después nadie puede reconstruir con certeza.
Para identificar establecimientos y tener una referencia adicional antes de jugar, el lector puede usar la herramienta de verificación de banca. No sustituye la labor de las autoridades, pero ayuda a convertir una duda cotidiana en una verificación más ordenada.
Qué cambia para el dueño y el empleado de una banca
Para el operador, el plan de regularización de bancas eleva el costo de improvisar. La tarifa de RD$200,000 es visible, pero no es el único compromiso: hay documentación fiscal, antecedentes, estados financieros auditados, información bancaria, prevención de lavado y conexión obligatoria al sistema de monitoreo.
Para el empleado de ventanilla, aunque no sea quien firma el expediente, la regularización también se siente. Un negocio más ordenado necesita procedimientos consistentes: recibir la apuesta, emitir el ticket, conservar registros conforme a sus procesos internos y orientar al cliente sin inventar condiciones de pago o resultado. La presión de una fila no justifica entregar un comprobante incompleto ni tratar una reclamación como si fuera un favor.
Esto también cambia el valor de la reputación. En una comunidad, una banca puede durar años gracias a la confianza del vecindario. Pero la confianza ya no debe descansar solo en que “esa banca siempre ha estado ahí”. Debe complementarse con señales de formalidad y con información que el cliente pueda comprobar por su cuenta.
Si usted quiere comparar opciones cercanas, el directorio de bancas disponibles en Lotería de la 1 sirve como punto de partida. La comparación útil no es solo cuál queda más cerca: también importa cuál opera con una identificación clara, maneja sus comprobantes correctamente y permite al cliente revisar lo jugado sin confusión.
Qué significa para el jugador de barrio
El jugador no tiene que aprenderse una resolución para protegerse mejor. Pero sí le conviene entender que la regularización busca que el negocio tenga responsables identificables, controles tributarios, prevención de lavado e interconexión tecnológica. Eso cambia el contexto en que se coloca una apuesta, aunque no cambie la probabilidad de que salga un número.
La primera consecuencia práctica es documental: guarde el ticket. No lo deje en el mostrador ni se conforme con recordar de memoria “el palé que puse”. Si existe una duda, el comprobante es la primera referencia. La segunda es de prudencia: no entregue dinero a intermediarios que ofrezcan jugar “por fuera” o que eviten emitir ticket.
La tercera es de verificación. Los resultados deben revisarse en fuentes confiables y en horarios correspondientes al sorteo, no en mensajes reenviados que cambian un número o mezclan loterías. En nuestra sección de transparencia y verificación explicamos por qué conviene contrastar datos y conservar una referencia del ticket antes de asumir que hay un premio.
También hay una expectativa que conviene aterrizar. Una banca regularizada no es una promesa de que todo reclamo terminará a favor del jugador, ni una certificación de que cada conversación en el local será perfecta. Significa que la operación está llamada a funcionar dentro de un marco con reglas, entidades responsables y mayor capacidad de seguimiento.
Auditoría, sorteos y confianza: lo que sí se puede exigir
La confianza en la lotería no depende solo de la banca. También descansa en la credibilidad del sorteo y en la forma en que se comunica el resultado. Hay principios de auditoría que un jugador puede reconocer sin pretender conocer cada procedimiento interno: balotas con peso y medidas controladas, presencia de notario, transmisión en vivo cuando aplique y registro del acta del sorteo.
Esos elementos tienen una función concreta. Las balotas controladas buscan que el material de extracción responda a condiciones previamente verificadas; la presencia notarial aporta una constancia formal; la transmisión permite observación pública; y el acta deja un registro del evento. Ninguno de esos puntos debe usarse como eslogan vacío. Juntos, forman parte de una cadena de confianza que necesita ser consistente.
La regularización de bancas encaja en esa misma cadena, pero en otro momento: antes y después del sorteo. Antes, porque registra y monitorea la apuesta; después, porque el jugador necesita un ticket que pueda ser leído, contrastado y atendido de forma seria.
Por eso no conviene confundir publicidad con transparencia. Una promoción llamativa puede atraer gente, pero no reemplaza el comprobante, la interconexión, el cumplimiento fiscal ni la información verificable. El jugador atento no necesita desconfiar de todo; necesita distinguir entre una señal comprobable y una simple promesa.
Lo que este plan no cambia
Hay tres cosas que el Decreto núm. 197-26 no convierte en realidad automática. Primero, no hace que un número esté “atrasado” ni que tenga obligación de salir. La frecuencia histórica puede servir para estudiar resultados, pero no altera el carácter aleatorio de cada sorteo.
Segundo, no convierte la lotería en una estrategia de ahorro. Apostar con RD$10, RD$50 o RD$100 debe entrar en un presupuesto de entretenimiento que la persona pueda perder sin afectar comida, transporte, alquiler, medicamentos o deudas. Una operación más formal puede mejorar los controles del sector; no cambia la necesidad de jugar con límites personales.
Tercero, no libera al jugador de revisar. La banca puede estar conectada y el sector puede tener supervisión repartida entre varias instituciones, pero nadie revisa su ticket mejor que quien lo recibió. Confirmar los datos antes de salir sigue siendo la medida más barata y eficaz.
Esta es una nota informativa, no asesoría legal, fiscal ni financiera individual. Las normas, procedimientos y montos pueden cambiar; para confirmar el estado de un permiso, una obligación tributaria o un trámite específico, corresponde consultar al Ministerio de Hacienda y Economía, la DCJA, la DGII o la institución competente.

