Un premio grande puede sentirse como una puerta que se abre de golpe: llega la alegría, aparecen llamadas y cada persona tiene una idea de qué hacer con el dinero. Pero los primeros 90 días tras un premio grande no son para demostrar que uno sabe de finanzas; son para bajar la velocidad, entender cuánto dinero realmente queda disponible y evitar que una decisión tomada por emoción se convierta en una carga.
Resumen clave
Los primeros 90 días tras un premio grande conviene seguir un orden sencillo: confirmar el cobro, calcular el neto después de la retención, proteger la privacidad y separar una reserva antes de comprometer dinero. No existe una fórmula que garantice conservar o multiplicar un premio, pero pausar, documentar y consultar profesionales autorizados reduce los errores apresurados.
Las primeras 48 horas: proteger el comprobante y bajar el ruido
El primer trabajo no es abrir una cuenta, comprar un vehículo ni anunciar la noticia. Es resguardar el documento premiado y evitar que el entusiasmo convierta un dato privado en conversación pública. Si el premio proviene de una banca, un operador o un sorteo formal, conviene revisar con calma el ticket, la fecha, la jugada y el resultado publicado por el operador antes de iniciar cualquier gestión.
Una medida elemental es hacer un registro personal: anotar cuándo se verificó el premio, guardar el comprobante en un lugar seguro y conservar cualquier recibo relacionado con el cobro. Eso no sustituye el procedimiento del operador, pero ayuda a no depender de la memoria cuando hay presión alrededor. También es sensato reducir las fotos, capturas y reenvíos por mensajería. Una imagen aparentemente inocente puede exponer información que luego circule sin control.
En estas horas pueden llegar propuestas rápidas: un familiar con una urgencia, un amigo que “conoce un negocio seguro”, una persona que pide préstamo o alguien que ofrece administrar el dinero. No hace falta responder de inmediato. Decir “estoy verificando el proceso y no voy a tomar decisiones ahora” es una respuesta suficiente y respetuosa.
La privacidad no es frialdad. Es una capa de protección. Mientras menos gente conozca el monto, menos difícil será distinguir una necesidad auténtica de una presión emocional. Si la noticia ya se regó, procure que la conversación no incluya montos, ubicación del dinero ni fechas de cobro.
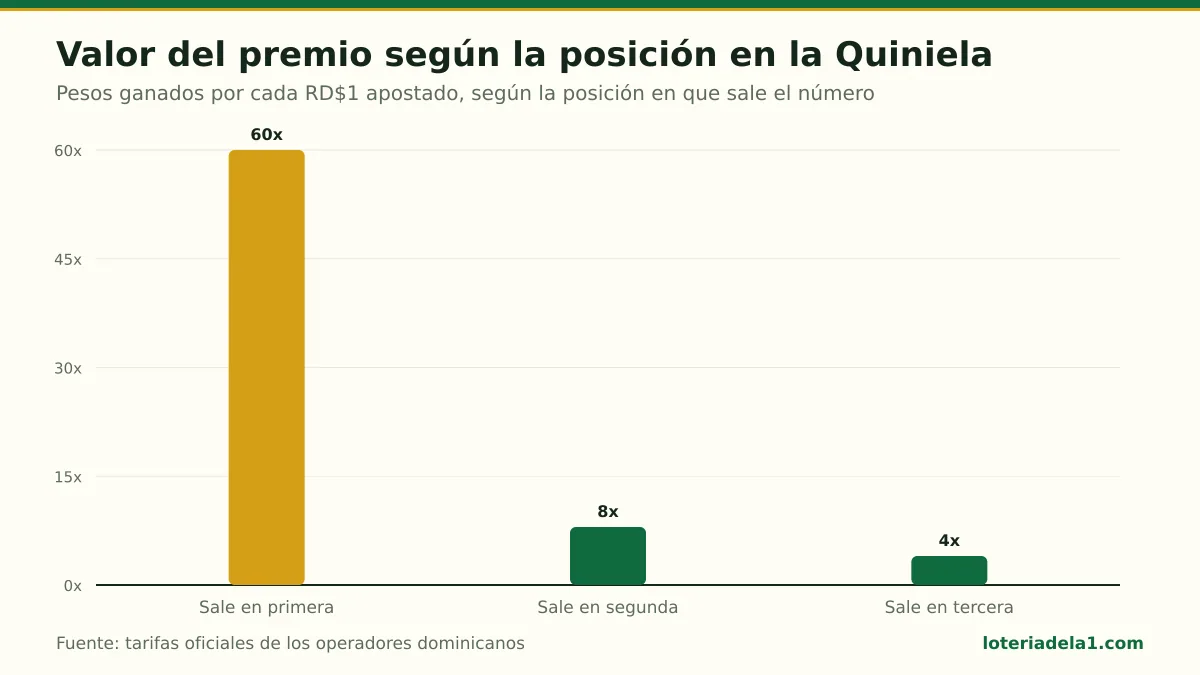
La posición lo cambia todo: la primera paga 60x, la segunda 8x y la tercera 4x por cada peso apostado. (Elaboración de loteriadela1.com con tarifas oficiales)
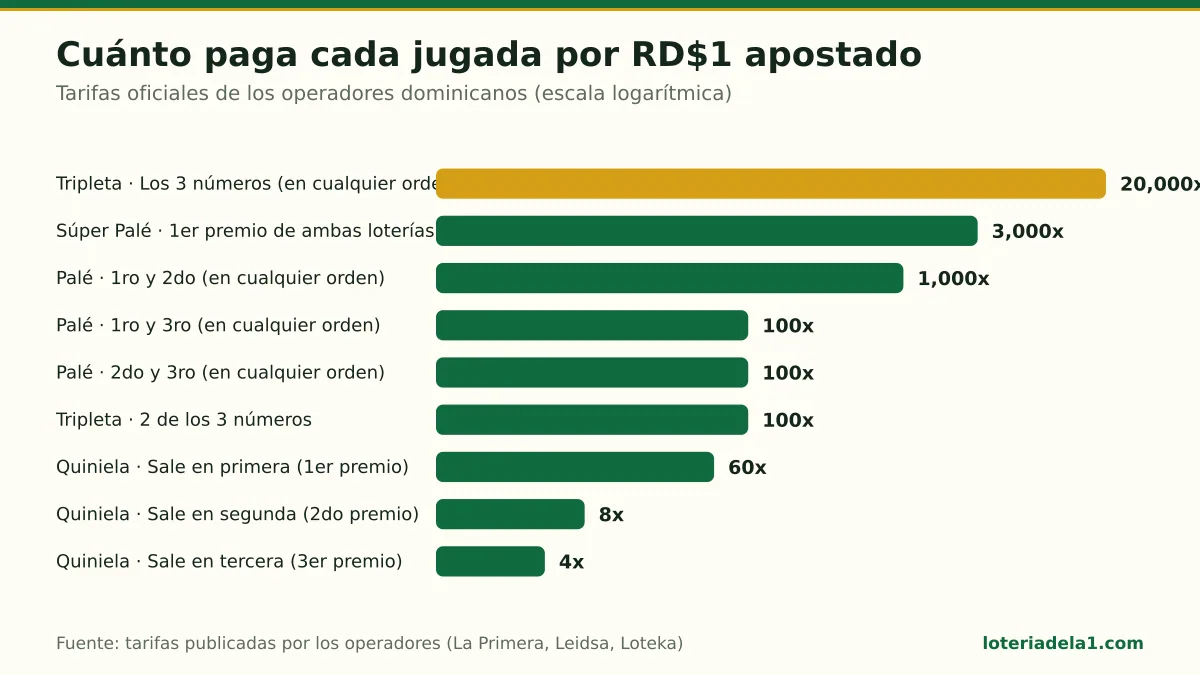
Comparación de las tarifas oficiales por RD$1 apostado: la Tripleta completa paga 20,000x mientras la tercera de Quiniela paga 4x. Escala logarítmica. (Elaboración de loteriadela1.com con tarifas oficiales)
Del premio bruto al neto real: el número con el que se decide
Antes de hablar de gastos, hay que separar el premio anunciado del dinero que realmente se recibe. El operador o la banca actúa como agente de retención y descuenta el Impuesto sobre la Renta antes de entregar el premio. Para premios pagados por operadores, como Loto y Súper Kino de Leidsa, Lotería Nacional, rifas y sorteos, la retención es de 25%; también es de 25% para premios electrónicos de juegos de azar y promociones.
Desde la Ley 30-26, promulgada el 18 de junio de 2026, los premios de banca de más de RD$200,001 hasta RD$600,000 tienen una retención de 15%, y desde RD$600,001 pasan a 25%. Lo importante es que no es una escala progresiva: la tasa se aplica al premio bruto completo, no solo a la parte que supera el límite.
RD$500,000
RD$800,000
| Ejemplo de premio de banca | Tasa aplicable | Retención estimada | Monto recibido |
|---|---|---|---|
| RD$500,000 | 15% | RD$75,000 | RD$425,000 |
| RD$800,000 | 25% | RD$200,000 | RD$600,000 |
Ese segundo ejemplo evita una confusión común. Un premio de RD$800,000 no paga 15% sobre una parte y 25% sobre otra: con el umbral superado, se aplica 25% a los RD$800,000 completos.
La Ley 30-26 no regula de forma expresa la tasa de los premios de banca de RD$200,000 o menos; por eso conviene confirmarlo directamente con la DGII o con la banca antes de asumir una retención. Para visualizar un premio después de impuestos, puede usar la calculadora de impuestos sobre premios del sitio como referencia inicial, y luego contrastar el comprobante final de pago.
Días 3 al 15: separar privacidad, familia y compromisos
Con el neto real claro, empieza una etapa más difícil que la matemática: manejar expectativas. Un premio no obliga a resolver de una vez los problemas de toda la familia, ni convierte al ganador en prestamista, socio o fiador automático. Querer ayudar es legítimo; prometer bajo presión es lo que suele dejar heridas y compromisos imposibles de sostener.
Una práctica prudente es no entregar efectivo ni asumir deudas ajenas durante los primeros días, salvo que se trate de una situación que ya se haya evaluado con documentación. Tampoco conviene firmar papeles que no se entienden, prestar la cédula, compartir claves o aceptar que otra persona “reciba” el dinero por facilidad. Si alguien se molesta porque usted necesita tiempo, eso también es información útil.
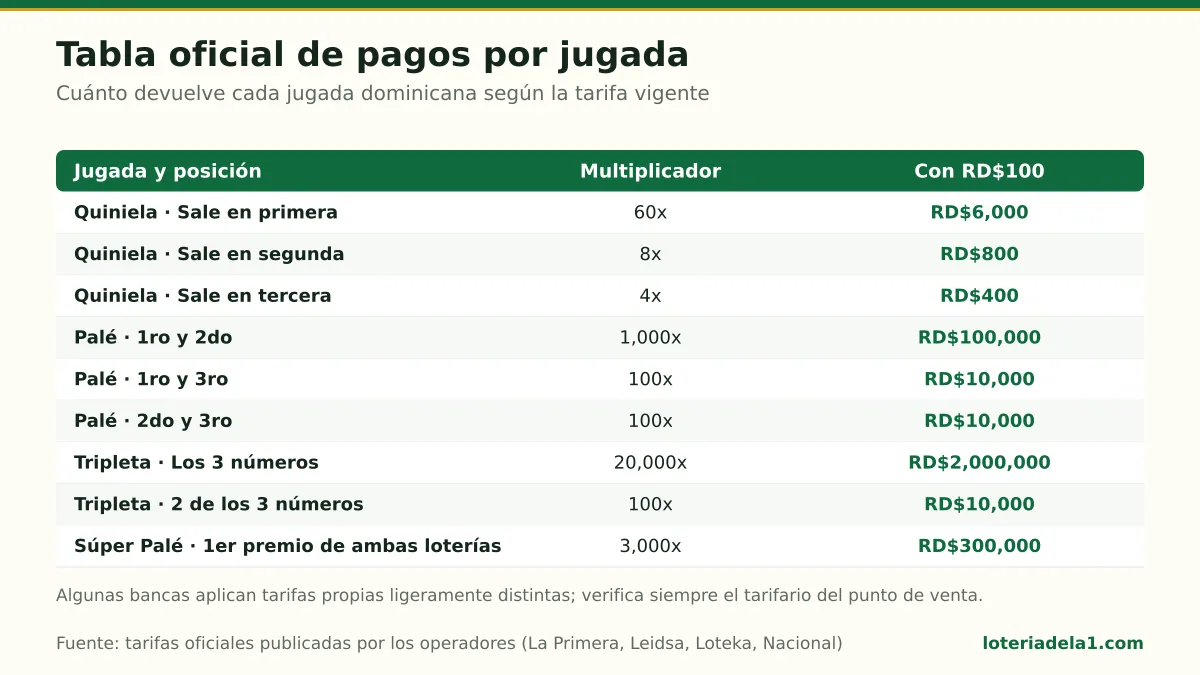
Tarifas oficiales por jugada y su equivalente con una apuesta de RD$100, desde la Tripleta completa hasta la tercera de Quiniela. (Tabla de loteriadela1.com con tarifas oficiales)
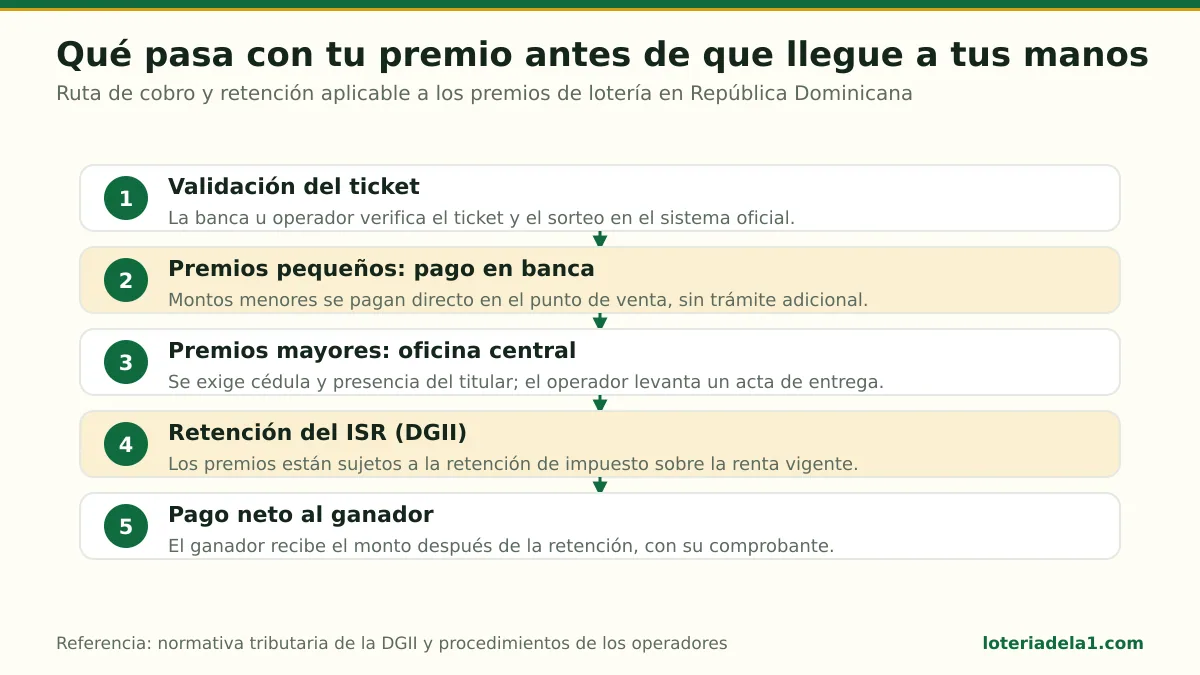
Ruta completa de un premio: validación, punto de cobro según el monto, retención del ISR y pago neto al ganador. (Esquema de loteriadela1.com según normativa DGII)
En vez de responder con un sí o un no definitivo, use una pausa concreta: “Voy a organizar el premio primero y después conversamos”. Esa frase crea distancia entre la emoción del momento y una decisión que podría durar años. Mantenga fuera de redes sociales los cambios de rutina, compras grandes y señales sobre dónde se guardará el dinero.
La discreción también protege la seguridad digital. Desconfíe de mensajes que aleguen conocer el premio, solicitar documentos, pedir códigos o prometer trámites exprés. El operador legítimo tiene sus canales de verificación; una oferta recibida por un chat no reemplaza el proceso formal. Para conversar sobre límites, presupuesto de juego y señales de presión, la guía de juego responsable puede servir como punto de partida familiar.
Días 16 al 30: crear una reserva antes de subir el nivel de vida
El dinero recibido de una sola vez no se renueva por sí mismo. Esa es la diferencia más importante entre un premio y un salario: cuando se gasta, no llega automáticamente otro depósito el mes siguiente. Por eso, antes de mejorar la casa, cambiar el carro o financiar celebraciones, conviene separar una reserva para gastos esenciales e imprevistos.
El monto apropiado de esa reserva no es universal. Depende de las obligaciones del hogar, de si hay ingresos estables, de las deudas existentes y de las personas que dependen de ese dinero. Lo sensato es definirla con números reales: vivienda, alimentación, servicios, transporte, educación y compromisos que ya estaban vigentes. Si las cuentas del hogar son confusas, este es el momento de ordenarlas en una lista simple, sin maquillaje.
También es razonable identificar deudas costosas antes de gastar en lujos. Pagar una obligación cara puede dar más tranquilidad que hacer una compra visible, porque libera presión mensual y reduce el riesgo de que el premio se vaya en cuotas. Eso no significa liquidar todo sin revisión: hay contratos, garantías y condiciones que merecen lectura cuidadosa.
En esta etapa, evite mezclar el dinero del premio con el gasto diario sin un registro. Una cuenta o separación operativa, según el caso y las opciones disponibles, permite saber cuánto se ha usado y cuánto sigue reservado. No es para vivir obsesionado con una hoja de cálculo; es para que cada salida tenga una razón y no desaparezca en pequeños gastos que nadie recuerda.
Días 31 al 60: una pausa útil antes de negocios e inversiones
Cuando el ruido inicial baja, aparecen ideas que parecen urgentes: montar un colmado, entrar en construcción, prestar a interés, comprar terrenos, importar mercancía o invertir con alguien conocido. Ninguna de esas decisiones debe tomarse porque “el dinero está parado”. Tener dinero temporalmente sin comprometer no es un fracaso; puede ser el precio de decidir con claridad.
La inflación es una preocupación válida porque reduce el poder de compra con el tiempo, pero no justifica aceptar productos que usted no comprende. Tampoco existe una cobertura mágica que elimine el riesgo. Cada alternativa tiene condiciones, costos, plazos y riesgos distintos, y un premio grande no vuelve experto a nadie de un día para otro.
Un filtro práctico consiste en pedir por escrito qué se propone, quién administra, cómo se cobra, qué obligaciones asume usted y qué pasa si el plan no sale como se esperaba. Si la respuesta es presión, secretismo o promesas de rendimiento fijo sin explicación clara, la pausa es todavía más importante. La urgencia suele beneficiar a quien vende, no necesariamente a quien recibe el premio.
Aquí resulta útil hablar con un abogado y con una fiduciaria autorizada cuando el patrimonio, la familia o los bienes a proteger lo ameriten. No para que otra persona decida por usted, sino para entender documentos, responsabilidades y alternativas. Es mejor llegar a esa conversación con preguntas anotadas que con una firma ya puesta.
Días 61 al 90: ordenar el patrimonio y evaluar el fideicomiso
Al acercarse el tercer mes, el ganador puede pasar de proteger el efectivo a pensar en cómo ordenar bienes, responsabilidades familiares y decisiones futuras. En República Dominicana, la Ley núm. 189-11, promulgada en julio de 2011, creó la figura del fideicomiso. La DGII lo define como un acto jurídico mediante el cual una o varias personas transfieren bienes o derechos a una entidad fiduciaria para crear un patrimonio autónomo e independiente, separado del patrimonio personal del fideicomitente.
Existe el fideicomiso de planificación patrimonial —también llamado de administración patrimonial y planificación sucesoral—, que puede utilizarse para proteger el patrimonio familiar y ordenar su transmisión. Lo administran fiduciarias reguladas. Esto no significa que sea obligatorio para toda persona premiada ni que resuelva automáticamente impuestos, conflictos familiares o malas decisiones. Es una estructura jurídica que debe evaluarse según el caso.
Un punto que vale la pena conocer es que un fideicomiso irrevocable puede excepcionalmente ser revocado por el fideicomitente mientras los fiduciarios no lo hayan aceptado todavía. Esa precisión muestra por qué no basta con escuchar una explicación informal: las palabras “revocable”, “irrevocable”, “beneficiario” y “patrimonio autónomo” tienen efectos que deben entenderse antes de firmar.
La meta de estos días no es escoger una entidad ni armar una estructura a toda prisa. Es reunir documentos, definir prioridades familiares, separar lo urgente de lo importante y consultar una fiduciaria autorizada o un abogado. Cada patrimonio tiene historia, deudas, relaciones y riesgos propios.
Conversaciones difíciles: ayudar sin perder el control del premio
Una conversación familiar bien llevada puede ser más protectora que un gasto impulsivo. Si decide ayudar, establezca primero un límite interno: qué tipo de apoyo considera posible, qué asuntos requieren documentación y cuáles no asumirá. No hace falta divulgar el total del premio para ser transparente sobre sus límites.
Hay una diferencia sana entre apoyar y hacerse cargo de toda decisión ajena. Un regalo, un préstamo y una sociedad no son lo mismo, aunque en una conversación rápida parezcan iguales. Un préstamo sin claridad puede deteriorar una relación; una sociedad sin reglas puede convertir un vínculo familiar en disputa; y un regalo que supera su capacidad puede poner en riesgo la estabilidad que el premio debía aportar.
También conviene que la pareja o las personas directamente involucradas definan una versión común para responder preguntas externas. Si cada quien comunica cifras o promesas distintas, el entorno empieza a negociar con la confusión. El orden no elimina los compromisos afectivos, pero evita que el dinero se convierta en el único lenguaje de la familia.
Recuerde que ganar no cambia la naturaleza aleatoria de la lotería. Un premio pasado no garantiza otro, y buscar “recuperar” o repetir la emoción con nuevas apuestas puede desordenar el plan. El dinero recibido debe tratarse como un recurso finito, no como una racha obligada a continuar.