

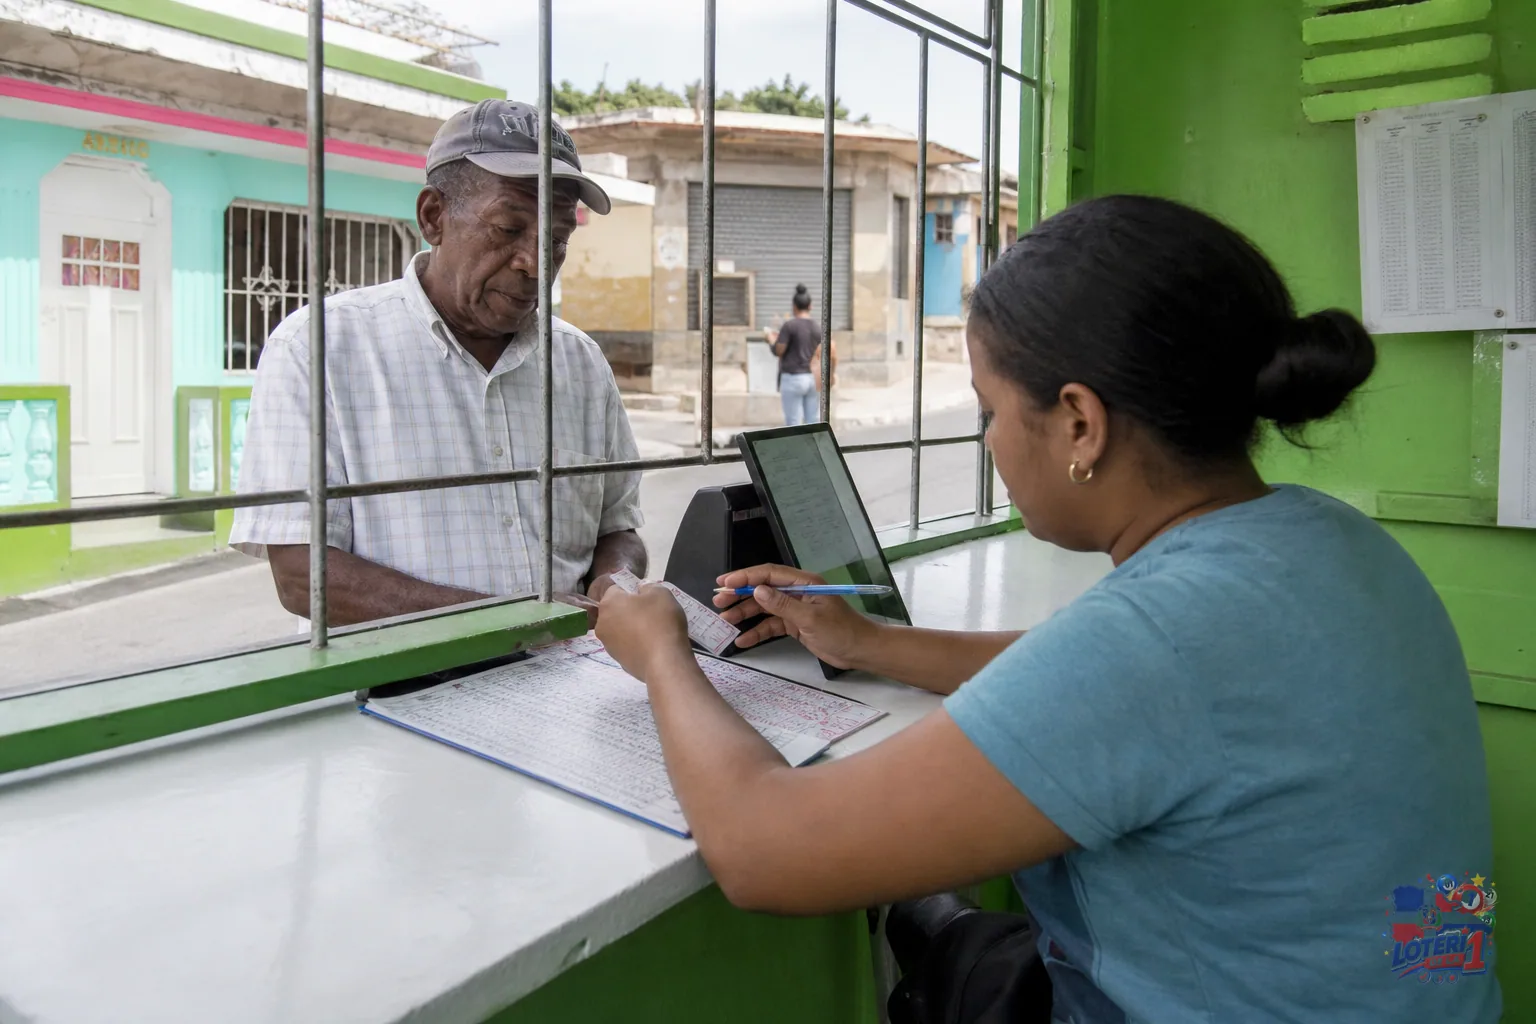
La regularización de bancas volvió a colocarse en el centro de la conversación del sector con el Decreto núm. 197-26, del 26 de marzo de 2026. Para quien juega una quiniela camino al trabajo o deja una jugada pequeña en la banca de la esquina, el asunto puede sonar distante; pero toca algo bien concreto: que el punto donde entrega su dinero tenga permiso, controles tributarios, conexión tecnológica y condiciones para responder por el ticket que emitió.
Resumen clave
La regularización de bancas reactivada en 2026 busca terminar la depuración, validación y formalización de bancas, puntos de venta, agencias y otros operadores de juegos de azar. Para el jugador de barrio, no cambia el azar ni convierte una jugada en segura, pero sí refuerza la importancia de apostar en establecimientos verificables, exigir ticket legible y guardar evidencia de cada jugada.
Qué reactivó exactamente el Decreto 197-26
La palabra importante aquí es “reactivación”. El Decreto núm. 197-26 no inventa desde cero el ordenamiento del negocio de las bancas: relanza el Plan Nacional de Regularización para completar una tarea que había quedado con solicitudes y procesos pendientes. Su propósito oficial es culminar la depuración, validación y formalización de bancas de lotería, puntos de venta, agencias, bancas de apuestas y demás operadores de juegos de azar.
Dicho en lenguaje de barrio: el Estado procura distinguir mejor entre el negocio que puede demostrar quién es, cómo opera y qué obligaciones cumple, y aquel que trabaja fuera de ese marco. Es una diferencia relevante porque una banca no es solamente una ventanilla con una impresora. Maneja dinero de terceros, registra apuestas, entrega comprobantes y participa en una cadena donde el jugador necesita poder reclamar si algo sale mal.
La medida también derogó el Decreto núm. 295-22. Eso evita leer la situación actual como si el marco estuviera congelado en lo que se discutía años atrás: la referencia operativa para esta nueva etapa es el Decreto núm. 197-26, fechado el 26 de marzo de 2026. La Presidencia explicó que la decisión respondió, entre otras razones, al volumen de solicitudes pendientes luego de vencidos los plazos anteriores de adecuación. (presidencia.gob.do)
Para el sector, la señal es clara: formalizarse deja de ser una conversación abstracta. Para el público, la señal debería ser igualmente sencilla: jugar donde la operación pueda ser identificada y revisada es una capa básica de protección, aunque nunca elimina el riesgo propio de apostar.
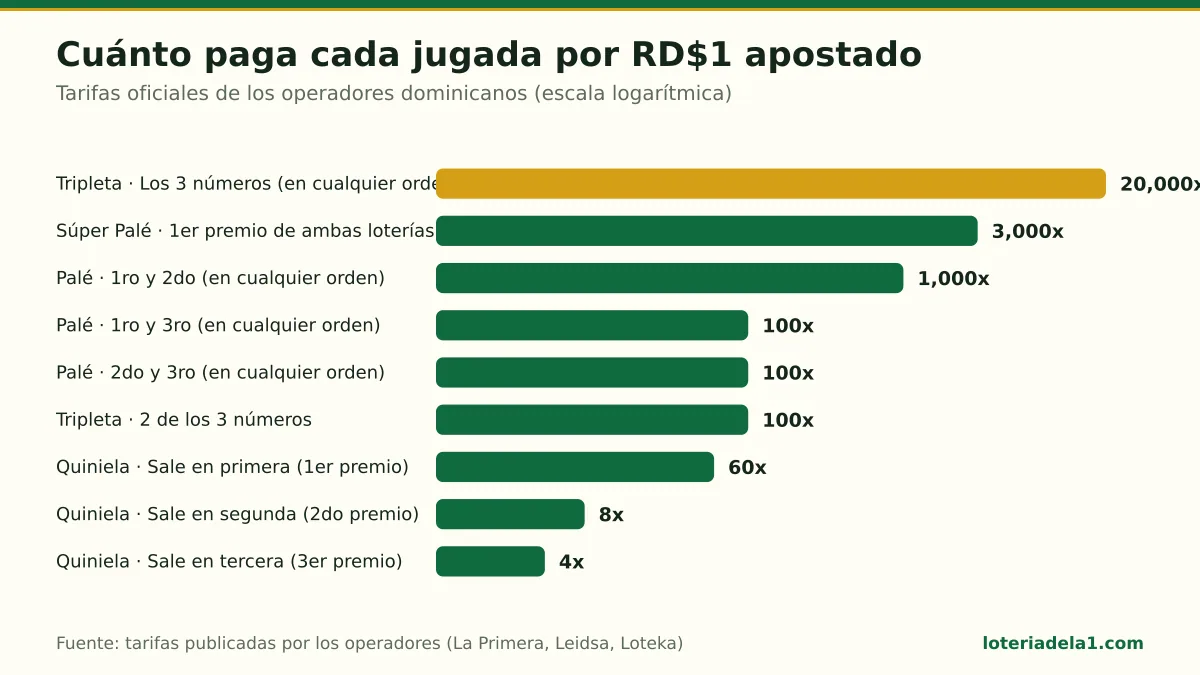
Comparación de las tarifas oficiales por RD$1 apostado: la Tripleta completa paga 20,000x mientras la tercera de Quiniela paga 4x. Escala logarítmica. (Elaboración de loteriadela1.com con tarifas oficiales)
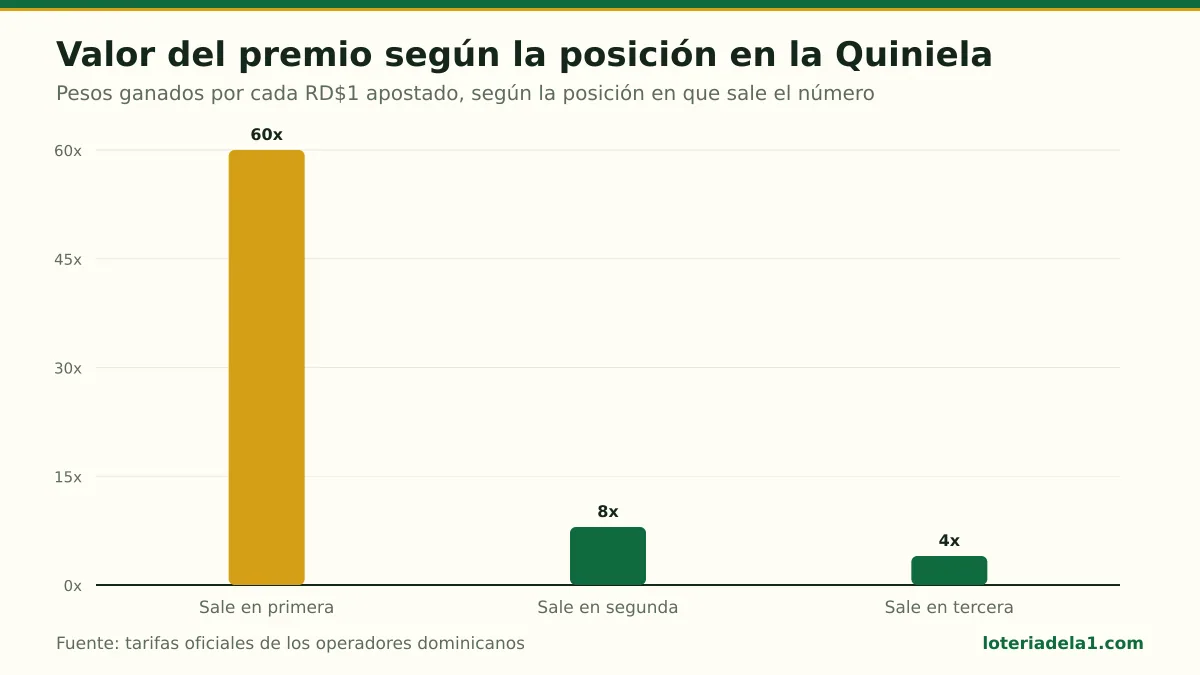
La posición lo cambia todo: la primera paga 60x, la segunda 8x y la tercera 4x por cada peso apostado. (Elaboración de loteriadela1.com con tarifas oficiales)
De permiso aislado a expediente que debe sostenerse
El permiso de operación de una banca de lotería cuesta RD$200,000 y su trámite tiene un plazo informado de 1 a 45 días. La autorización se otorga mediante resolución de la Comisión de Casinos y se canaliza por la Dirección de Casinos y Juegos de Azar (DCJA), dentro del Ministerio de Hacienda y Economía.
El costo, sin embargo, no explica por sí solo la regularización. Lo determinante es que el solicitante debe demostrar condiciones documentales y operativas. Entre los requisitos destacados están la certificación de no antecedentes penales del solicitante —y de todos los accionistas si se trata de una persona jurídica—, la certificación de cumplimiento de obligaciones fiscales de la DGII, una carta de referencia bancaria con balance actual y promedio de los últimos 3 meses, emitida con una antigüedad máxima de 15 días, y estados financieros auditados.
También se exigen el formulario de prevención de lavado de la DCJA y la titularidad del nombre comercial ante la ONAPI. No son papeles para “completar una carpeta” sin más. Cada documento conecta una parte del negocio: identidad de los responsables, trazabilidad financiera, cumplimiento fiscal, uso legítimo del nombre y capacidad de responder ante una revisión.
Resolución de autorización
Certificación fiscal de DGII
Estados financieros auditados
Nombre comercial en ONAPI
Interconexión al sistema oficial
| Componente del proceso | Qué acredita o permite |
|---|---|
| Resolución de autorización | Permite operar bajo el trámite de la Comisión de Casinos y la DCJA |
| Certificación fiscal de DGII | Evidencia de cumplimiento de obligaciones tributarias |
| Estados financieros auditados | Base documental para evaluar la operación financiera |
| Nombre comercial en ONAPI | Identificación formal del establecimiento |
| Interconexión al sistema oficial | Registro y monitoreo tecnológico de la operación |
El expediente tampoco necesariamente termina el día que llega el permiso definitivo. La documentación vinculada a la Ley 155-17 contra el lavado de activos puede ser requerida hasta 90 días calendario después. Esa continuidad explica por qué la formalización no debe verse como un sello colgado en la pared, sino como una condición que hay que sostener.
Quién supervisa ahora y qué mira cada institución
La nueva etapa distribuye la mirada pública entre varias entidades, con funciones distintas. El Ministerio de Hacienda y Economía mantiene el marco de supervisión del juego y, a través de la DCJA, interviene en el trámite de autorización. La DGII recibe un papel reforzado para verificar el cumplimiento tributario de los operadores, facilitar su incorporación provisional al régimen fiscal correspondiente y apoyar los procesos de fiscalización y control derivados del plan.
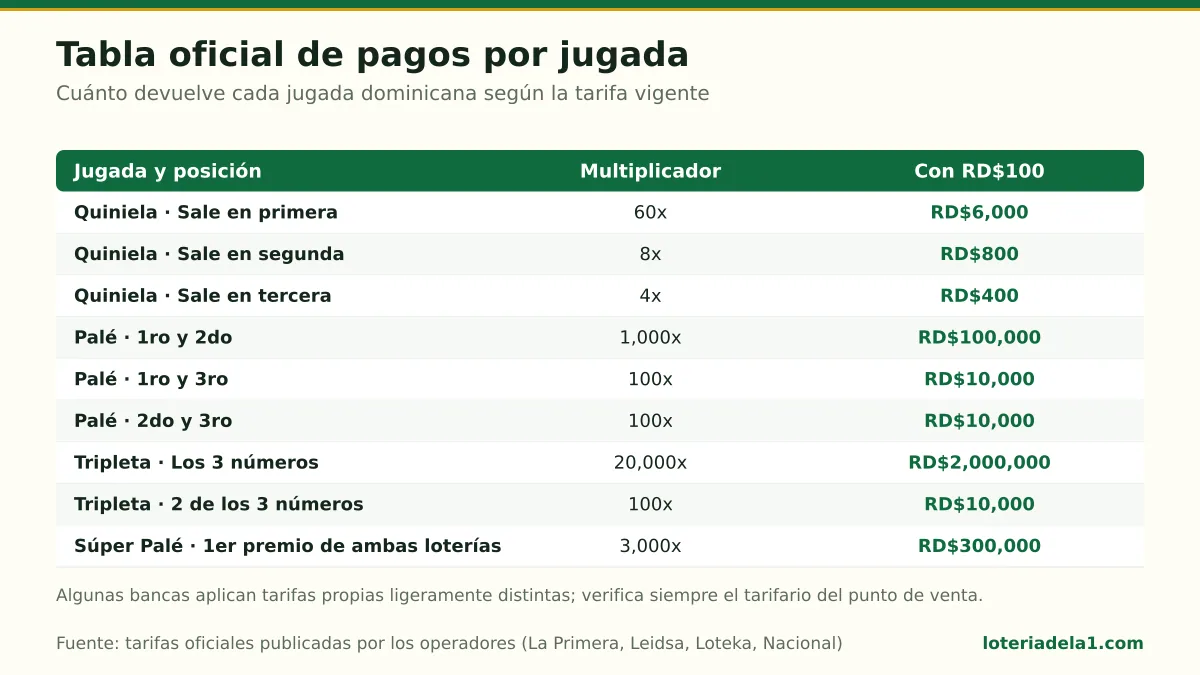
Tarifas oficiales por jugada y su equivalente con una apuesta de RD$100, desde la Tripleta completa hasta la tercera de Quiniela. (Tabla de loteriadela1.com con tarifas oficiales)
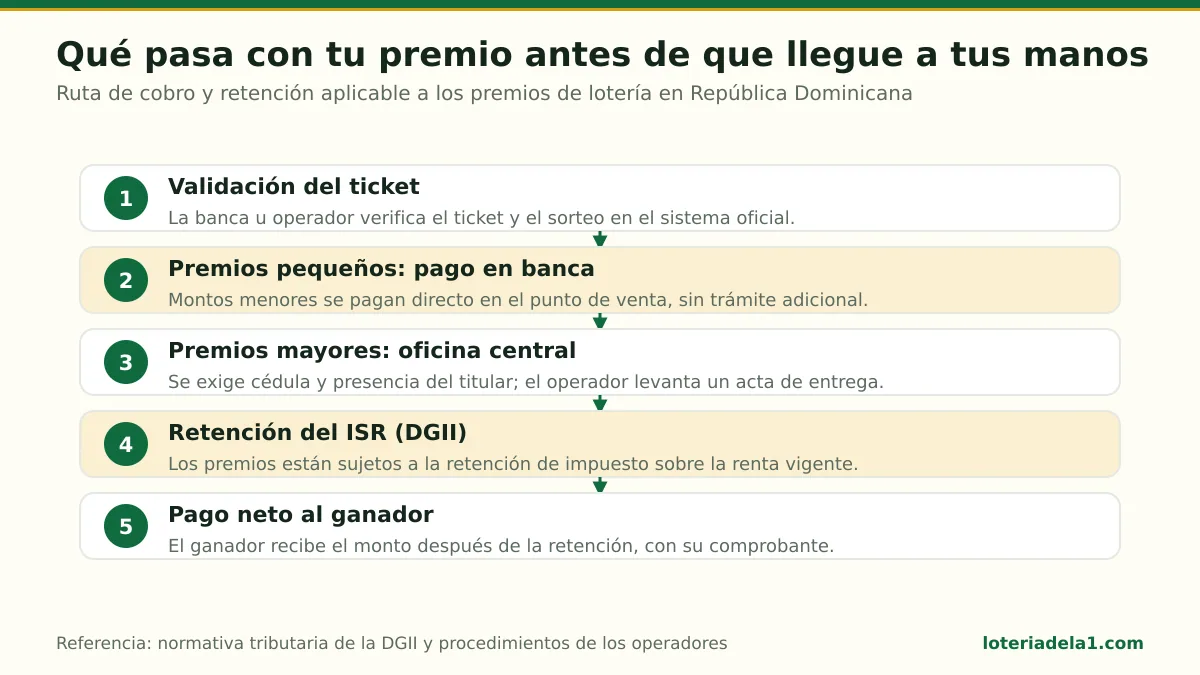
Ruta completa de un premio: validación, punto de cobro según el monto, retención del ISR y pago neto al ganador. (Esquema de loteriadela1.com según normativa DGII)
Eso no significa que la DGII sustituya a todos los demás actores. La regularización reúne aspectos de permisos, impuestos, tecnología, prevención de lavado y representación sectorial. Por eso el Consejo Consultivo incorpora al Ministerio de Hacienda y Economía, DGII, Indotel, Ogtic, Lotería Nacional, Fenabanca, concesionarios, la Asociación de Bancas de Apuestas Deportivas, la Comisión Hípica Nacional y la Asociación de Casinos de Juegos.
La presencia de Indotel y Ogtic también deja ver que el control no se limita al documento físico. Hoy una banca depende de comunicaciones, registros y sistemas. Un ticket que se imprime, una apuesta que se transmite y un resultado que se consulta forman parte de una misma ruta operativa. Cuando esa ruta es débil, aumenta el espacio para errores, confusiones o reclamos difíciles de probar.
La Unidad de Análisis Financiero (UAF), por su parte, es la unidad de inteligencia financiera del país. Las bancas de lotería son sujetos obligados no financieros bajo la Ley 155-17. Además, la Resolución núm. 217-2025, del 6 de noviembre de 2025, es la norma sectorial vigente de prevención y reemplaza en la práctica el marco anterior de la Resolución núm. 204-17.
Para el jugador, tanta sigla puede cansar. Pero su utilidad está en que nadie debería depender únicamente de la buena voluntad de un dependiente para saber si una operación queda registrada o si un negocio tiene trazabilidad.
La interconexión: el cambio que más se siente aunque no se vea
Hay un requisito técnico que resume bien el sentido de la regularización: la banca debe estar interconectada con el Sistema de Control y Monitoreo de Bancas de Loterías del Ministerio de Hacienda y Economía. No es un detalle menor ni una simple conexión de internet. Es la condición que permite que la operación forme parte de un sistema de control y monitoreo, en lugar de quedar reducida a un apunte local o a la memoria de quien atendió.
Para una banca formal, esta exigencia implica invertir atención en procesos, equipos y registro. Para el jugador, debería traducirse en una práctica sencilla: revisar que el ticket salga completo y conservarlo. Si alguien apuesta RD$50 en una quiniela, el papel no es un adorno ni una garantía mágica de premio; es la prueba material de qué jugó, dónde y cuándo se emitió la apuesta.
En esa misma lógica, no basta con que el letrero sea conocido en el sector. Antes de jugar, conviene usar la herramienta para verificar si una banca aparece identificada. Si se trata de elegir dónde hacer una jugada habitual, también ayuda revisar el directorio de bancas disponibles por zona, sin confundir cercanía con formalidad automática.
La interconexión no cambia los números ganadores ni aumenta las probabilidades. Ningún número está “obligado” a salir porque haya aparecido poco o porque una conversación de esquina lo repita. Lo que sí mejora es la posibilidad de que una apuesta deje una huella verificable dentro de una operación sometida a reglas.
Qué significa para el jugador de barrio
La regularización no le pide al jugador convertirse en inspector, abogado o contador. Le pide algo más razonable: actuar con cuidado básico cuando entrega dinero y recibe un ticket. Esa rutina protege mejor una jugada de RD$20 o de RD$200 que cualquier promesa de “números seguros” compartida por WhatsApp.
Primero, mire el comprobante antes de salir de la ventanilla. Confirme modalidad, números, monto y sorteo. Si hay un error, es mucho más manejable detectarlo al momento que discutirlo después. Segundo, guarde el ticket en un lugar seco y legible; una foto puede servir como respaldo personal, pero no sustituye el comprobante original cuando el operador lo requiere.
Tercero, consulte resultados en una fuente que mantenga registro y contexto. La rapidez de un mensaje reenviado no equivale a una validación. En la sección de transparencia de Lotería de la 1 el lector puede entender mejor cómo se presenta y verifica la información publicada por el sitio.
La medida tampoco transforma la banca regularizada en una garantía de ganancia o de pago instantáneo frente a cualquier disputa. La lotería sigue siendo entretenimiento basado en azar. Lo que ofrece una operación formal es un terreno más ordenado para que el ticket, el registro y el reclamo tengan por dónde sostenerse.
La mejor lectura para el bolsillo es conservar límites. Si usted separa RD$100 para jugar durante la semana, ese monto debe salir de dinero destinado al entretenimiento, no de alquiler, comida, transporte o una deuda. El plan regula a los operadores; el autocontrol sigue siendo responsabilidad de cada persona.
Prevención de lavado: por qué el usuario también nota cambios
Cuando se habla de prevención de lavado de activos, muchos jugadores piensan que es un asunto lejano, reservado para bancos grandes o casos de televisión. En realidad, una banca maneja flujo de efectivo, registros de apuestas y pagos; por eso la Ley 155-17 la considera sujeto obligado no financiero.
La consecuencia práctica no es que al cliente común le deban tratar como sospechoso. Es que el operador tiene responsabilidades de organización, documentación y prevención. La Resolución núm. 217-2025, del 6 de noviembre de 2025, marca la norma sectorial vigente en esta materia. Como los requisitos pueden aplicarse según el tipo de operación, no es responsable inventar aquí qué documento pedirán en cada caso: eso debe confirmarlo el operador con las autoridades competentes.
Para el dueño de una banca, esta parte exige disciplina interna. No alcanza con vender jugadas y cuadrar caja; debe poder sostener que conoce sus obligaciones y que mantiene documentación cuando corresponde. Para el jugador, el beneficio indirecto es un sector con menos espacio para operaciones opacas que terminan afectando la confianza de todos, incluyendo a las bancas que sí cumplen.
También conviene separar dos discusiones. Una es la legitimidad y trazabilidad del negocio. Otra es la mecánica de un sorteo. Que una banca esté regularizada no decide qué balota sale. La confianza en el resultado depende de controles propios del sorteo: balotas pesadas y medidas, presencia de notario, transmisión en vivo y registro del acta. Son capas distintas de una misma idea: que la apuesta y el resultado puedan revisarse.
Lo que la regularización no cambia
No todo cambia por decreto, y decirlo evita expectativas falsas. La regularización de bancas no crea una estrategia para derrotar la probabilidad. Tampoco obliga a que un número atrasado aparezca, ni hace que un palé sea menos riesgoso porque la banca esté conectada a un sistema de monitoreo.
Tampoco conviene confundir permiso de operación con reputación absoluta. Una operación regulada tiene que seguir cumpliendo. Por eso el jugador debe mantener hábitos simples: revisar el ticket, confirmar el resultado, conservar la prueba de la apuesta y evitar entregar dinero a personas que ofrecen jugadas sin comprobante.
Hay otra distinción importante. El plan habla de depuración, validación y formalización de operadores. No equivale a que cualquier local con una pantalla o una impresora ya haya concluido su proceso. Si surge una duda específica sobre una banca, lo prudente es verificarla antes de apostar, no después de un posible premio.
En el mismo sentido, no es correcto asumir que todo cobro, reclamo o condición es idéntico entre operadores. Esos detalles pueden variar, y conviene confirmarlos directamente con la banca o el consorcio correspondiente. La información clara antes de jugar siempre vale más que una discusión luego del sorteo.
Una transición que se mide en confianza, no en anuncios
El reto real del plan no es solo reunir expedientes. Es lograr que los controles se sientan en la vida cotidiana del sector: tickets consistentes, locales identificables, sistemas conectados, responsabilidades tributarias atendidas y canales de verificación que no obliguen al jugador a adivinar.
Para Fenabanca y los demás representantes del Consejo Consultivo, la conversación tiene una tensión natural: ordenar el mercado sin perder de vista que muchas bancas son pequeños negocios de comunidad. Para las autoridades, el desafío es aplicar reglas con trazabilidad. Para el jugador, la prueba más inmediata será si encuentra mejor información y menos incertidumbre en el punto de venta.
La transparencia no se construye solo con comunicados. Se construye cuando el cliente puede verificar, cuando el operador puede demostrar y cuando una institución tiene información suficiente para supervisar. En un sector donde una jugada puede hacerse en pocos segundos, esa capacidad de comprobar vale mucho.
Como nota informativa, este artículo explica el marco disponible al 18 de noviembre de 2026. Las normas, montos y procedimientos pueden cambiar; para una consulta oficial sobre permisos y obligaciones corresponde acudir al Ministerio de Hacienda y Economía, la DCJA, la DGII o la UAF, según el tema.

